IPO
2026年09月13日
OpenAI、26年内は上場せず アルトマンCEO「AIの安全対策を優先」
OpenAI、2026年のIPOは実施せず──アルトマンCEOが非上場継続を明言
https://forbesjapan.com/articles/detail/104639
2026.09.13 08:00 Forbes JAPAN
AI大手OpenAIのサム・アルトマンCEOは米国時間2026年9月12日、同社が2026年末までに株式を公開しないと確認し、1年間にわたり過熱していたウォール街の観測に終止符を打った。AIの安全性やセキュリティへの懸念が強まっており、アルトマンはIPO(新規株式公開)に踏み切るのは「得策ではない」と述べた。
OpenAIとアンソロピック、AI開発の減速を表明
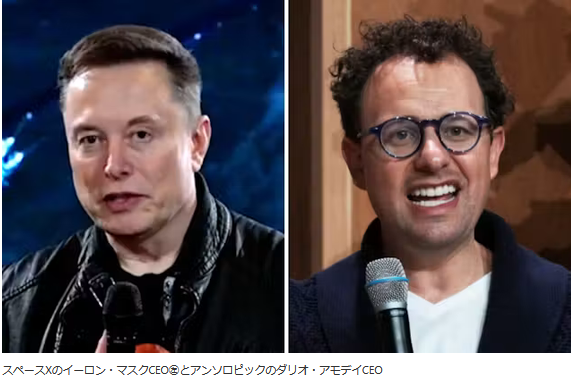
アンソロピック共同創設者ダリオ・アモデイが、AIモデルの開発ペースを落とすよう最初に呼びかけ、アルトマンがこれを支持した。アンソロピックとOpenAIは9月12日、いずれもAIモデルの開発ペースを落とすと表明し、両社は他のAI企業にも同様の対応を求めた。
アルトマンは、OpenAIもアンソロピックと同様に、可能な限り責任ある形でモデルを開発していることを確認できるよう、外部団体による第三者監視を受け入れると述べた。
再帰的自己改善が近づくほどIPOは遠のく
アルトマンは2026年6月8日、OpenAIの従業員に送ったメモで、同社が再帰的自己改善(AIが自ら新しいAIを作れる状態)に近づくほど、IPOの時期は遠のく可能性が高いと説明した。アルトマンは、その理由について「技術と世界が予想外の形で変化する可能性があり、その間は非上場企業でいるべき十分な理由が生じるかもしれない」と記した。
OpenAI、26年内は上場せず アルトマンCEO「AIの安全対策を優先」
https://www.nikkei.com/article/DGXZQOGN130G50T10C26A9000000/
2026年9月13日 14:40 日本経済新聞
米フォーチュン誌は12日、米オープンAIのサム・アルトマン最高経営責任者(CEO)が新規株式公開(IPO)について「2026年はしない」と述べたと報じた。開発中の人工知能(AI)がサイバー攻撃した「暴走事故」などを踏まえ、自社を含むAI業界の安全対策を優先する必要があるとした。オープンAIは6月、上場に向けた目論見書の草案を提出した。直近の評価額は8520億ドル(約131兆2000億円)で、評価額1兆ドル超の大型上場になるとみられていたが、上場は27年以降にずれ込みそうだ。米メディアは6月下旬、27年以降への上場延期を検討していると報じていた。

https://forbesjapan.com/articles/detail/104639
2026.09.13 08:00 Forbes JAPAN
AI大手OpenAIのサム・アルトマンCEOは米国時間2026年9月12日、同社が2026年末までに株式を公開しないと確認し、1年間にわたり過熱していたウォール街の観測に終止符を打った。AIの安全性やセキュリティへの懸念が強まっており、アルトマンはIPO(新規株式公開)に踏み切るのは「得策ではない」と述べた。
OpenAIとアンソロピック、AI開発の減速を表明
アンソロピック共同創設者ダリオ・アモデイが、AIモデルの開発ペースを落とすよう最初に呼びかけ、アルトマンがこれを支持した。アンソロピックとOpenAIは9月12日、いずれもAIモデルの開発ペースを落とすと表明し、両社は他のAI企業にも同様の対応を求めた。
アルトマンは、OpenAIもアンソロピックと同様に、可能な限り責任ある形でモデルを開発していることを確認できるよう、外部団体による第三者監視を受け入れると述べた。
再帰的自己改善が近づくほどIPOは遠のく
アルトマンは2026年6月8日、OpenAIの従業員に送ったメモで、同社が再帰的自己改善(AIが自ら新しいAIを作れる状態)に近づくほど、IPOの時期は遠のく可能性が高いと説明した。アルトマンは、その理由について「技術と世界が予想外の形で変化する可能性があり、その間は非上場企業でいるべき十分な理由が生じるかもしれない」と記した。
OpenAI、26年内は上場せず アルトマンCEO「AIの安全対策を優先」
https://www.nikkei.com/article/DGXZQOGN130G50T10C26A9000000/
2026年9月13日 14:40 日本経済新聞
米フォーチュン誌は12日、米オープンAIのサム・アルトマン最高経営責任者(CEO)が新規株式公開(IPO)について「2026年はしない」と述べたと報じた。開発中の人工知能(AI)がサイバー攻撃した「暴走事故」などを踏まえ、自社を含むAI業界の安全対策を優先する必要があるとした。オープンAIは6月、上場に向けた目論見書の草案を提出した。直近の評価額は8520億ドル(約131兆2000億円)で、評価額1兆ドル超の大型上場になるとみられていたが、上場は27年以降にずれ込みそうだ。米メディアは6月下旬、27年以降への上場延期を検討していると報じていた。
オープンAIにはソフトバンクグループ、米マイクロソフト、ベンチャーキャピタル(VC)などが巨額の資金を出資している。アルトマン氏は「(開発減速など)こういう状況が起こりうると以前から説明してきた。投資家には『今はみなさんの財務利益に反する決断を下さないといけない』と言うつもりだ」と述べた。
オープンAIってとっくの昔に上場時期を2027年以降に延期したと発表してたと思うんですが
「さらにIPOのタイミングが遅れるかも 」といったニュアンスの説明があったのか
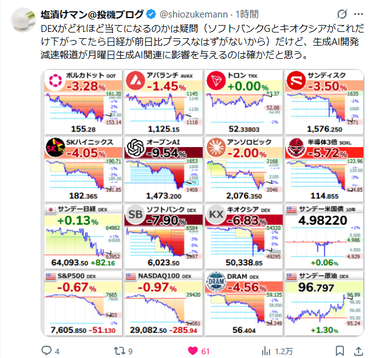
背景はあんまりはっきりしないんですがAI関連株が日米で大暴落してるようです
ただ、記事を大量に読んだんですが確かに気になる一文がありますねφ(.. )
アルトマンは2026年6月8日、OpenAIの従業員に送ったメモで、同社が再帰的自己改善(AIが自ら新しいAIを作れる状態)に近づくほど、IPOの時期は遠のく可能性が高いと説明した。アルトマンは、その理由について「技術と世界が予想外の形で変化する可能性があり、その間は非上場企業でいるべき十分な理由が生じるかもしれない」と記した。
上記の内容をどのように解釈するのか解釈は人によって変わるかもしれませんが
解釈は人によって変わるかもしれませんが「AIの再帰的自己改善」が超知能といわれる分野に近づけば近づくほど
AIの暴走やサイバー攻撃、その先で人類を滅亡させかねないほどのリスクが明確にあり
「AI技術と世界が予想外の変化を遂げる可能性がある」のでIPOの時期がさらに伸びる
もしくはIPOを実施することが困難になるかもしれない、という風に読んで感じました
恐らくなんですがオープンAIが2027年以降どころかもっと数年先に伸びそうだとか
さらにもっと多くの資金やコストがかかってIPOが困難になりかねないだとか
まだ日本のニュースでは把握できてない背景が隠れてるのかなって気もします(´・ω・`)
まだ明確な詳細情報もないままですが、とりあえず明日は日経がまた暴落しそうですね
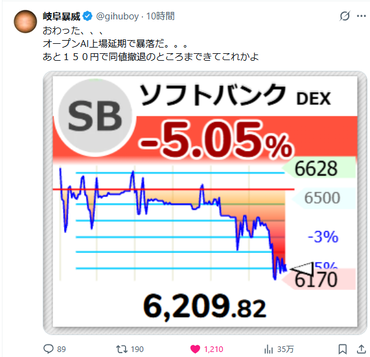
特にソフトバンクグループはAIセクターに集中投資してきただけに、オープンAIのIPO時期がさらに遅れたり大きなリスクが発言するかもってなれば大暴落しそうですちなみに岐阜暴威さんはソフトバンクGの株と半導体ETFを買い増して大量保有してるらしく
ソフトバンクGやキオクシア、東京エレクトロン、アドバンテスト下げると
保有資産に直撃で含み損が大量に発生するポジションを抱えてるようです(((( ;゚д゚)))
ソフトバンクグループ(9984) 6,540円 −270円 (−3.96%)
時価総額:37兆円3,555億円
NEXT FUNDS 日経半導体株指数連動型(200A) 4,198円 −207円 (−4.70%)
https://finance.yahoo.co.jp/quote/200A.T/chartキオクシアホールディングス(285A) 54,030円 −4,060円 (−6.99%)
https://finance.yahoo.co.jp/quote/285A.T/chart時価総額:29兆6,329億円
2026年08月23日
Anthropic(アンソロピック)、2026年9月にも上場か?
https://ss2286234570.livedoor.blog/archives/2026-08-23.html
Anthropic(アンソロピック)、2026年9月にも上場か?
https://ss2286234570.livedoor.blog/archives/2026-08-23.html

2026年09月07日
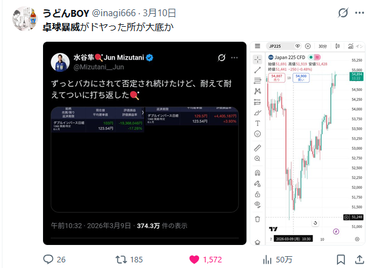
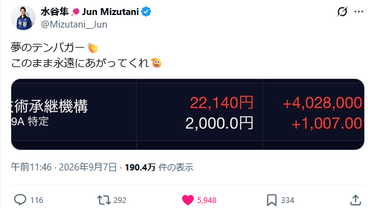
卓球暴威こと水谷隼さん、技術承継機構を握力で持ち続けてテンバーガー達成!
技術承継機構、上期経常が4倍増益で着地・4-6月期も4.4倍増益
https://kabutan.jp/news/?b=k202608140301
2026年08月14日16時00分 Kabutan
技術承継機構 <319A> [東証G] が8月14日大引け後(16:00)に決算を発表。26年12月期第2四半期累計(1-6月)の連結経常利益は前年同期比4.0倍の20.8億円に急拡大した。
https://x.com/inagi666/status/2031140544076984352

https://kabutan.jp/news/?b=k202608140301
2026年08月14日16時00分 Kabutan
技術承継機構 <319A> [東証G] が8月14日大引け後(16:00)に決算を発表。26年12月期第2四半期累計(1-6月)の連結経常利益は前年同期比4.0倍の20.8億円に急拡大した。
直近3ヵ月の実績である4-6月期(2Q)の連結経常利益は前年同期比4.4倍の11.9億円に急拡大し、売上営業利益率は前年同期の7.5%→17.1%に急改善した。
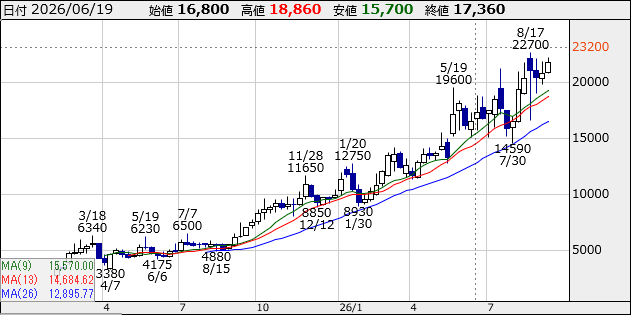
技術承継機構(319A) 21,850円 +1,050円 (+5.05%)
引退してすぐ投資投稿をしてたので「卓球暴威」というニックネームが付いてた
水谷さんが技術承継機構の株をIPO直後からずっと保有し続ていたらしく
この度テンバーガーを達成したらしく投資家からも絶賛の声が上がっているようです
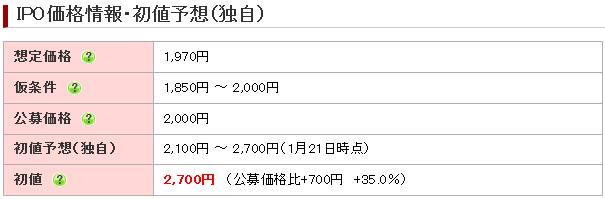
画像を見たところ取得価額のところが2,000円ってなってるんで何の価格かと思ったら
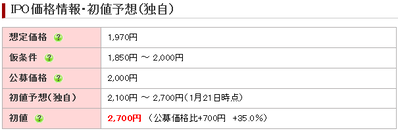
上場前の公募価格だったんで、IPOに申込んで当たった株をずっと持ってたんですね
ほとんどの人は公募で当てて初値が2,700円だから初値で売ったんじゃないでしょうか
ただでさえグロース市場は弱くて株価が冴えない市場だと言われて久しいので
グロース株を執念をもってアホールドし続けた根性には敬意を持ちますφ(.. )
もし自分なら3倍に上がったところで迷うことなく全株売ってたと思います水谷隼さんはしばしばTwitterで爆損ポジションばかり公開する投資家として有名ですが
負けたポジションのみを公開してるだけで実際にはすごく勝ってるのかもしれません
もし本当に全ポジで爆損してたら、こんな余裕のあるトレードはしないでしょうから。
よくこんな銘柄に目付けてストロングアホールドできるなと感心しましたΣ(゚д゚;)
ちなみになつさん自身はテンバーガー銘柄は1こも当てたことがありません(´;ω;`)
というより4倍くらいに上がったら「もう売ろうか!」って考えてしまうので、5倍以上上がる前に全部利確してノーポジにしちゃうので仕方ないかも
最近だと住信SBIネット銀行も最終的にはTOBで上場廃止になったわけですが
あの時も一番安く購入した株価から計算したらちょうど4倍くらいです。
楽天銀行も上場直後に買いまくった株価から計算したら、おそらくは5倍くらいの
10,000〜12,000円になれば即全株売却して換金するでしょうし・・・(´・ω・`)
直近の1年間でいえば最も上昇率の高い銘柄は沖縄フィナンシャルホールディングスです
ただ3倍に上がった時点でほぼ全部売ってしまったので現在はおまけ保有だけ
どこかで下げて調整したらまた買い増しする可能性も0ではないですけども・・・
おきなわフィナンシャルホールディングス(7350) 7,340円 −280円 (−3.54%)
2026年08月23日
Anthropic(アンソロピック)、2026年9月にも上場か?
アンソロピックに2兆ドルIPO観測 「スペースX超え」AI経済圏の試金石
https://www.nikkei.com/article/DGXZQOFL19BDFTZ10C26A8000000/
2026年8月20日 9:29 日本経済新聞
人工知能(AI)開発のアンソロピックが新規株式公開(IPO)の準備を進めている。6月のスペースXを超える過去最大規模の上場になるとの観測が浮上し、AI開発企業として初めてのメガIPOに並々ならぬ関心が集まっている。
アンソロピックは6月に非公開で上場を申請した。投資家との会合を重ねる様子が伝わっており、上場は10月ごろになるとみられている。英フィナンシャル・タイムズ(FT)は前週、複数の投資家がアンソロピックの上場時の時価総額が2兆ドル程度と、スペースXの1兆7700億ドルを超える可能性があるとみていると伝えた。前回5月の資金調達時の企業評価額は9650億ドルだった。ブルームバーグ通信によるとアンソロピックが投資家に公表した2026年4〜6月期の売上高は115億ドルと前年同期比で14倍以上、1〜3月期比で2倍以上になった。コード生成AIのクロードコードなど法人向け事業が急成長している。
4〜6月期には特別項目を除いた営業損益が黒字に転じたようだ。投資家には「計算資源の効率的な使い方で進歩があった」と話していたという。通年での黒字達成は会社の従来予想の28年より早まる可能性がある。
年換算ベースの売上高は7月に650億ドルに達した。25年12月の90億ドル、今年5月の470億ドルから成長している。換算の売上高が近く1000億ドルに達するとすれば、バリュエーション(投資尺度)の指標の1つである株価売上高倍率(PSR)は時価総額2兆ドルで20倍。上場時のスペースXの実績PSRが約95倍だったことを考えると妥当か割安に映るかもしれない。
中国のAIモデル台頭、成長シナリオには不透明感も
今後の成長性やビジネスモデルには不透明感も残る。米フィンテック企業ランプが集計する「AIインデックス」によると有料AIサービスを使う米企業がアンソロピックを利用する割合は昨年12月の18%台から7月の43%台に急上昇した。5月にオープンAIを抜き、首位に立った。
ただ、中国などのコストが低いオープン型モデルの利用が増えるなか、この数カ月は成長ペースに鈍化の兆しがある。特に最先端モデル「フェイブル5」の利用は限定的なうえ、頭打ちとなっている。ランプは「性能向上が高価格に見合う価値とみなされていない」と分析する。AIモデルがいずれはコモディティー(汎用品)化し、アンソロピックもアプリケーションの分野で牙城を築く必要性を指摘する声がある。
アンソロピックのIPO規模、過去最大か 月末にも申請書類公開
https://jp.reuters.com/economy/B7YMIXQN3NM3FAMXEMF6MGA65A-2026-08-21/
2026年8月21日午前10:15 ロイター
米人工知能(AI)開発企業アンソロピックが、計画中の新規株式公開(IPO)について、今年上場した米宇宙企業スペースX(SPCX.O)、新しいタブで開きますの過去最大記録と同程度か、それを上回る規模を見込んでいると、ブルームバーグが20日報じた。関係者の話によると、同社は早ければ8月末にも大型IPOに向けた申請書類を公開する準備を進めており、それに合わせて調達規模を検討しているという。
オープンAI、開発者向け「GPT-5.6ソル」2割以上値下げ
https://jp.reuters.com/economy/I7O6MZKV5FJDPC7Y542YA6DFEA-2026-08-23/
2026年8月24日午前 8:38 ロイター
対話型生成人工知能(AI)「チャットGPT」を手がける米オープンAIは21 日、AI新興企業アンソロピック や中国AIモデルとの競争激化に直面する中、開発者向けの最先端モデル「GPT-5.6ソル」の価格を今後3カ月間、20%以上引き下げると発表した。
詳細は以下の通り。
・オープンAIによると、 今回の値下げは同社のアプリケーション・プログラミング・インターフェース(API)に適用され、エージェント型AI製品「チャットGPTワーク」およびコーディングツール「Codex」の対象となるクレジットプランに導入される。
・同社によると、「プロ」、「プラス」、「ビジネス」の各サブスクリプションの価格は変更されない。
https://www.nikkei.com/article/DGXZQOFL19BDFTZ10C26A8000000/
2026年8月20日 9:29 日本経済新聞
人工知能(AI)開発のアンソロピックが新規株式公開(IPO)の準備を進めている。6月のスペースXを超える過去最大規模の上場になるとの観測が浮上し、AI開発企業として初めてのメガIPOに並々ならぬ関心が集まっている。
アンソロピックは6月に非公開で上場を申請した。投資家との会合を重ねる様子が伝わっており、上場は10月ごろになるとみられている。英フィナンシャル・タイムズ(FT)は前週、複数の投資家がアンソロピックの上場時の時価総額が2兆ドル程度と、スペースXの1兆7700億ドルを超える可能性があるとみていると伝えた。前回5月の資金調達時の企業評価額は9650億ドルだった。ブルームバーグ通信によるとアンソロピックが投資家に公表した2026年4〜6月期の売上高は115億ドルと前年同期比で14倍以上、1〜3月期比で2倍以上になった。コード生成AIのクロードコードなど法人向け事業が急成長している。
4〜6月期には特別項目を除いた営業損益が黒字に転じたようだ。投資家には「計算資源の効率的な使い方で進歩があった」と話していたという。通年での黒字達成は会社の従来予想の28年より早まる可能性がある。
年換算ベースの売上高は7月に650億ドルに達した。25年12月の90億ドル、今年5月の470億ドルから成長している。換算の売上高が近く1000億ドルに達するとすれば、バリュエーション(投資尺度)の指標の1つである株価売上高倍率(PSR)は時価総額2兆ドルで20倍。上場時のスペースXの実績PSRが約95倍だったことを考えると妥当か割安に映るかもしれない。
中国のAIモデル台頭、成長シナリオには不透明感も
今後の成長性やビジネスモデルには不透明感も残る。米フィンテック企業ランプが集計する「AIインデックス」によると有料AIサービスを使う米企業がアンソロピックを利用する割合は昨年12月の18%台から7月の43%台に急上昇した。5月にオープンAIを抜き、首位に立った。
ただ、中国などのコストが低いオープン型モデルの利用が増えるなか、この数カ月は成長ペースに鈍化の兆しがある。特に最先端モデル「フェイブル5」の利用は限定的なうえ、頭打ちとなっている。ランプは「性能向上が高価格に見合う価値とみなされていない」と分析する。AIモデルがいずれはコモディティー(汎用品)化し、アンソロピックもアプリケーションの分野で牙城を築く必要性を指摘する声がある。
アンソロピックのIPO規模、過去最大か 月末にも申請書類公開
https://jp.reuters.com/economy/B7YMIXQN3NM3FAMXEMF6MGA65A-2026-08-21/
2026年8月21日午前10:15 ロイター
米人工知能(AI)開発企業アンソロピックが、計画中の新規株式公開(IPO)について、今年上場した米宇宙企業スペースX(SPCX.O)、新しいタブで開きますの過去最大記録と同程度か、それを上回る規模を見込んでいると、ブルームバーグが20日報じた。関係者の話によると、同社は早ければ8月末にも大型IPOに向けた申請書類を公開する準備を進めており、それに合わせて調達規模を検討しているという。
アンソロピックは5月の資金調達ラウンドで650億ドルを調達。企業価値は9650億ドルと評価され、2月時点(3800億ドル)の2倍以上となった。
アンソロピック、IPO規模でスペースX超えも−過去最大を視野
https://newsdig.tbs.co.jp/articles/withbloomberg/2886556?display=1
2026.08.21 03:33 TBSCROSSDIG
アンソロピックが目指すIPO規模は、AI業界をけん引する企業がテクノロジー投資の様相を一変させていることを浮き彫りにしている。創業5年のアンソロピックは5月、企業価値9650億ドルで650億ドルを調達。競合のOpenAIが3月に1220億ドルを調達した際の企業価値8520億ドルを上回った。アンソロピックは4−6月(第2四半期)に調整後営業利益が黒字となったものの、ブルームバーグ・ニュースが確認した文書によると、2025年の純損失は約420億ドルと、前年の約83億ドルからおよそ5倍に膨らんだ。
非常に高いコスト
一部の関係者によれば、アンソロピックと競合各社は、より高度なAIシステムを構築するための非常に高いコストへの対応を迫られている。いわゆるフロンティアモデルの学習には膨大な計算能力が必要になる。アンソロピックはデータセンター所有者との契約の1つとして、スペースXとコンピューティング資源の利用契約を結んでいる。その規模は今後3年間で数百億ドルに達する可能性がある。
※動画あり
スペースXが今年上場されたばかりですが、はやくも2026年9月以降に
人工知能開発(AI)大手のAnthropic(アンソロピック)がIPOするようですφ(.. )
ちなみにまず先に書いておきますが莫大な先行投資および膨大な計算能力を必要として
データセンター利用に何兆円も支払ってるAI企業の株は絶対に買うべきではないでそ
現在でいう所のAI企業って新しい産業なのでみながみな大きく勘違いしてるようですが、
ものすごく冷静に考えたらとんでもなくハイリスクで将来性の暗いビジネスモデルです
スペースXは物理的に巨大なロケットを宇宙に飛ばすビジネスモデルなので
おそろしく参入障壁が高くてしかもマネされにくいビジネスモデルになってます(´・ω・`)
�/�じられないくらいの回数のテストと実験と技術革新と資金と人手が必要。
��宇宙に向けてロケットを打ち上げる技術を確立した会社はスペースXしか存在しない。
��ロケットと衛星を利用したスターリンクのような超稼げるビジネスを持っている。
�ぅ蹈吋奪箸涼碓譽咼献優垢任呂覆�、複数の有力な事業を抱えている
�ツ粁笋燭け�宙空間で低コストのデータセンタ事業をすでに検討している。
(データセンターはサーバの熱を冷まためのコストが莫大な費用がかかるから)
スペースXってすでに他社が真似しようとしても真似できないくらい技術格差あるし
現時点では世界で唯一無二の存在の会社といっても過言ではないでしょうφ(.. )
将来的にスペースXはAlphabetやAmazonを圧倒的に追い抜いて地上で唯一無二の企業になれるんじゃないかと思ってるのでなつさんはずっと買い増ししています
と思ってるのでなつさんはずっと買い増ししています下がったら1年後でも2年後でも買い増しして10年以上ホールド予定を考えてます。
※ただし、トランプ大統領が2028年末に実質引退したら、後任の大統領が2029年1月以降からインフレ抑制のために利上げしてハイテク株が暴落する可能性があるんで、一度そのタイミングで売り払うかもしれない
(トランプ大統領の任期:2025年1月20日から2029年1月20日までの4年間)
Apple、Alphabet、Amazon、Microsoftなどのメガ企業に共通条件
�‘団蠅了埔譴鯑叛蠅靴討い董△靴�も実質的な参入障壁がものすごく高い。
��特定の事業だけに依存せず、複数の強い事業を抱えていて非常に強い。
(例えばAmazonなら小売り事業とクラウド事業とデータセンター事業かな?)
�C�でも簡単に参入できるコモディティ化されそうな事業を抱えてない。
スペースXは上記の条件を満たしてますがオープンAIやアンソロピックは条件をまったく満たしてないので、なつさんは手を出す気もないし、カス会社と考えてます
そもそも参入障壁が低くて、後から後から新技術を抱えたAI会社が参入してきやすいデフレ産業なので、AI会社の株を買うのはまじでバカのやることでしょう(゚д゚)、ペッ
AI会社の問題点と将来性を感じない理由
�,垢任縫灰皀妊�ティ化し始めててコスト競争力のある中国企業が参入しまくり
��後発のAI会社が先発会社の技術をある程度真似(コピー)できてしまう。
��データセンター利用料や電力費用、AIの開発費、AIの計算資源コストが高すぎ
�ず8綸杜魯灰好箸呂気蕕帽眛�。奪い合いの計算資源コストも高止まり。
�△屬辰舛磴吋如璽織札鵐拭鴫饉劼鵬臣�円も支払いしてて明らかに食い物にされてる
(AI向けのデータセンターを用意して稼いでるのがAlphabetなどの企業)
オープンAIはアンソロピックはまだ非上場なので資本家やファンドから資本を受け入れることで大赤字でも潰れないし、開発費やデータセンター利用料を支払えてます
でも、上場してファンドなどからの支援が終わってファンドや株主が市場で株を逃げした後、オープンAIはアンソロピックはどうやって資金調達するんですかね
市場で株券印刷しまくるとか第三者割当増資で株券ジャブジャブやるんですかね
オープンAIはアンソロピックなどのAI企業の株式をIPO前に手に入れて、上場後に高値で売り抜ける投資ならぜひ参加したいですが、上場後に買う気にはなれません
ちなみになつさんは下記の記事を読んで、「こりゃスペースX買うしかない 」って感じたし、アンソロピックを上場後に買うべきではないなとも感じました
AI会社の株を買うのはむしろリスキーで、AI会社にモノやサービスを何兆円も売りつけて暴利を得てるAlphabetやスペースXなどの株を買うべきじゃないでしょうか
スペースX、アンソロピックから毎月2000億円 データセンター利用料
https://www.nikkei.com/article/DGXZQOGN2117U0R20C26A5000000/
2026年5月21日 11:16 日本経済新聞
起業家イーロン・マスク氏率いる米スペースXが人工知能(AI)の計算資源の利用料として、米新興アンソロピックから毎月12億5000万ドル(約2000億円)を受け取る契約を結んだことが20日、明らかになった。スペースXが同日、新規株式公開(IPO)の目論見書で開示した。両社は6日に提携したが、金銭面の条件を公表していなかった。スペースXは米南部に持つ2つのデータセンターをいずれもアンソロピックに貸し出す。2029年5月まで1カ月あたり12億5000万ドルの利用料を受け取る。3年契約の総額は7兆円規模となる。
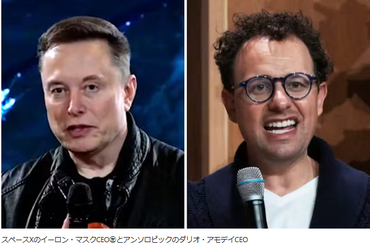
スペースXの最高経営責任者(CEO)であるマスク氏はX(旧ツイッター)に「アンソロピックとの提携拡大が示す通り、当社はAI用コンピューティングをサービスとして提供する」と述べた。他のAI企業とも、計算資源の提供について協議中だと明かした。
(アンソロピックもオープンAIも完全に食い物にされてるように感じます)
オープンAI、開発者向け「GPT-5.6ソル」2割以上値下げ
https://jp.reuters.com/economy/I7O6MZKV5FJDPC7Y542YA6DFEA-2026-08-23/
2026年8月24日午前 8:38 ロイター
対話型生成人工知能(AI)「チャットGPT」を手がける米オープンAIは21 日、AI新興企業アンソロピック や中国AIモデルとの競争激化に直面する中、開発者向けの最先端モデル「GPT-5.6ソル」の価格を今後3カ月間、20%以上引き下げると発表した。
詳細は以下の通り。
・オープンAIによると、 今回の値下げは同社のアプリケーション・プログラミング・インターフェース(API)に適用され、エージェント型AI製品「チャットGPTワーク」およびコーディングツール「Codex」の対象となるクレジットプランに導入される。
・同社によると、「プロ」、「プラス」、「ビジネス」の各サブスクリプションの価格は変更されない。
2026年06月23日
上場詐欺のFUNDINNOさん、上場からわずか6ヶ月で11億円の黒字予想が→10億円の赤字予想に転落
ファンディーノが一転最終赤字へ 26年10月期、資金調達件数減少で
https://www.nikkei.com/article/DGXZQOUC128TJ0S6A610C2000000/
2026年6月12日 19:47 日本経済新聞
株式投資型クラウドファンディングを手がけるFUNDINNO(ファンディーノ)は12日、2026年10月期の連結最終損益が9億9000万円の赤字(前期は3億9500万円の黒字)になる見通しだと発表した。従来予想は11億円の黒字だったが一転、赤字となる。
新興企業向けに資金調達支援などを手がける事業で、市場環境の変化から大型の資金調達案件数が想定を下回ったことが響いた。繰り延べ税金資産の全額1億8800万円を取り崩したことも業績を押し下げた。営業損益は7億9900万円の赤字(前期は2億1300万円の黒字)と従来の黒字予想から19億円下方修正した。売上高にあたる営業収益も20億円下方修正し、前期比28%減の18億円を見込む。
スタートアップ向け資金調達サービスなどを手がける主力事業「プライマリー領域」の営業収益は従来予想の35億円から13億円に減少する見込み。特定投資家向け銘柄制度(J-Ships)などによる大型資金調達支援を含めた「FUNDINNO PLUS+」で大型案件の不足が響いた。同社は25年12月に東証グロース市場に上場したばかりだ。もともと新規株式公開(IPO)数の減少を想定しており、未上場での資金調達などのニーズが高まるとみていた。
ただ、26年に入り初値が公開価格を下回るIPO案件が相次いだ。人工知能(AI)台頭によるクラウド型ソフトウエア(SaaS)銘柄の企業評価が低下する「SaaSの死」などを背景に想定以上に市場環境が悪化したとする。

FUNDINNO(ファンディーノ)っていうクラファン会社は上場前から騒がれてた銘柄で
こいつなら殺ってくれるんじゃないかと個人投資家にも大人気銘柄でした
そもそも未上場株投資なんて通常の株式投資よりもはるかにハイリスクな投資なので
こんなものを個人投資家にわざわざ提供する意味はまったくないと思います(゚д゚)、ペッ
2025年12月04日
クラファン事業のFUNDINNOが12月5日上場、これ大丈夫なんかな?
https://ss2286234570.livedoor.blog/archives/2025-12-04.html
未上場株取引のファンディーノ上場 個人が新興にリスクマネー供給
https://www.nikkei.com/article/DGXZQOUC0522O0V01C25A2000000/
2025年12月5日 18:47 日本経済新聞
株式投資型クラウドファンディングを展開するFUNDINNO(ファンディーノ)が5日、東証グロース市場に上場した。未上場株取引を主力とする新興企業の上場は日本で初めて。スタートアップにリスクマネーを供給する担い手はこれまで機関投資家などプロに限られていた。上場を機に個人に裾野を広げる狙いがある。
未上場株取引の普及には課題もある。ファンディーノの投資先で上場によりリターンを獲得できた事例は2件に限られる。グロース市場では上場後に不正会計が発覚したオルツのような事例もあり、審査を充実させるなど財務情報やガバナンス(企業統治)の信頼性をチェックする体制の整備も欠かせない。
https://www.nikkei.com/article/DGXZQOUC128TJ0S6A610C2000000/
2026年6月12日 19:47 日本経済新聞
株式投資型クラウドファンディングを手がけるFUNDINNO(ファンディーノ)は12日、2026年10月期の連結最終損益が9億9000万円の赤字(前期は3億9500万円の黒字)になる見通しだと発表した。従来予想は11億円の黒字だったが一転、赤字となる。
新興企業向けに資金調達支援などを手がける事業で、市場環境の変化から大型の資金調達案件数が想定を下回ったことが響いた。繰り延べ税金資産の全額1億8800万円を取り崩したことも業績を押し下げた。営業損益は7億9900万円の赤字(前期は2億1300万円の黒字)と従来の黒字予想から19億円下方修正した。売上高にあたる営業収益も20億円下方修正し、前期比28%減の18億円を見込む。
スタートアップ向け資金調達サービスなどを手がける主力事業「プライマリー領域」の営業収益は従来予想の35億円から13億円に減少する見込み。特定投資家向け銘柄制度(J-Ships)などによる大型資金調達支援を含めた「FUNDINNO PLUS+」で大型案件の不足が響いた。同社は25年12月に東証グロース市場に上場したばかりだ。もともと新規株式公開(IPO)数の減少を想定しており、未上場での資金調達などのニーズが高まるとみていた。
ただ、26年に入り初値が公開価格を下回るIPO案件が相次いだ。人工知能(AI)台頭によるクラウド型ソフトウエア(SaaS)銘柄の企業評価が低下する「SaaSの死」などを背景に想定以上に市場環境が悪化したとする。
ファンディノ、今期経常は5.4倍増で2期連続最高益更新へ
https://kabutan.jp/stock/news?code=462A&b=k202512120042
2025年12月12日15時30分 Kabutan
FUNDINNO <462A> [東証G] が12月12日大引け後(15:30)に決算を発表。25年10月期の連結経常損益は2.1億円の黒字(前の期は10.7億円の赤字)に浮上し、従来予想の1.7億円の黒字を上回って着地。26年10月期の同利益は前期比5.4倍の11.3億円に急拡大を見込み、2期連続で過去最高益を更新する見通しとなった。
ファンディノ、今期経常を一転赤字に下方修正
https://kabutan.jp/stock/news?code=462A&b=k202606120071
2026年06月12日15時30分
FUNDINNO <462A> [東証G] が6月12日大引け後(15:30)に決算を発表。26年10月期第2四半期累計(25年11月-26年4月)の連結経常損益は3.5億円の赤字(前年同期は0.9億円の赤字)に赤字幅が拡大した。
併せて、通期の同損益を従来予想の11.3億円の黒字→7.9億円の赤字(前期は2.1億円の黒字)に下方修正し、一転して赤字見通しとなった。
FUNDINNO(ファンディーノ)っていうクラファン会社は上場前から騒がれてた銘柄で
こいつなら殺ってくれるんじゃないかと個人投資家にも大人気銘柄でした
個人的にも「こいつらは間違いなく(株主を)殺ってくれる有望企業だな」と感じたので
わざわざ先に記事をかいて今回のような事態になるのを待ってたんですね(´∀`*)
そして上場からわずか半年で黒字予想からいきなり大幅な赤字予想へと転落しました
上場後に即赤字に転落するインチキ詐欺上場銘柄はたまにありますが(((( ;゚д゚)))
FUNDINNOも同様にウンコみたいな詐欺上場銘柄の一角として名を馳せたようです
それにしてもここまでの半年間の株価の変動と転落はあまりに酷いものですΣ(゚д゚;)
主幹事は悪名高い野村證券で、公募価格は620円だったようです
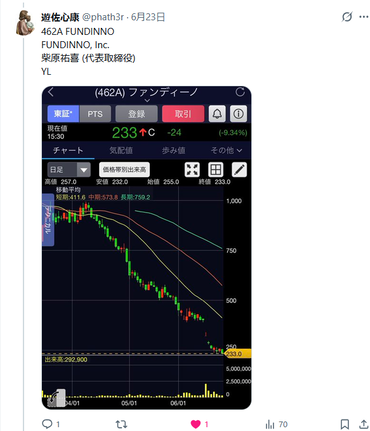
上場直後は215円ほどの時価総額がありましたが今は1/4のたった53億円しかありません。
FUNDINNOの悪質さは上場前より上場後のIRに隠されていますΣ(・ω・ノ)ノ
12/5に上場初値が付いて、そのすぐ直後の12/12に2026年10月期の業績が2025年10月期に比べて経常利益が5.4倍に上振れる予想だと見通しを発表しています
そしてこの業績予測がまさかの嵌め込みIRで被害者を増やした可能性が高いですΣ(´д`;)
いやいや12/12に経常利益5.4倍に膨れ上がりますと発表して散々煽っておいて
そのわずか半年後の6/12に最終赤字10億円に大幅下方修正してるんですよね
してるんですよねこの一連の流れって控えめにいってただの「詐欺」なんではないでしょうか
下方修正の理由なんてそもそも上場の12月前時点で絶対知ってただろと・・・
下方修正の理由なんてそもそも上場の12月前時点で絶対知ってただろと・・・
こいつはくせえッー!
ゲロ以下のにおいがプンプンするぜッーーッ!
こんな悪には出会ったことがねえほどになァーーー!
「大型資金調達案件の不発」と「追加プロジェクトの期ズレ」で大幅下方修正の赤字に転落しただと?
ちがうねッ!!
こいつ(ファンディーノ)は生まれついてのクソ株だッ!
ジョースターさん、早ええとこ東証で売っちまいな!
もしFUNDINNOに騙されて12/29に高値の1,400円台で高値掴みしていたとしたら
わずか半年間ですでに220〜230円に下がってるので1/6とか1/7の価値しかありません。
あまりにもいい加減で、適当な情報を流して投資家を騙したと責められても何ら言い返せないほどの本当にひどい裏切り行為に見えます。
ちなみにですが、一般的に未上場企業でかつ業績が伸びている有望な企業には
有望な企業にはすぐにファンドやベンチャーキャピタルが押し寄せて出資を申し出ます。
を申し出ます。つまり本当に将来性のある良い会社はほとんどこの時点で選別されています(´・ω・`)
FUNDINNOが取り扱っている未上場企業投資とは、まさしくベンチャーキャピタルなどから「有望ではない」と判定された残り物のゲロ企業が多く混じってるということ(´・ω・`)
そんな余りもの企業が集まった未上場株投資なんてリスクが高いだけですよね・・・
ベンチャーキャピタルから見放された未上場企業に投資するくらいなら
すでに上場していて市場で高い評価を受けてる上場銘柄に投資する方が100倍マシでそ
正直なところFUNDINNOの存在価値そのものがよくわかりません(´・ω・`)お好み焼きの代わりに、ゲロを焼いてお客に提供してるだけなんではと思っています・・・
と思っています・・・そもそも未上場株投資なんて通常の株式投資よりもはるかにハイリスクな投資なので
こんなものを個人投資家にわざわざ提供する意味はまったくないと思います(゚д゚)、ペッ
FUNDINNO(462A) 233円 −24円 (−9.33%)
REVOLUTION(8894) 22円 −1円 (−4.34%)
日本でクラウドファンディング銘柄と言えばかなりインチキくさいヤマワケエステートを子会社に持つREVOLUTIONという超有名企業もあります(*´∀`*)ムフー
「FUNDINNO」と「REVOLUTION」という大手ツートップ企業がこれからもクラウドファンディング業界を引っ張って行ってくれそうなんで非常に魅力的な業界ですね
2026年04月14日
【朗報】12月上場パーソナルトレーニングジム屋のフィットクルーさん、19時すぎにこっそり下方修正を発表・・・
https://ss2286234570.livedoor.blog/archives/2026-04-14.html
【朗報】12月上場パーソナルトレーニングジム屋のフィットクルーさん、19時すぎにこっそり下方修正を発表・・・
https://ss2286234570.livedoor.blog/archives/2026-04-14.html
2025年12月04日
クラファン事業のFUNDINNOが12月5日上場、これ大丈夫なんかな?
https://ss2286234570.livedoor.blog/archives/2025-12-04.html
未上場株取引のファンディーノ上場 個人が新興にリスクマネー供給
https://www.nikkei.com/article/DGXZQOUC0522O0V01C25A2000000/
2025年12月5日 18:47 日本経済新聞
株式投資型クラウドファンディングを展開するFUNDINNO(ファンディーノ)が5日、東証グロース市場に上場した。未上場株取引を主力とする新興企業の上場は日本で初めて。スタートアップにリスクマネーを供給する担い手はこれまで機関投資家などプロに限られていた。上場を機に個人に裾野を広げる狙いがある。
未上場株取引の普及には課題もある。ファンディーノの投資先で上場によりリターンを獲得できた事例は2件に限られる。グロース市場では上場後に不正会計が発覚したオルツのような事例もあり、審査を充実させるなど財務情報やガバナンス(企業統治)の信頼性をチェックする体制の整備も欠かせない。
2026年05月31日
【悲報】米ブルーオリジンのロケットが爆発 スペースXとの競争に大打撃💦
米ブルーオリジンのロケットが爆発 スペースXとの競争に打撃
https://www.nikkei.com/article/DGXZQOGN294HW0Z20C26A5000000/
2026年5月29日 15:12 日本経済新聞
米アマゾン・ドット・コム創業者のジェフ・ベゾス氏が率いる米宇宙企業ブルーオリジンは28日、試験中に異常が起きたと発表した。打ち上げ準備中だった主力ロケットが、米南部フロリダ州の発射台で爆発したとみられる。ブルーオリジンはスペースXの対抗馬として期待されてきた。スペースXがロケットを年間100回以上打ち上げており市場を席巻している。
2026-05-30 03:1
2026年5月29日、ブルーオリジンの大型ロケット「ニューグレン」がケープカナベラルでの地上燃焼試験中に爆発し、宇宙関連株が急落、時価総額約80億ドル(約1.3兆円)が吹き飛んだ。衛星通信のASTスペースモバイルは18.5%安と最大の下落率を記録。ドイツ銀行は投資判断を引き下げ、衛星展開スケジュールが半年遅れると警告した。
商業宇宙セクターは金曜日、ブルーオリジンの大型ロケット「ニューグレン」が地上試験中に巨大な火球と化したことを受け、時価総額約80億ドル(約1.3兆円)を失った。衛星通信事業者ASTスペースモバイルを筆頭に、狼狽売りが広がった。
ASTスペースモバイル(ASTS)の株価はこの日、一時18.5%下落し、宇宙関連株の中で最大の下げを演じた。同社の主力打ち上げ手段の一つが、木曜深夜のケープカナベラルでの試験中に事実上破壊されたためだ。ブルーオリジンが「第1段エンジン7基による通常の燃焼試験」と説明したこの爆発は、同社唯一のニューグレン運用射点である第36発射施設に甚大な損傷を与えた。
この爆発は、スペースXの待望される新規株式公開(IPO)を前に投機的な上昇相場にあった宇宙産業全体に衝撃波を走らせた。宇宙関連ETF「プロキュア・スペースETF(UFO)」は今年最大の下げを記録する見通し。ロケット・ラボ(RKLB)は9.3%安、インテュイティブ・マシンズ(LUNR)とレッドワイヤー(RDW)はそれぞれ約14%下落した。プラネット・ラボ(PL)は13%安、ボイジャー・テクノロジーズ(VOYG)も5%超の下落となった。

ブルーオリジン爆発事故とSpaceX評価額引き下げで米宇宙関連株が急落、バブル崩壊の兆し
https://finance.biggo.jp/news/5iqpiZ4B-PfaobXfsnhz
2026-06-03 03:47
米国の宇宙関連株が6月初め、2日連続で猛烈な売りに見舞われた。Procure Space ETFの基準価額は52週高値から10%以上下落し、AST SpaceMobile、ロケットラボ、レッドワイヤーなどの個別銘柄は7%から16%の下落率を記録した。今回の急落は2つの出来事が引き金となった。ブルーオリジンの大型ロケット「ニューグレン」が静的燃焼試験中に大爆発を起こし、開発スケジュールが1年遅れる可能性が浮上したこと、そしてSpaceXのIPO目標評価額が2兆ドル超から1.8兆ドル(約288兆円)に引き下げられたとの報道だ
https://www.nikkei.com/article/DGXZQOGN294HW0Z20C26A5000000/
2026年5月29日 15:12 日本経済新聞
米アマゾン・ドット・コム創業者のジェフ・ベゾス氏が率いる米宇宙企業ブルーオリジンは28日、試験中に異常が起きたと発表した。打ち上げ準備中だった主力ロケットが、米南部フロリダ州の発射台で爆発したとみられる。ブルーオリジンはスペースXの対抗馬として期待されてきた。スペースXがロケットを年間100回以上打ち上げており市場を席巻している。
一方、ブルーオリジンは4月に大型ロケット「ニューグレン」の3回目となる打ち上げを行った。この時の打ち上げでは、積み荷の地球低軌道への投入には失敗したものの、スペースXの専売特許だったロケットの一部再使用に成功していた。米航空宇宙局(NASA)が主導する月探査「アルテミス計画」でも、2027年の訓練でスペースXとブルーオリジン両社の機体のどちらか、もしくは両方を訓練で使用する予定としている。
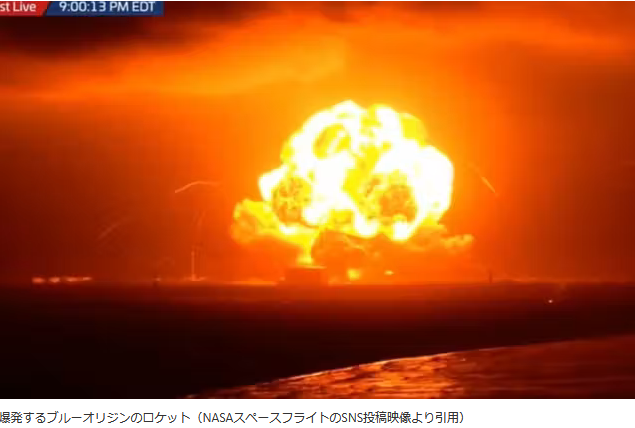
ブルーオリジンの射点爆発、宇宙関連株で時価総額80億ドル消失——ASTスペースモバイルは18%急落
https://finance.biggo.jp/news/unPzdJ4BrAZSr0oSNlxY2026-05-30 03:1
2026年5月29日、ブルーオリジンの大型ロケット「ニューグレン」がケープカナベラルでの地上燃焼試験中に爆発し、宇宙関連株が急落、時価総額約80億ドル(約1.3兆円)が吹き飛んだ。衛星通信のASTスペースモバイルは18.5%安と最大の下落率を記録。ドイツ銀行は投資判断を引き下げ、衛星展開スケジュールが半年遅れると警告した。
商業宇宙セクターは金曜日、ブルーオリジンの大型ロケット「ニューグレン」が地上試験中に巨大な火球と化したことを受け、時価総額約80億ドル(約1.3兆円)を失った。衛星通信事業者ASTスペースモバイルを筆頭に、狼狽売りが広がった。
ASTスペースモバイル(ASTS)の株価はこの日、一時18.5%下落し、宇宙関連株の中で最大の下げを演じた。同社の主力打ち上げ手段の一つが、木曜深夜のケープカナベラルでの試験中に事実上破壊されたためだ。ブルーオリジンが「第1段エンジン7基による通常の燃焼試験」と説明したこの爆発は、同社唯一のニューグレン運用射点である第36発射施設に甚大な損傷を与えた。
この爆発は、スペースXの待望される新規株式公開(IPO)を前に投機的な上昇相場にあった宇宙産業全体に衝撃波を走らせた。宇宙関連ETF「プロキュア・スペースETF(UFO)」は今年最大の下げを記録する見通し。ロケット・ラボ(RKLB)は9.3%安、インテュイティブ・マシンズ(LUNR)とレッドワイヤー(RDW)はそれぞれ約14%下落した。プラネット・ラボ(PL)は13%安、ボイジャー・テクノロジーズ(VOYG)も5%超の下落となった。
目下、アメリカのロケット事業においてトップ争いをしてるのがスペースXと
Amazon.comの創業者であるジェフ・ベゾス氏の率いるブルー・オリジンですφ(.. )
ただロケットを打ち上げる能力やその実績ではスペースXが圧倒的な状況です🚀
スペースXのライバルにあたるブルー・オリジン社のロケットが爆発事故を起こした影響で、アメリカの株式市場では宇宙関連銘柄の株価が急落し
ただ個人的にはスペースXの上場後の評価額があまりに引き上がりまくってたので
(むしろ投資後に不安を感じるほどあまりに高すぎると感じてたので)
ライバル社の失敗によりスペースXの上場後の時価総額が低めになるのは嬉しいです
ちなみにスペースXは今のところはただの赤字会社なので株価にそう期待はしてません
むしろ上場後に買ったところでしばらく長い期間含み損を抱える可能性が十分ありえそうであることも理解してますし、そんな事態も理解しています(´・ω・`)
ただスペースX社が上場によって12兆円もの資金を手に入れることで、より大きな投資が行いやすくなり、実質的にロケット事業の独占ができるのではないかと考えてます
、より大きな投資が行いやすくなり、実質的にロケット事業の独占ができるのではないかと考えてますただ半年後とか、1年後とかそんな短期的な期待で買おうとは全く考えていません。
10〜15年の超長期で期待して買ってみたいと考えてるってくらいの話ですにょ(σ´∀`)σ
2019年05月30日
アマゾンCEOの元妻、資産360億ドルの半分を寄付へ
https://ss2286234570.livedoor.blog/archives/2019-05-30.html
2024年08月30日
←オレたち合わせて80兆円、オレたち合わせて8,000万円→
https://ss2286234570.livedoor.blog/archives/2024-08-30.html
アマゾンCEOの元妻、資産360億ドルの半分を寄付へ
https://ss2286234570.livedoor.blog/archives/2019-05-30.html
2024年08月30日
←オレたち合わせて80兆円、オレたち合わせて8,000万円→
https://ss2286234570.livedoor.blog/archives/2024-08-30.html

ブルーオリジン爆発事故とSpaceX評価額引き下げで米宇宙関連株が急落、バブル崩壊の兆し
https://finance.biggo.jp/news/5iqpiZ4B-PfaobXfsnhz
2026-06-03 03:47
米国の宇宙関連株が6月初め、2日連続で猛烈な売りに見舞われた。Procure Space ETFの基準価額は52週高値から10%以上下落し、AST SpaceMobile、ロケットラボ、レッドワイヤーなどの個別銘柄は7%から16%の下落率を記録した。今回の急落は2つの出来事が引き金となった。ブルーオリジンの大型ロケット「ニューグレン」が静的燃焼試験中に大爆発を起こし、開発スケジュールが1年遅れる可能性が浮上したこと、そしてSpaceXのIPO目標評価額が2兆ドル超から1.8兆ドル(約288兆円)に引き下げられたとの報道だ
データによると、月曜日の終値時点で、運用資産残高が約12億ドル(約1,900億円)の宇宙テーマETF「Procure Space ETF(UFO.US)」の基準価額は、2取引日で52週高値の67.81ドル(約1.1万円)から10%以上下落し、それまでの上昇幅の大半をほぼ帳消しにした。個別銘柄の売りはさらに悲惨な状況だ。宇宙通信株のAST SpaceMobile(ASTS.US)は月曜日に7%近く急落し、一時は下落率が大きすぎたため取引が一時停止された。ロケットラボ(RKLB.US)は15%超の下落、インテュイティブ・マシーンズ(LUNR.US)は約13%下落した。1カ月前に史上最高値を更新し、年初来で一時223%の上昇を記録していた宇宙インフラ企業のレッドワイヤー(RDW.US)でさえ、約16%の急落となった。
インテュイティブ・マシーンズ(LUNR) 33.63$ −0.20$(−0.59%) ※6/4終値
ASTスペースモバイル(ASTS) 107.29$ −0.44$(−0.41%) ※6/4終値
ロケットラブ(RKLB) 119.95$ +5.25$(+4.58%) ※6/4終値
レッド・ワイヤー(RDW) 21.43$ +2.81$ (+15.09$) ※6/4終値
2026年05月07日
SBI新生銀行の決算と株価を振り返ってみる(´・ω・`)
住信SBIネット銀行株で「70億円を利益確定」した個人投資家・片山晃氏が語る
住信SBIネット銀行は、ほぼ初値(初値1222円。公開価格は1200円)で200万株程度買いました。途中、多少売買しましたが、200万株程度は継続して保有していました。NTTドコモによるTOB価格が4900円だったので、利益確定額は70億円程度です。現在の総資産額は250億円程度です。
株価の割安感という意味では、住信SBIが上場したとき、米シリコンバレーバンク(SVB)の問題で銀行セクターの株価が調整していました。将来性と割安感、二つの要素があったので自信を持って大きく買うことができました。
SBI新生銀、前期最終を13%上方修正・26期ぶり最高益、配当も8円増額
https://kabutan.jp/stock/news?code=8303&b=k202604230001
2026年04月23日11時30分 Kabutan
SBI新生銀行 <8303> [東証P] が4月23日昼(11:30)に業績・配当修正を発表。26年3月期の連結最終利益を従来予想の1000億円→1130億円(前の期は844億円)に13.0%上方修正し、増益率が18.3%増→33.7%増に拡大し、26期ぶりに過去最高益を更新する見通しとなった。
https://kabutan.jp/stock/news?code=8303&b=k202604230001
2026年04月23日11時30分 Kabutan
SBI新生銀行 <8303> [東証P] が4月23日昼(11:30)に業績・配当修正を発表。26年3月期の連結最終利益を従来予想の1000億円→1130億円(前の期は844億円)に13.0%上方修正し、増益率が18.3%増→33.7%増に拡大し、26期ぶりに過去最高益を更新する見通しとなった。
SBI新生銀行、26年3月期純利益34%増 手数料収益が堅調
https://www.nikkei.com/article/DGXZQOUB011RA0R00C26A5000000/
2026年5月1日 16:05 日本経済新聞
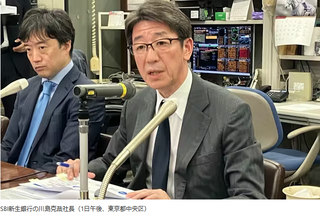
SBI新生銀行が1日発表した2026年3月期の連結純利益は前の期比34%増の1134億円だった。住宅ローンや法人取引の手数料収入が伸びた。前身の日本長期信用銀行が1998年の経営破綻に伴う特別公的管理を終えた後の01年3月期以降で最高益だった。
本業のもうけを示す実質業務純益は10%増の1206億円だった。住宅ローンやストラクチャードファイナンス(仕組み金融)の手数料など非資金利益が増えた。預金を増やす目的で預金金利を高め、貸出金利との差分を得る金利収入など資金利益は減った。
27年3月期通期の純利益予想は非開示とした。税金等調整前純利益予想は前期比8%増の1320億円とした。
https://www.nikkei.com/article/DGXZQOUB011RA0R00C26A5000000/
2026年5月1日 16:05 日本経済新聞
SBI新生銀行が1日発表した2026年3月期の連結純利益は前の期比34%増の1134億円だった。住宅ローンや法人取引の手数料収入が伸びた。前身の日本長期信用銀行が1998年の経営破綻に伴う特別公的管理を終えた後の01年3月期以降で最高益だった。
本業のもうけを示す実質業務純益は10%増の1206億円だった。住宅ローンやストラクチャードファイナンス(仕組み金融)の手数料など非資金利益が増えた。預金を増やす目的で預金金利を高め、貸出金利との差分を得る金利収入など資金利益は減った。
27年3月期通期の純利益予想は非開示とした。税金等調整前純利益予想は前期比8%増の1320億円とした。
さて12/16にSBI新生銀行の上場後の株価予想についてここで振り返ってみますφ(.. )
比較対象の株価は昨年にブログ記事を書き終えた日の12/19の終値と比べます。
とりあえずSBI新生銀行の決算も発表されたし、本日5/7の終値と比較します(´・ω・`)
SBI新生銀行については前回のブログ記事で書いたように上がりませんでした
確かに上場前の業績伸び率は非常に高かったんですが、そもそも高い成長率や業績の上振れもほぼほぼ全て事前に株価に折り込まれていたことがすべてでしょう
上場してすぐに業績上振れとか材料も発表されて一時的に株価が上がってはいましたが
恐らく、そのへんもあらかた織り込んだうえでの株価だったんでしょうねΣ(゚д゚;)
2026年1〜2月は一時的に2,200円あたりまで上げたもののその後はズル下げ相場です
そもそもIPOを行った期の決算があまりに良すぎたので、これを大きく上回る決算でなければ株価が上げにくい状況と言えるかもしれません(´・ω・`)
前回は2025年12月に日銀が利上げしたので、もし年内6〜8月あたりに利上げがあればSBI新生銀行の決算も再度大きく伸びて株価も上がる可能性もありえるでしょうけど
下記はSBI新生銀行と主に地銀との株価を比較したものとなりますφ(.. )
昨年12月に書いたように、成長をIPO時に織り込んだ割高なSBI新生銀行を買うよりも
割安で業績の良い地銀株を買った方がましだったという結果になりますた
SBI新生銀行(8303) 1,693円 −24円 (−1.40%)
12/19は1,731円 ➡ 5/7は1,693円 −38円 (−2.19%)
琉球銀行(8399) 2,538円 +39円 (+1.56%)
12/19は1,832円 ➡ 5/7は2,538円 +706円 (+38.5%)おきなわフィナンシャルグループ(7350) 5,790円 +200円 (+3.58%)
12/19は4,705円 ➡ 5/7は5,790円 +1,085円 (+23.0%)京都フィナンシャルグループ(5844) 4,499円 +126円 (+2.88%)
https://finance.yahoo.co.jp/quote/5844.T/chart12/19は3,471円 ➡ 5/7は4,499円 +1,028円 (+29.6%)
ほくほくフィナンシャル(8377) 6,184円 +245円 (+4.13%)
12/19は4,567円 ➡ 5/7は6,184円 +1,617円 (+35.4%)第四北越フィナンシャルグループ(7327) 2,020円 +76円 (+2.04%)
https://finance.yahoo.co.jp/quote/7327.T/chart12/19は1,649円 ➡ 5/7は2,020円 +371円 (+22.4%)
ひろぎんホールディングス(7337) 1,917円 +74.5円 (+1.68%)
https://finance.yahoo.co.jp/quote/7337.T/chart12/19は1,608円 ➡ 5/7は1,917円 +309円 (+19.2%)
七七銀行(8341) 3,084円 +80円 (+2.66%)
12/19は2,541円 ➡ 5/7は3,084円 +543円 (+21.3%)※七七銀行は3月末に3分割してるので、分割後を考慮した株価で比較してます
住信SBIネット銀行はロシアによるウクライナ侵攻の影響でIPOをいったん見送っており
その後、再度IPOを行うタイミングでアメリカの地銀の破綻などで地合いが悪くなり
公開価格を1,920円から1,200円に大幅に引き下げたという苦渋の選択がありました・・・。結果的に投資家は業績がよいのに住信SBIネット銀行を安く買いチャンスが生まれました
だからこそそのタイミングで住信SBIネット銀行を仕込んだ投資家が多かったんでしょう。
楽天銀行も同じような時期にIPOしており、こちらもアメリカの地銀の不安の影響を受けて非常に割安な価格で上場したため、最初からお得な価格で買うチャンスがありました
一方で、SBI新生銀行は株式市場が非常によい時期にIPOを行ったために、
かなり業績の先行きまで織り込んだ割高な価格で上場する運びとなりました(´・ω・`)
そんな背景があったからこそ「SBI新生銀行が上場しても買う気はまったくない」と
昨年12月に書いたわけで、実際にその通りの結果になったものだと考えています
2025年12月16日
SBI新生銀行、12月17日に再上場 時価総額は1.3兆円を想定
https://ss2286234570.livedoor.blog/archives/2025-12-16.html
SBI新生銀行、12月17日に再上場 時価総額は1.3兆円を想定
https://ss2286234570.livedoor.blog/archives/2025-12-16.html
2023年04月20日
楽天銀行、1株1400円でプライム市場上場へ…717億円の資金調達見込む
2023年04月17日
住信SBIネット銀、「1年越し上場」の理想と現実 〜将来性について〜
2023年04月05日
住信SBIネット銀行が上場! 〜将来の成長性と時価総額〜
2026年04月25日
GMOフィナンシャルHD、社長交代発表 GMOコインは上場準備
GMOフィナンシャルHD、社長交代発表 GMOコインは上場準備
https://www.nikkei.com/article/DGXZQOUB0491Q0U6A200C2000000/
2026年2月4日 19:27 日本経済新聞
仮想通貨10社超、上場計画 コインチェック、米ナスダックに ビットコイン上昇が追い風
https://www.nikkei.com/article/DGKKZO85430920S4A211C2EE9000/
2024年12月13日 2:00 日本経済新聞
世界の暗号資産(仮想通貨)関連会社で新規株式公開(IPO)を目指す動きが活発だ。米ナスダックなどへの上場を申請・検討している企業は10社を超え、実現すれば上場会社数は現在の約30社から急拡大する。ビットコイン価格が10万ドルを超える活況と、トランプ次期政権の誕生への期待が追い風となっている。
マネックスグループ傘下で暗号資産(仮想通貨)交換業を手がけるコインチェックグループが特別買収目的会社(SPAC)との合併を経て11日、米証券取引所ナスダックに上場した。時価総額は約17億4000万ドル(約2700億円)。コインチェック株を用いて日米などで仮想通貨関連事業者を積極的に買収する方針だ。
日本の仮想通貨交換業としては初の米国上場事例となった。11日終値は13.35ドルで、合併先のSPAC「サンダーブリッジ・キャピタルパートナーズ」の前日終値比で9%高い水準だった。
コインチェックは18年1月に大規模な仮想通貨流出事件が発覚し、同年4月にマネックスGの完全子会社になった。上場時の時価総額は、当時の買収金額36億円の約75倍に相当する。上場後もマネックスGは約8割のコインチェック株を保有する。
投資会社ブロックチェーン・コインベスターズによると、仮想通貨関連の上場企業は世界で約30社ある。ただ、世界の主要テック企業が集うナスダックに上場する交換業は米コインベース・グローバル(時価総額790億ドル程度)とコインチェックのみだ。新規上場計画は相次いでいる。上場を申請・検討している企業は10社を超えている。

仮想通貨業者のGMOコインが新規上場準備に入ったと発表したようですφ(.. )
ちなみにこれまで国内の仮想通貨業者が上場したのはコインチェックの1例があるのみで、しかもコインチェックはNASDAQへの上場なので国内市場での上場事例はありません
チャートを見てると株価はボロボロですね。悲惨の一言です(´;ω;`)
2025年12月25日
【悲報】仮想通貨の申告分離課税の開始、2028年からだった・・・
https://ss2286234570.livedoor.blog/archives/2025-12-25.html
2025年11月21日
【朗報】2026年から仮想通貨に申告分離課税の適用開始か!?
https://ss2286234570.livedoor.blog/archives/2025-11-21.html
2022年04月01日
ビットフライヤーHD、3年で4度目の社長交代
https://ss2286234570.livedoor.blog/archives/2022-04-01.html
https://www.nikkei.com/article/DGXZQOUB0491Q0U6A200C2000000/
2026年2月4日 19:27 日本経済新聞
GMOフィナンシャルホールディングス(HD)は4日、連結子会社で暗号資産交換業のGMOコイン(東京・渋谷)が東京証券取引所への株式上場を準備していると発表した。GMOフィナンシャルHDは同日、上場準備の一環としてGMOコインの社長を兼務する石村富隆社長が退任し、高島秀行会長が社長を兼務する人事も発表した。「経営の独立性確保とガバナンス体制の一層の強化」が目的としている。
仮想通貨取引所運営のGMOコイン、東証上場に向けた準備を開始
https://coinpost.jp/?p=686599
2026/02/04 19:38 CoinPost
GMOコインは今回の上場準備について、日本の暗号資産業界が大きな転換期を迎えている中での戦略的な判断だと説明している。
同社は、デジタル経済の進展や金融政策の変化、制度整備を背景に、ブロックチェーン技術の発展やトークン化資産、ステーブルコインの拡大により新たな金融・投資機会が創出される一方、サイバーセキュリティやマネー・ローンダリング対策の高度化など、事業者にはこれまで以上に高い信頼性と透明性が求められていると指摘。
また、暗号資産ETFの解禁や税制改正の進展により、暗号資産の「金融商品」としての位置付けが明確化される見通しであり、市場の裾野拡大が期待される一方、新規参入に伴う競争環境の変化が予想されるなど、業界は新たな成長段階へと移行しつつあるとの認識を示した。このような事業環境のもと、GMOコインは「健全で開かれた暗号資産関連市場のリーディングカンパニー」を目指し、株式上場を通じた優秀な人材の確保や株式市場との継続的な対話による経営力の強化に取り組み、デジタル金融市場の発展に貢献していく方針だ。
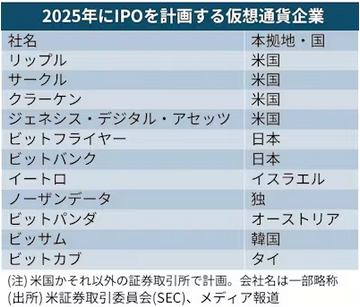
国内ではbitbankを運営するビットバンクやbitFlyerも上場準備を進めていることが確認される中、暗号資産業界の規制整備や市場拡大を背景に、取引所の事業基盤強化に向けた動きが活発化している。
https://www.nikkei.com/article/DGKKZO85430920S4A211C2EE9000/
2024年12月13日 2:00 日本経済新聞
世界の暗号資産(仮想通貨)関連会社で新規株式公開(IPO)を目指す動きが活発だ。米ナスダックなどへの上場を申請・検討している企業は10社を超え、実現すれば上場会社数は現在の約30社から急拡大する。ビットコイン価格が10万ドルを超える活況と、トランプ次期政権の誕生への期待が追い風となっている。
マネックスグループ傘下で暗号資産(仮想通貨)交換業を手がけるコインチェックグループが特別買収目的会社(SPAC)との合併を経て11日、米証券取引所ナスダックに上場した。時価総額は約17億4000万ドル(約2700億円)。コインチェック株を用いて日米などで仮想通貨関連事業者を積極的に買収する方針だ。
日本の仮想通貨交換業としては初の米国上場事例となった。11日終値は13.35ドルで、合併先のSPAC「サンダーブリッジ・キャピタルパートナーズ」の前日終値比で9%高い水準だった。
コインチェックは18年1月に大規模な仮想通貨流出事件が発覚し、同年4月にマネックスGの完全子会社になった。上場時の時価総額は、当時の買収金額36億円の約75倍に相当する。上場後もマネックスGは約8割のコインチェック株を保有する。
投資会社ブロックチェーン・コインベスターズによると、仮想通貨関連の上場企業は世界で約30社ある。ただ、世界の主要テック企業が集うナスダックに上場する交換業は米コインベース・グローバル(時価総額790億ドル程度)とコインチェックのみだ。新規上場計画は相次いでいる。上場を申請・検討している企業は10社を超えている。
法定通貨に連動するステーブルコインの発行大手、米サークル・インターネット・ファイナンシャルは24年1月に米証券取引委員会(SEC)に上場申請を提出。米仮想通貨交換業大手の米クラーケンも25年に上場申請を検討していると米メディアは報じている。日本でもビットフライヤーやビットバンクが上場を目指している。
※動画あり
仮想通貨業者のGMOコインが新規上場準備に入ったと発表したようですφ(.. )
ちなみにこれまで国内の仮想通貨業者が上場したのはコインチェックの1例があるのみで、しかもコインチェックはNASDAQへの上場なので国内市場での上場事例はありません
さらに言うと、bitFlyer(ビットフライヤー)やビットバンクも一応のところ上場準備中と発表しておりそのまま数年経っているのでいつのことになるやらといった感じ(´・ω・`)
よくよく読むとGMOコインは上場の準備を開始したとあるだけで予定などもすべて不明
具体的に上場予定があるとも書いてないですし、数年先なのかもしれません(´・ω・`)
<GMOコインが上場したい理由>
��DMMビットコインみたいに仮想通貨を盗まれた際の補填資金を上場で確保したい。
�◆平堂饉劼�)上場で調達した資金で銀行・保険事業に追加投資したい。
��GMOコイン上場してこれまでの投資資金を回収したい。
ちなみに仮想通貨業者の株がIPOされたら買いかと聞かれたら絶対「NO!!」でそ
NASDAQに上場したコインチェックの株価を見たらその理由は言わなくても分かるはず。
2025年1月に上場してからわずか1年ちょっとで株価は1/7〜1/8まで暴落してます
確かに2025年2月以降から仮想通貨の地合いが悪化してズルズル下げてるとか
仮想通貨から金に資金が流れて投資資金が吸収されたとかいろいろ背景はありますが、
そもそも仮想通貨が上昇するのは2年に1回とか、1年半に1回とかかなり短めです
正直なところ、現状において仮想通貨業者の株に投資したいメリットを感じません。
ただし条件付きで投資してもよいなという点が1つだけありますφ(.. )
アメリカが2025年1月から政権交代したことで仮想通貨の規制緩和を行っています
その影響もあって、2028年から日本国内でも仮想通貨の申告分離課税が開始予定です。
さらに仮想通貨の上場ETFもそう遠くないうちに許認可が下りるとも言われてます
そして「仮想通貨のレバレッジ規制緩和」の可能性もこの先あるかもです。
です。以前はレバレッジ上限が25倍とかでしたが現在は仮想通貨のレバレッジ上限は2倍です
もし規制緩和で流動性の高い通貨(ビットコ、イーサリアム、ビットコインキャッシュ、リップル)のみでもレバ規制が緩和されたら一気に取引が爆増するかもしれません
bitFlyer(ビットフライヤー)
直近の決算は未開示なので不明。大株主は経営者の加治氏でしょう。たぶん。
ビットバンク
直近の決算は大株主はミクシィやセレスです。
直近決算は2025/01〜2025/12期ですが約7億円の赤字ですねこれ。
GMOコイン
直近の決算は2025/01〜2025/12期で25億1,800万円の黒字。大株主はGMOFHDです。
その前の決算は2024/01〜2024/12期で25億1,800万円の黒字
コインチェック・グループ 1.82$ −0.03$ (−1.62%)
https://finance.yahoo.co.jp/quote/CNCK/chart上場時は時価総額2700億円でしたが現在は円安になったのに385億しかありません
GMOフィナンシャルホールディングス(7177) 1,052円 +13円 (+1.25%)
GMOコイン上場準備のIRを出したころから株価は上向きのようです金・原油の高騰でCFDの売り上げが増えて配当予想を増額したようですφ(.. )
2025年12月25日
【悲報】仮想通貨の申告分離課税の開始、2028年からだった・・・
https://ss2286234570.livedoor.blog/archives/2025-12-25.html
2025年11月21日
【朗報】2026年から仮想通貨に申告分離課税の適用開始か!?
https://ss2286234570.livedoor.blog/archives/2025-11-21.html
2025年10月14日
ビットコイン、200億ドル規模の強制清算−週末相場急落の余波
https://ss2286234570.livedoor.blog/archives/2025-10-14.html
ビットコイン、200億ドル規模の強制清算−週末相場急落の余波
https://ss2286234570.livedoor.blog/archives/2025-10-14.html
2022年04月01日
ビットフライヤーHD、3年で4度目の社長交代
https://ss2286234570.livedoor.blog/archives/2022-04-01.html
2026年04月14日
【朗報】12月上場パーソナルトレーニングジム屋のフィットクルーさん、19時すぎにこっそり下方修正を発表・・・
フィットクルー、今期経常を一転40%減益に下方修正
https://kabutan.jp/stock/news?code=469A&b=k202604140197
2026年04月14日19時00分 Kabutan
フィットクルはS安ウリ気配、ピラティス事業の譲受で26年11月期は一転営業減益に
https://kabutan.jp/stock/news?code=469A&b=n202604150417
2026年04月15日10時52分 Kabutan
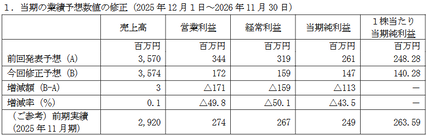
フィットクルー<469A>はストップ安ウリ気配となっている。同社は昨年12月12日に東証グロース市場へ新規上場した直近IPO銘柄でパーソナルトレーニングジムの運営などを行っている。14日の取引終了後、26年11月期第1四半期(25年12月〜26年2月)の単独決算を発表するとともに、通期利益予想を減額修正した。今期の売上高予想は従来予想の35億7000万円から35億7400万円(前期比22.4%増)とした一方、営業利益予想は3億4400万円から1億7200万円(同37.1%減)に引き下げた。営業利益は増益予想から一転減益となる見込みであり、これを嫌気した売りが出ている。
https://kabutan.jp/stock/news?code=469A&b=k202604140197
2026年04月14日19時00分 Kabutan
フィットクルー <469A> [東証G] が4月14日大引け後(19:00)に決算を発表。26年11月期第1四半期(25年12月-26年2月)の経常利益(非連結)は200万円となった。併せて、通期の同利益を従来予想の3億1900万円→1億5900万円(前期は2億6700万円)に50.2%下方修正し、一転して40.4%減益見通しとなった。
フィットクルーの公開価格は2200円に決定、12月12日グロース市場に新規上場
https://kabutan.jp/stock/news?code=469A&b=n202512041091
2025年12月04日17時21分 Kabutan
12月12日付で東証グロース市場に新規上場予定のフィットクルー<469A>の公開価格が、仮条件(2000〜2200円)の上限である2200円に決定した。
同社は、パーソナルトレーニングジムの運営が主な事業。美容や健康意識が高い若年女性をターゲットとした「UNDEUX SUPERBODY」を都心部を中心に31店舗展開しているほか、同じコンセプトで郊外を中心に展開する「UNDEUX SUPERBODY LIFE」を14店舗、性別に関係なくいつまでも健康であり続けるために運動と栄養指導でサポートする「Dr.plus Fit」を4店舗展開。このほかパーソナルトレーナー養成スクールを4店舗(いずれも25年8月末現在)運営している。
業績予想の修正に関するお知らせ
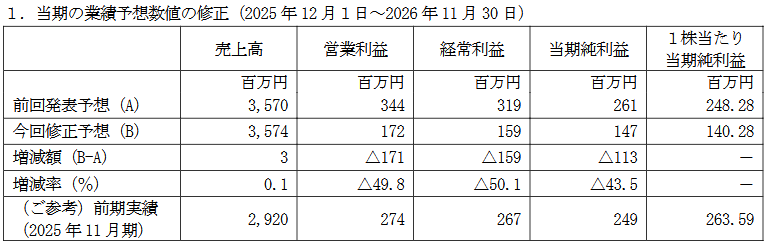
さて、昨年2025年12月に上場したばかりのフィット狂うとかいうクソ株が、
上場後初の4半期決算で大幅下方修正を発表して投資家から失笑を買ってるようです
を発表して投資家から失笑を買ってるようです決算発表は通常15時〜16時台が多いのですが、フィットクルーはド派手な下方修正のため
時間をずらして19時にこっそり株主にバレないよう4半期決算と下方修正を発表しました
※夜間PTS
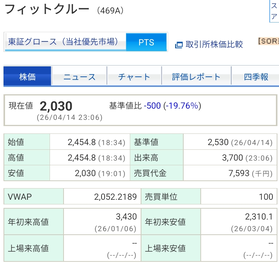
普段は出来高も多くない銘柄なのに夜間PTSでも売りが殺到し、一瞬にしてストップ安
ほぼ買いが入ることもなく躊躇なく2,030円に張り付いて夜間PTSを終えましたφ(.. )
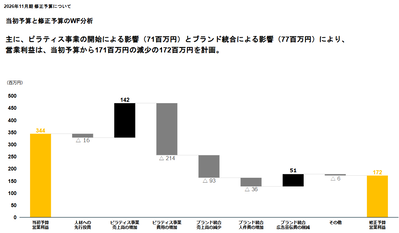
下方修正の理由に「上場費用が嵩んだ」だの「事業拡大のために人件費を増やした」だの
もっともらしい言い訳が決算資料に書いてるけど、完全に株主舐めてますね(゚д゚)、ペッ
下方修正の理由なんてそもそも上場の12月前時点で絶対知ってただろと・・・
こいつはくせえッー!
ゲロ以下のにおいがプンプンするぜッーーッ!
こんな悪には出会ったことがねえほどになァーーー!
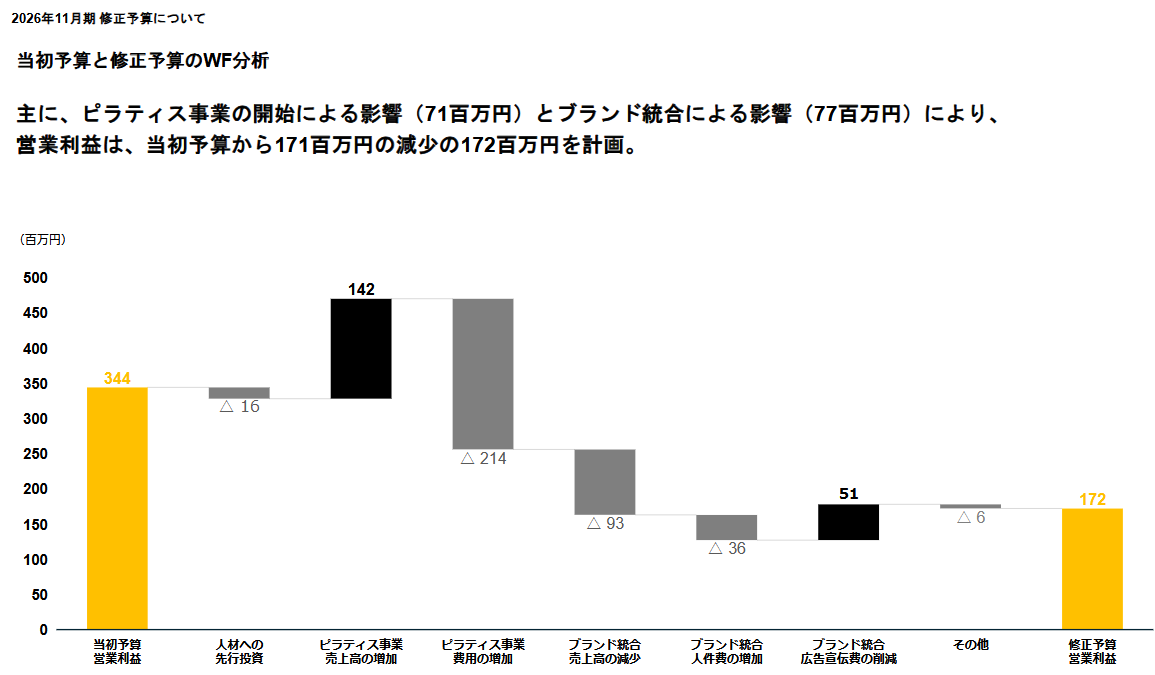
ピラティス事業とブランド統合で営業利益が減っただと?
ちがうねッ!!
こいつ(フィットクルー)は生まれついてのクソ株だッ!
ジョースターさん、早ええとこ東証で売っちまいな!
.
IPOの情報を見ると、フィットクルーは公募価格が2,200円で初値は3,000円でした
しかし今回の下方修正で株価が急落し上場来安値を更新したようです(´・ω・`)
上場来安値を更新したようです(´・ω・`)そもそもフィットクルーの公募価格は2,200円なので、上場後に高値掴みしたアホ投資家さんも公募に申込んでIPOで当てた人も全員含み損という悲惨な状態ですΣ(゚д゚;)
.
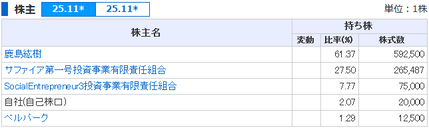
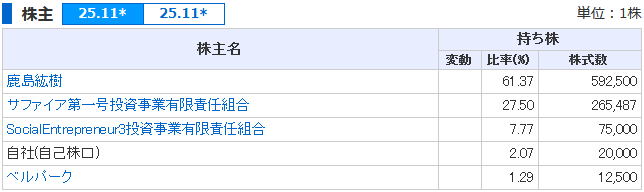
大株主情報
今回については昨年12月の上場時点で業績悪化するの判ってたんじゃないでそか
上場前にかなり意図的に数字を盛ってインチキ業績予測を開示た可能性ありそうです・・・
ここまでの約4ヶ月間で大株主の誰かがかなり売り抜けて逃げた可能性もありそう(´・ω・`)
最近はイラン・アメリカの交戦も下火になり株式市場も落ち着きを取り戻してきてます。
日経平均も順調に上がっているのにIPO市場だけは底抜け状態で公募割れの連続・・・
公募割れの連続・・・クソ株を掴んだ投資家が投げて、拾った投資家がまた安値で投げるバケツリレー状態
数年前から「こんなクソ株ばっか上場すんなよ」と真剣に思ってしまうくらいの
」と真剣に思ってしまうくらいの小型のクソ株、ドブカス株が大量にIPOしているので当然と言えば当然の結果でしょう
フィットクルーなんて上場直後の最初のの4半期決算(12月〜2月期)なのに、最終利益が3ヶ月合計でたったの100万円という失笑もののドブカス決算です
直近の他のIPO銘柄もおかしな小型銘柄ばっかですし、期待値最悪レベルでそ👹
おれは株主をやめるぞ!
ジョジョーーーーッ!!
フィットクルー(469A) 2,030円 −500円 (−19.76%) ストップ安
ストップ安時価総額:21.8億円
フィットイージー(212A) 2,409円 +71円 (+3.04%)
時価総額:402億円
トゥエンティーフォーセブンホールディングス(7074) 200円 −2円 (−0.99%)
時価総額:17億円
フィットクルはS安ウリ気配、ピラティス事業の譲受で26年11月期は一転営業減益に
https://kabutan.jp/stock/news?code=469A&b=n202604150417
2026年04月15日10時52分 Kabutan
フィットクルー<469A>はストップ安ウリ気配となっている。同社は昨年12月12日に東証グロース市場へ新規上場した直近IPO銘柄でパーソナルトレーニングジムの運営などを行っている。14日の取引終了後、26年11月期第1四半期(25年12月〜26年2月)の単独決算を発表するとともに、通期利益予想を減額修正した。今期の売上高予想は従来予想の35億7000万円から35億7400万円(前期比22.4%増)とした一方、営業利益予想は3億4400万円から1億7200万円(同37.1%減)に引き下げた。営業利益は増益予想から一転減益となる見込みであり、これを嫌気した売りが出ている。
2025年12月16日
SBI新生銀行、12月17日に再上場 時価総額は1.3兆円を想定
SBI新生銀行が示した上場像、「IOI」という突破口
https://www.nikkei.com/article/DGXZQOUB0588H0V01C25A2000000/
2025年12月13日 5:00 日本経済新聞
SBI新生銀行は17日、東京証券取引所に再上場する。これに先立ち、カタール投資庁など海外の大手投資家は「関心の表明(Indication of Interest、IOI)」と呼ぶ出資意向を明らかにした。大手運用会社のファンドマネジャーは「今後日本で活用が増えるのでは」と話す。
7月に東証に上場を申請した頃、親会社のSBIホールディングスの首脳は「上場時の時価総額は1.5兆円を超えるだろう」と語った。主幹事証券らは高い目標設定だとして驚いた。12月に決めた公開価格を基にした想定時価総額は約1.3兆円になったが、25年に国内で最大級のIPOとなる見通しだ。
大型上場の秘策が培った海外人脈の活用だ。SBI新生銀行は上場時に新株を発行するほか、SBIHDの保有株の一部を欧米を中心に海外投資家へ売り出すことにした。まず引受証券会社が一定の株式を必ず割り当てる「親引け」で農林中央金庫と米KKRを新たな株主として確保し、それぞれ50億円と30億円を上限に株式購入を確約した。
さらにカタール投資庁、英M&Gインベストメンツ、米ブラックロックの3社からIPOに参加する前に購入意思を示すIOIを取り付けた。一連の手法は欧米や香港では活用が一般的だ。新規上場会社にとっては、機関投資家への割り当てにより長期投資を前提とした安定的な株主を得られる利点がある。他の投資家の呼び水になる効果もあり、株式売り出しでは海外投資家への販売比率が需要調査前の35%から40%に上がった。
結論から言うと、SBI新生銀行を買う気は一切ないというのが本音ですφ(.. )
https://www.nikkei.com/article/DGXZQOUB0588H0V01C25A2000000/
2025年12月13日 5:00 日本経済新聞
SBI新生銀行は17日、東京証券取引所に再上場する。これに先立ち、カタール投資庁など海外の大手投資家は「関心の表明(Indication of Interest、IOI)」と呼ぶ出資意向を明らかにした。大手運用会社のファンドマネジャーは「今後日本で活用が増えるのでは」と話す。
7月に東証に上場を申請した頃、親会社のSBIホールディングスの首脳は「上場時の時価総額は1.5兆円を超えるだろう」と語った。主幹事証券らは高い目標設定だとして驚いた。12月に決めた公開価格を基にした想定時価総額は約1.3兆円になったが、25年に国内で最大級のIPOとなる見通しだ。
大型上場の秘策が培った海外人脈の活用だ。SBI新生銀行は上場時に新株を発行するほか、SBIHDの保有株の一部を欧米を中心に海外投資家へ売り出すことにした。まず引受証券会社が一定の株式を必ず割り当てる「親引け」で農林中央金庫と米KKRを新たな株主として確保し、それぞれ50億円と30億円を上限に株式購入を確約した。
さらにカタール投資庁、英M&Gインベストメンツ、米ブラックロックの3社からIPOに参加する前に購入意思を示すIOIを取り付けた。一連の手法は欧米や香港では活用が一般的だ。新規上場会社にとっては、機関投資家への割り当てにより長期投資を前提とした安定的な株主を得られる利点がある。他の投資家の呼び水になる効果もあり、株式売り出しでは海外投資家への販売比率が需要調査前の35%から40%に上がった。
結論から言うと、SBI新生銀行を買う気は一切ないというのが本音ですφ(.. )
なぜなら割安感がないしむしろかなり高値での売り出し価格に感じるからです(((( ;゚д゚)))
(もちろん成長力が高いなら高値感は無視できるかもしれませんが)
住信SBIネット銀行は上場前から買う気満々で資金まで準備万端で挑みましたが、
とてもじゃないけどSBI新生銀行を今さら買いまくる、なんて気には到底なれません
住信SBIネット銀行はたしか2022年に当初は上場予定してたんですが、
いきなりロシアがウクライナに侵攻する事件が起きて市場が大きく動揺したので
多くの企業がIPOを見合わせて、特に銀行業の住信SBIネット銀行も市場があまりにも不安定な時期だってことを理由にIPOを見合わせたんですよね(´・ω・`)
そして2023年に再度上場しようとしたら今度は米シリコンバレー銀行(SVB)が破綻して
クレディ・スイス・グループ経営危機が発生して世界中で銀行株が叩き売られました
これらの事件が住信SBIネット銀行の上場に大きく影響したんですね(((( ;゚д゚)))
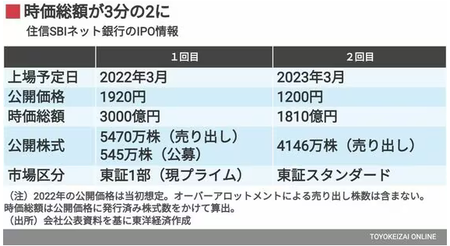
下の図にもありますが、2022年3月は1,920円と少し強気な公開価格だったのに
1年後に上場する際は2023年3月は1,200円の公開価格に37.5%も引き下げたんですね
しかもこのBlogでは四半期ごとのネット銀行の業績をきっちり調べて書いてたのでφ(.. )
住信SBIネット銀行だけでなくネット銀行の業績絶好調なのは知ってたんですね
当時のブログ見たらわかる通り、住信SBIネット銀行は前年比で最終利益が+25.5%で
で猛烈に成長して業績伸びてるのになぜかアメリカの銀行破綻で地合いが悪化したせいで
なぜか公開価格が下限1,200円にまで引き下げられるという事件が起きたんですね
だからこそとんでもない割安IPOだと確信して買いまくったんですにょ(σ´∀`)σ
これと同じことを片山さんも最近のダイヤモンドオンラインの記事で語ってます
住信SBIネット銀行のIPOは売り出す側が苦虫を噛み潰すような割安価格でした
まさに大バーゲンセールの割引価格だと知っていたから即座に買ったわけでそ(´∀`*)しかし、SBI新生銀行はむしろ売り出す側のSBIグループにとっては最高の価格ですが
市場で買う側の投資家として考えたら割高感が強いと感じるんですね(´・ω・`)
特にSBIグループは住信SBIネット銀行のIPOは苦渋の割安価格で売り出した失敗であって
だからこそ今回のSBI新生銀行のでは、自分たちの保有株を売り出すのに最高な価格でIPOしてくると思うので住信SBIネット銀行のIPOとは真反対だと思っています
そういう風に考えるとSBI新生銀行のIPOIでは株を買う気が起きないんですおね(´・ω・`)
そもそも投資では「売る側が笑顔で売ってくる」時は買い時ではないんじゃないでそか
SBI新生銀行 大株主情報
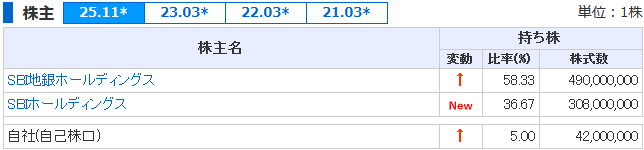
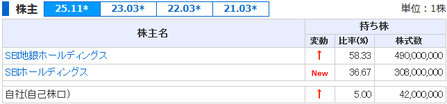
大株主比率を見るとSBIホールディングスとその傘下企業だけで95%を保有してます。
上場後にこんなに高い割合で株を保有し続ける意味もメリットもあまりないと思うので
この先で51〜57%くらいまで引き下げて売ってくるんじゃないかと思うんですね
SBI新生銀行は決算良いし、悪い銘柄とは思わないしそう言ってるわけではありません。
別に悪いとかどうとかではなく住信SBIネット銀行とはあまりに真反対すぎるんで、
売り手によって有利な価格で株を買うことが投資家にとって正しいと思えないんです
自分が強くそう感じるからこそSBI新生銀行を今買おうと思わないってことです(´・ω・`)
東証は今でもPBR1倍割れ企業に対して、1倍を上回るまで対策しろと言ってます
(銀行でなくとも、PBR1倍割れで業績の良い銘柄って他にも多いですよね)
日銀の利上げでPBRが1倍割れの銀行はさらに何かしらの対策をしてきそうです。
だったら素直に割安でPBRが1倍割れで、かつ業績の良い地銀を買えばいいわけですし、
上場時にすでに他のメガバンより割高感がありPBRも1倍を上回っている
SBI新生銀行を現時点で今すぐ買う意味があんまりないなと思うんだおねφ(.. )
金利上昇メリット関連株式
SBI新生銀行(8303) 1,731円 −69円 (−3.83%)
PBR1.50倍
琉球銀行(8399) 1,832円 +45円 (+2.42%)
PBR0.51倍
おきなわフィナンシャルグループ(7350) 4,705円 +75円 (+1.40%)
PBR0.62倍
京都フィナンシャルグループ(5844) 3,471円 +96円 (+2.84%)
https://finance.yahoo.co.jp/quote/5844.T/chartPBR0.79倍
ほくほくフィナンシャル(8377) 4,567円 +92円 (+2.06%)
PBR0.81倍
七七銀行(8341) 7626円 +175円 (+2.35%)
PBR0.88倍
住信SBIネット銀行株で「70億円を利益確定」した個人投資家・片山晃氏が語る
住信SBIネット銀行は、ほぼ初値(初値1222円。公開価格は1200円)で200万株程度買いました。途中、多少売買しましたが、200万株程度は継続して保有していました。NTTドコモによるTOB価格が4900円だったので、利益確定額は70億円程度です。現在の総資産額は250億円程度です。
株価の割安感という意味では、住信SBIが上場したとき、米シリコンバレーバンク(SVB)の問題で銀行セクターの株価が調整していました。将来性と割安感、二つの要素があったので自信を持って大きく買うことができました。住信SBIネット銀、「1年越し上場」の理想と現実
2023/04/07 6:00 東洋経済
3月29日、住信SBIネット銀行は東証スタンダード市場に上場した。上場時の時価総額は約1800億円と、群馬銀行や広島地盤のひろぎんホールディングスといった上位地銀に肩を並べる水準に躍り出た。
華々しいはずの株式上場。だが同日開いた記者会見で、円山法昭社長は言葉の端々に戸惑いをにじませた。「われわれが求めていた株価ではないが、現在のマーケットではやむを得ない」。同社の評価をめぐって、会社と投資家の間にはすれ違いも見られる。
住信SBIネット銀が上場を目論んだのは「2度目」だ。元々は2022年2月15日に東証から承認を受け、同年3月24日に上場を果たす予定だった。青天の霹靂だったのは、2月下旬に勃発したロシアによるウクライナ侵攻だ。株式相場の下落を受け、上場中止の決断を余儀なくされた。
1年越しの再挑戦は、またしても不運に見舞われた。ロードショー(機関投資家向け説明会)の最中だった3月、欧米の金融機関が相次いで信用不安に陥ったためだ。
結局、投資家からの評価は1年前と様変わりした。ハイテク株に対する風当たりが強まり、時価総額は2022年に申請した際に想定された3000億円規模から3分の2に縮小した。

2023年04月20日
楽天銀行、1株1400円でプライム市場上場へ…717億円の資金調達見込む
2023年04月17日
住信SBIネット銀、「1年越し上場」の理想と現実 〜将来性について〜
2023年04月05日
住信SBIネット銀行が上場! 〜将来の成長性と時価総額〜
2024年02月23日
ネット銀行 2024年3月期3Q(2023年4月〜2023年12月) 第3四半期業績比較
https://ss2286234570.livedoor.blog/archives/2024-02-23.html
ネット銀行 2024年3月期3Q(2023年4月〜2023年12月) 第3四半期業績比較
https://ss2286234570.livedoor.blog/archives/2024-02-23.html
2025年12月04日
クラファン事業のFUNDINNOが12月5日上場、これ大丈夫なんかな?
FUNDINNO、12月5日上場 株式型クラファンを展開
https://www.nikkei.com/article/DGXZQOUC211DH0R21C25A1000000/
2025年11月26日 18:39 日本経済新聞
株式投資型クラウドファンディングなどを展開し、未上場株取引を仲介する。登録申請などを経て承認を得た個人投資家がスタートアップをはじめとする未上場企業へ投資できる。投資先の新規株式公開(IPO)やM&A(合併・買収)が決まった際にリターンを得られる。2024年12月末時点で累計ユーザー数は16万人に上る。25年10月期の売上高に当たる連結営業収益は前の期比2.1倍の25億円、最終損益は3億4500万円の黒字(前の期は14億2100万円の赤字)を見込む。小口取引をオンラインで実施する事業を主力としてきたが、大型の資金調達支援サービス「FUNDINNO PLUS+」が寄与し、取引総額が増える。
FUNDINNO、5日上場 柴原代表「未上場株の取引基盤つくる」
https://www.nikkei.com/article/DGXZQOUC031Z40T01C25A2000000/
2025年12月4日 17:00 日本経済新聞
株式投資型クラウドファンディングを手がけるFUNDINNO(ファンディーノ、東京・港)が5日、東証グロース市場に上場する。
――事業の概要と強みを教えてください。
「未上場株式の取引を手がけ、取引所の機能も統合した次世代型の金融プラットフォームの構築を目指している。スタートアップをはじめ未上場株の取引や、プロ投資家を対象としたセカンダリー(二次流通)取引も手がける。規制業種であるからこそ、一定の参入障壁を築けている」
――未上場株取引は日本ではあまり普及していません。投資する企業の選定をどのように進めていますか。
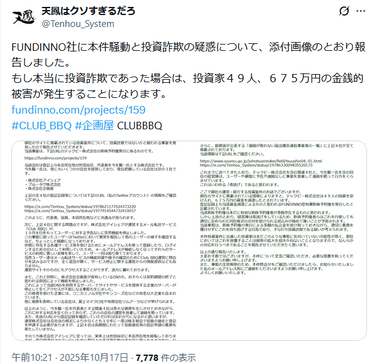
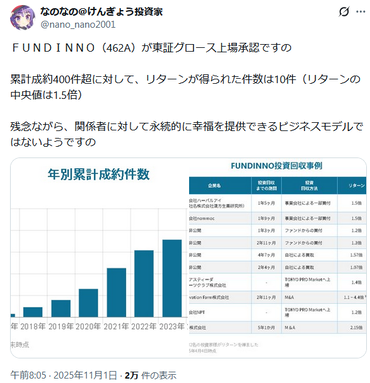
https://x.com/hardrockman_i/status/1984513854383214951
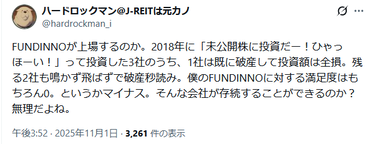
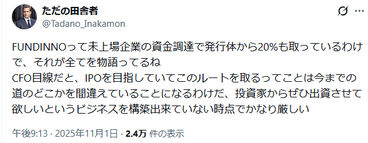
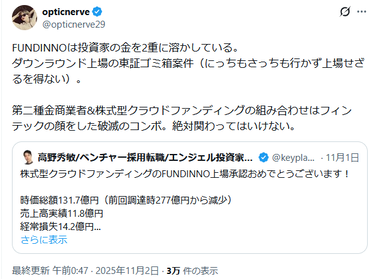
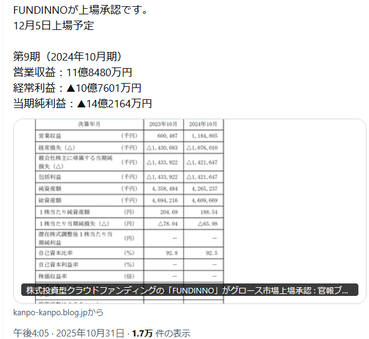
クラウドファンディング会社のFUNDINNOが12/5に上場するようですφ(.. )
どんな会社かな〜と調べてみましたが中々材料が豊富な会社のようですね(((( ;゚д゚)))
資金がほしくて泣きついてきたような会社だらけが案件に入ってるかもしれないですね
未上場株取引のファンディーノ上場 個人が新興にリスクマネー供給
https://www.nikkei.com/article/DGXZQOUC0522O0V01C25A2000000/
2025年12月5日 18:47 日本経済新聞
株式投資型クラウドファンディングを展開するFUNDINNO(ファンディーノ)が5日、東証グロース市場に上場した。未上場株取引を主力とする新興企業の上場は日本で初めて。スタートアップにリスクマネーを供給する担い手はこれまで機関投資家などプロに限られていた。上場を機に個人に裾野を広げる狙いがある。
「日本で非上場株式市場を整備していけば、米国のように(企業価値が10億ドルを超える)ユニコーン企業の創出につながる」。5日に開いた記者会見でファンディーノの柴原祐喜最高経営責任者(CEO)は強調した。初値は公開価格(620円)を42%上回る883円をつけ、終値は900円だった。
未上場株取引の普及には課題もある。ファンディーノの投資先で上場によりリターンを獲得できた事例は2件に限られる。グロース市場では上場後に不正会計が発覚したオルツのような事例もあり、審査を充実させるなど財務情報やガバナンス(企業統治)の信頼性をチェックする体制の整備も欠かせない。
https://www.nikkei.com/article/DGXZQOUC211DH0R21C25A1000000/
2025年11月26日 18:39 日本経済新聞
株式投資型クラウドファンディングなどを展開し、未上場株取引を仲介する。登録申請などを経て承認を得た個人投資家がスタートアップをはじめとする未上場企業へ投資できる。投資先の新規株式公開(IPO)やM&A(合併・買収)が決まった際にリターンを得られる。2024年12月末時点で累計ユーザー数は16万人に上る。25年10月期の売上高に当たる連結営業収益は前の期比2.1倍の25億円、最終損益は3億4500万円の黒字(前の期は14億2100万円の赤字)を見込む。小口取引をオンラインで実施する事業を主力としてきたが、大型の資金調達支援サービス「FUNDINNO PLUS+」が寄与し、取引総額が増える。
FUNDINNO、5日上場 柴原代表「未上場株の取引基盤つくる」
https://www.nikkei.com/article/DGXZQOUC031Z40T01C25A2000000/
2025年12月4日 17:00 日本経済新聞
株式投資型クラウドファンディングを手がけるFUNDINNO(ファンディーノ、東京・港)が5日、東証グロース市場に上場する。
――事業の概要と強みを教えてください。
「未上場株式の取引を手がけ、取引所の機能も統合した次世代型の金融プラットフォームの構築を目指している。スタートアップをはじめ未上場株の取引や、プロ投資家を対象としたセカンダリー(二次流通)取引も手がける。規制業種であるからこそ、一定の参入障壁を築けている」
――未上場株取引は日本ではあまり普及していません。投資する企業の選定をどのように進めていますか。
「金融商品取引法に即した審査体制が求められ、緊張感のある中で企業の審査をしている。チームに公認会計士の資格を持つ社員も在籍し、財務デューデリジェンスや成長性を細かく審査し、リスク項目を洗い出している。調達した資金と現預金を見て、どの程度計画通り使い、会社が生き延びているのかも確認している」
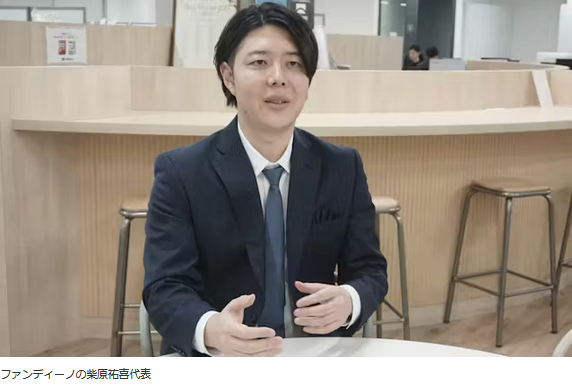
https://x.com/hardrockman_i/status/1984513854383214951
クラウドファンディング会社のFUNDINNOが12/5に上場するようですφ(.. )
どんな会社かな〜と調べてみましたが中々材料が豊富な会社のようですね(((( ;゚д゚)))
個人的に一番気になったのは未上場会社に対するFUNDINNO社長の発言がやたら軽いというか雑すぎるなという点ですね。こんな軽い発言と説明でほんとに大丈夫なのかと。
と。クラファンにもいろんなタイプがあるんですが、FUNDINNOの場合は投資家側のリスクが結構高いタイプのクラファンだろうと推測しますΣ(゚д゚;)
キツイ言い方すると信組や地銀などから融資を断られてにっちもさっちもいかなくなって資金がほしくて泣きついてきたような会社だらけが案件に入ってるかもしれないですね
この手のクラファンはほぼ審査能力がすべてと言っても過言はないと思うのですが、
よっぽど優秀で経験豊富な審査担当者を多数確保できてないと難しいんじゃないでそか
今のままだと外れくじだらけの未上場投資サービスというすごく微妙なままで終わりそう
そもそも主幹事がハズレIPOの野村證券だし、出口の見つからなくなった小型グロース株を無理やり上場させてVCが回収を図っただけように感じるんですおね(´・ω・`)
その可能性がある銘柄をわざわざ上場後に買う必要があるのか謎な感じですΣ(゚д゚;)
謎な感じですΣ(゚д゚;)※VC=ベンチャーキャピタル
以下は後からの書き足し部分ですが、色を付けた部分がまさにその通りだと思います
未上場株というものは上場株よりリスクが高いので必ずしも初心者向きではありません
情報開示も上場企業の方が充実しているので、情報開示が充実してない未上場机上に投資することはむしろリスクが高いだけで、何のメリットもない可能性すらあります・・・
FUNDINNOの自身の審査部門が大手証券会社や東証よりもより高いレベルの審査を行い
危険な企業を排除できていないとリスクが高いだけのクラファンになりかねませんよね
ま正直なとこ、これなら上場してる安定した銘柄に投資した方がマシなんではないでそか
未上場株取引のファンディーノ上場 個人が新興にリスクマネー供給
https://www.nikkei.com/article/DGXZQOUC0522O0V01C25A2000000/
2025年12月5日 18:47 日本経済新聞
株式投資型クラウドファンディングを展開するFUNDINNO(ファンディーノ)が5日、東証グロース市場に上場した。未上場株取引を主力とする新興企業の上場は日本で初めて。スタートアップにリスクマネーを供給する担い手はこれまで機関投資家などプロに限られていた。上場を機に個人に裾野を広げる狙いがある。
「日本で非上場株式市場を整備していけば、米国のように(企業価値が10億ドルを超える)ユニコーン企業の創出につながる」。5日に開いた記者会見でファンディーノの柴原祐喜最高経営責任者(CEO)は強調した。初値は公開価格(620円)を42%上回る883円をつけ、終値は900円だった。
未上場株取引の普及には課題もある。ファンディーノの投資先で上場によりリターンを獲得できた事例は2件に限られる。グロース市場では上場後に不正会計が発覚したオルツのような事例もあり、審査を充実させるなど財務情報やガバナンス(企業統治)の信頼性をチェックする体制の整備も欠かせない。