BaaS(バンキング・アズ・ア・サービス)
2026年08月10日
ネット銀行 2026年3月期4Q(2025年4月〜2026年3月) 通期績比較
楽天カードと楽天銀行、楽天証券を「新楽天銀行グループ」に集約--シナジー850億円超を見込む
https://japan.cnet.com/article/35251476/
2026年08月10日 18時18分 CNET Japan
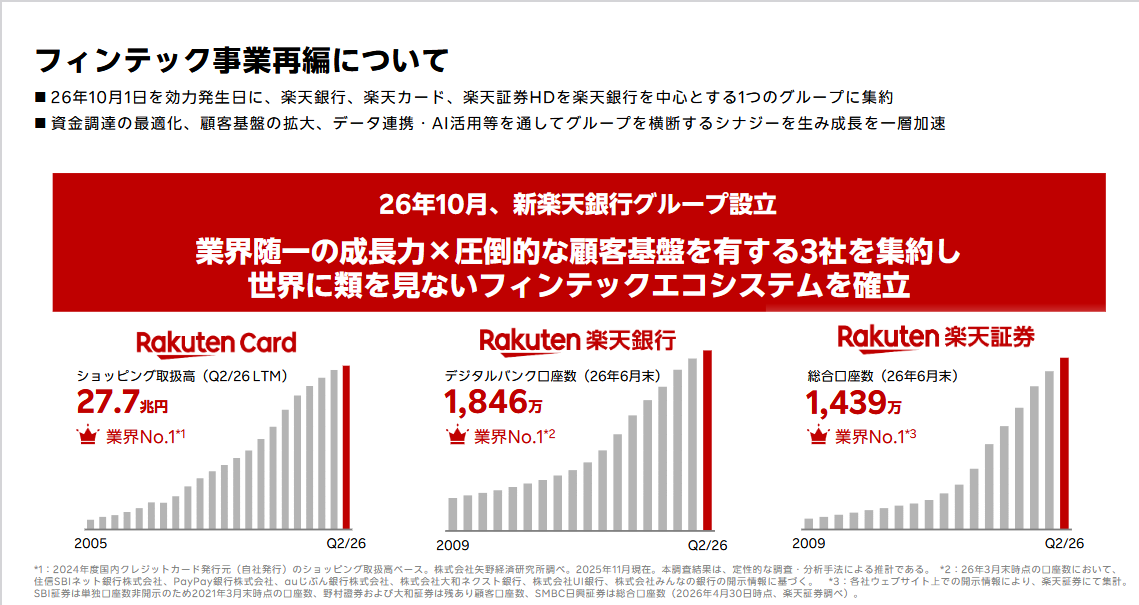
楽天グループは8月10日、決算説明会で、10月1日を効力発生日とするフィンテック事業再編の狙いを説明した。楽天銀行、楽天カード、楽天証券ホールディングスの3社を、楽天銀行を中心とする1つのグループに集約する。3社の規模は、楽天カードのショッピング取扱高が直近12カ月で27.7兆円、楽天銀行の口座数が1846万、楽天証券の総合口座数が1439万に上る。カードは国内クレジットカードのショッピング取扱高で、銀行はデジタルバンクの口座数で、証券は総合口座数で、それぞれ首位だと同社は説明している。
再編のシナジー効果は、2028年3月期に約330億円、2030年3月期には850億円超を見込む。財務面では、カードと証券が外部から調達している有利子負債を楽天銀行からの借入に切り替えるほか、証券の顧客預託金の一部を楽天銀行への預託に移す。これに加え、カード利用代金の口座振替促進やアプリ統合による相互送客で、銀行預金や個人ローンの拡大につなげる。
取締役常務執行役員CFOの加賀栄一氏は「本再編は当社の資金調達を目的としたものではございません」と述べ、現時点で楽天銀行株式を売り出す意図はないと強調した。
「ドコモの銀行」8月サービス開始 2030年度にメガバンク超えの1500店目指す
https://www.youtube.com/watch?v=A9kxpzgfQWw
2026/07/09
7月1日に設立されたNTTドコモの金融会社NTTドコモ・フィナンシャルグループが都内で記者会見しました。会見では傘下の銀行のブランド名を「ドコモの銀行」とし口座開設やローンの相談などをドコモショップで8月から始めると発表しました。2030年度にはドコモショップで1000店以上、銀行フランチャイズで500店以上と、メガバンクを大きく上回る1500店以上とする計画です。
https://www.youtube.com/watch?v=A9kxpzgfQWw
2026/07/09
7月1日に設立されたNTTドコモの金融会社NTTドコモ・フィナンシャルグループが都内で記者会見しました。会見では傘下の銀行のブランド名を「ドコモの銀行」とし口座開設やローンの相談などをドコモショップで8月から始めると発表しました。2030年度にはドコモショップで1000店以上、銀行フランチャイズで500店以上と、メガバンクを大きく上回る1500店以上とする計画です。
楽天銀行 2026年3月期4Q(2025年4月〜2026年3月) 通期期績比較
https://www.rakuten-bank.co.jp/company/disclosure/pdf/situation-260512.pdf
経常収益 2,555億7,900万円(+38.4%)
経常利益 1,030億9,100万円(+44.1%)
最終利益 730億7,200万円(+43.9%)
預かり残高 12兆9,644億円(−2.4%) 
累計口座数 1,807万7,000口座(+2.4%)
預かり増加金額 −3,239億円
口座増加数 +438,000口座
一口座あたりの預かり残高 71万7,176円
従業員数 996名(+86人)
住信SBIネット銀行 2026年3月期4Q(2025年4月〜2026年3月) 通期期績比較
https://ssl4.eir-parts.net/doc/7163/ir_material_for_fiscal_ym/202632/00.pdf経常収益 1,928億8,200万円(+33.3%)
経常利益 408億4,300万円(+10.0%)
最終利益 300億5,700万円(+ 9.5%)
預かり残高 11兆0,498億円(−2.5%)
累計口座数 不明
預かり増加金額 −2,898億円
口座増加数 不明
一口座あたりの預かり残高 不明
従業員数 不明
https://www.bank-daiwa.co.jp/about/disclosure/financial/pdf/financial_statements_fy2025.pdf
大和ネクスト銀行 2026年3月期4Q(2025年4月〜2026年3月) 通期期績比較
経常収益 1,283億8,800万円(+24.8%)
経常利益 211億4,900万円(+49.9%)
最終利益 146億5,500万円(+48.6%)
預かり残高 5兆0,637億円(+2.2%)
累計口座数 228万8,000口座(+6.9%)
預かり増加金額 +1,092億円
口座増加数 +149,000口座
一口座あたりの預かり残高 218万8,098円
従業員数 96名(±0人)
PayPay銀行 2026年3月期4Q(2025年4月〜2026年3月) 通期期績比較
https://www.paypay-bank.co.jp/company/financial/2026-quarter3.pdf
経常収益 921億9,600万円(+28.2%)
経常利益 204億3,700万円(+75.6%)
最終利益 141億2,000万円(+75.0%)
預かり残高 2兆7,735億円(+5.7%)
累計口座数 不明
預かり増加金額 +1,505億円
口座増加数 不明
一口座あたりの預かり残高 不明
従業員数 不明
ソニー銀行 2026年3月期4Q(2025年4月〜2026年3月) 通期期績比較
https://sonybank.jp/corporate/pdf/financialresults/SB-FY2025.pdf経常収益 1,298億5,900万円(+ 9.6%)
経常利益 166億8,600万円(−17.9%)
最終利益 115億5,700万円(−25.3%)
預かり残高 5兆0,525億円(+2.3%)
累計口座数 不明
預かり増加金額 +1,157億円
口座増加数 不明
一口座あたりの預かり残高 不明
従業員数 不明じぶん銀行 2026年3月期4Q(2025年4月〜2026年3月) 通期期績比較
https://www.jibunbank.co.jp/corporate/financial_information/pdf/statement_20260512.pdf
経常収益 1,265億6,600万円(+24.7%)
経常利益 65億6,800万円(−68.4%)
最終利益 46億1,200万円(−68.5%)
預かり残高 5兆7,145億円(+3.9%)
累計口座数 728万7,000口座(+2.0%)
預かり増加金額 +2,152億円
口座増加数 +14万4,000口座
一口座あたりの預かり残高 76万9,899円
従業員数 637名(−8人)
※業績は前年同期比、つまり1年前との比較です。
※口座数や預かりの増減は2025年12月末の3ヶ月前との比較です。
※従業員数の増減は前年同期との比較です。
※社名が変わったのでジャパンネット銀行はPayPayに変更しました。ネット銀行の第1四半期(通期)決算が出そろったので各行の業績比較をまとめました
比較の注意点ですが、預金残高をはっきりと明記しているネット銀行もあれば
預金残高ではなく預金以外の金額も含んだ預かり残高しか記載してないとこもあります。
※預金残高が明記してあるネット銀行はできるだけ「預金残高」で比較しています。
※預金残高は外貨預金と明記してあるものは比較対象から除外してあります。
※預金以外の金融商品を多く扱ってると預金以外の残高が多いネット銀行もあります。
経常収益(=売上高)および経常利益、最終利益のすべてで楽天銀行がぶっちぎりです
経常利益が堅調なのはまあいいとして、経常収益(=売上高)がここまで飛び抜けて伸びていると他のネット銀行は追いつけなくなるでそう(´・ω・`)
さて住信SBIネット銀行はSBIホールディングスが保有持株をドコモに売却したことによって
銀行名がドコモSMTBネット銀行とかいうクソダサい銀行名に変わったようです
そもそも一見しただけでは「SMTB」が何なのかすら分からないので意味が不明ですね
こんなの普通にわかりやすく「ドコモ銀行」にするか「住信ドコモネット銀行」にすればよかっただけですし「SMTB」という意味不明な英字を付け加えたのは完全なバカでそ
今期は日銀の利上げによって利上げが世の中に広く浸透していきました。
低金利時代に日銀が用意した「貸出増加支援資金供給制度」という制度が利上げとともに終了し、ネット銀行の優位性が無くなって競争力が低下しましたこれまで住宅ローン事業に力を入れていたソニー銀行、じぶん銀行、住信SBIネット銀行やイオン銀行は軒並み業績が落ち込んでおり大きな影響を受けました
イオン銀行 2026年3月期 第4四半期通期決算(2025/4/1〜2026/03/31)
https://www.aeonbank.co.jp/company/disclosure/account/2025/経常収益 2,397億4,900万円(+33.0%)
経常利益 81億7,800万円(−42.6%)
最終利益 57億8,600万円(−52.3%)
一番気になるニュースを出していたのはドコモに買収された住信SBIネット銀行です
国内のドコモショップなどでドコモSMTBネット銀行のブランド名「ドコモ銀行口座」への口座開設や住宅ローンの提案などの対面営業を展開するようです。
しかし、そもそも銀行業のノウハウも金融知識すら持たないドコモ本社がこんな壮大な計画を実施できるのかについては非常に不安点が多いと感じます
そもそもネット銀行は店舗を持たずに営業する低コスト体質だからこそ
入金手数料や金利の優遇を図っているにもかかわらず、国内で1500店舗も展開すれば
人件費やコストが嵩んで業績が悪化してただの赤字会社になるんでは
(おそらくはドコモSMTBネット銀行ではなく費用をドコモ本体が負担するんでしょうが)
今さら時代に逆行する事業展開を考えてるドコモ本体の判断に疑問を感じます(´・ω・`)
ドコモは過去にも「ドコモ口座」みたいなサービスを提供したあげく、セキュリティがザルで不正アクセスや資金を盗まれる事故が多発して騒ぎになってたはず(゚д゚)、ペッ
基本的にドコモという会社は金融業を開始すればすぐにお金が儲かるという
非常に甘い妄想や期待を強く持ってる会社で、コストやリスクを軽視する傾向があります
おそらくコスト上昇による業績の圧迫や不祥事・金融事故が相次ぐ事態に追い込まれて金融事業の縮小や業務改善命令を食らうだろうと予想していますΣ(゚д゚;)
PayPay(PAYP) 14.68$ −0.21& (−1.41%)
PayPay銀行の親会社PayPayがアメリカで上場したのでその株価ですφ(.. )
現在のところ株価は右肩下がりのボロボロな状態で24$で掴まされた投資家は14$に下がったことで−41%なので大損ぶっこいてきっと草葉の陰で泣いているでしょう
楽天銀行(5838)5,652円 −125円 (−2.16%)
https://kabutan.jp/stock/chart?code=5838
時価総額:9,863億円
8/10の楽天グループの決算で楽天銀行に関するコメントがあったのと、楽天グループの決算が改善したことで8/12から楽天銀行の株価が回復していくかもしれません楽天グループの決算発表の場であらためて楽天銀行の業績の先行きについて非常に強気な見通しと感触を示したことによって楽天銀行の株価にプラス作用するかもです
また直近8/6に楽天銀行は通期業績の予測を+8.8%上方修正してます
ちなみに楽天銀行はこれまで業績を上方修正するのは第3Qや第4Qがほとんどで、第1Qからいきなり通期の業績を上方修正したのは今回を含めてたった2回だけです
2026年07月02日
ネット銀行 2026年3月期3Q(2025年4月〜2025年12月) 第3四半期績比較
https://ss2286234570.livedoor.blog/archives/2026-07-02.html
ネット銀行 2026年3月期3Q(2025年4月〜2025年12月) 第3四半期績比較
https://ss2286234570.livedoor.blog/archives/2026-07-02.html
2026年03月21日
ネット銀行 2026年3月期2Q(2025年4月〜2025年9月) 第2四半期績比較
https://ss2286234570.livedoor.blog/archives/2026-03-21.html
ネット銀行 2026年3月期2Q(2025年4月〜2025年9月) 第2四半期績比較
https://ss2286234570.livedoor.blog/archives/2026-03-21.html
2025年12月06日
ネット銀行 2026年3月期1Q(2025年4月〜2025年6月) 第1四半期績比較
https://ss2286234570.livedoor.blog/archives/2025-12-06.html
ネット銀行 2026年3月期1Q(2025年4月〜2025年6月) 第1四半期績比較
https://ss2286234570.livedoor.blog/archives/2025-12-06.html
2025年08月21日
ネット銀行 2025年3月期4Q(2024年4月〜2025年3月) 通期業績比較
https://ss2286234570.livedoor.blog/archives/2025-08-21.html
ネット銀行 2025年3月期4Q(2024年4月〜2025年3月) 通期業績比較
https://ss2286234570.livedoor.blog/archives/2025-08-21.html
2025年07月03日
ネット銀行 2025年3月期3Q(2024年4月〜2024年12月) 第3四半期績比較
https://ss2286234570.livedoor.blog/archives/2025-07-03.html
ネット銀行 2025年3月期3Q(2024年4月〜2024年12月) 第3四半期績比較
https://ss2286234570.livedoor.blog/archives/2025-07-03.html

2026年07月02日
ネット銀行 2026年3月期3Q(2025年4月〜2025年12月) 第3四半期績比較
楽天グループ・三木谷社長を名乗る人物「外国株に投資すると利益」などSNSでメッセージ…50代女性が1億3000万円詐欺被害
https://www.youtube.com/watch?v=0k2WWKnkVqQ
2024/07/16
SNSで著名人を装って架空の投資話を持ちかけ、北海道空知地方の女性から現金2000万円をだまし取ったとして中国籍の41歳の男が逮捕されました。女性の被害は1億3000万円にのぼります。東京に住む中国籍の会社役員 池建宋容疑者は、2月、国際証券会社の社員を名乗る男らと共謀して、SNSのメッセージ機能で架空の投資話を持ちかけ、北海道空知地方の50代の女性から現金2000万円をだまし取った疑いが持たれています。
警察によりますと被害にあった女性は楽天グループの三木谷浩史社長を名乗る人物からも「外国株に投資すると利益が出る」といったメッセージを受け取っていました。銀行振込や現金の手渡しは19回に渡り、女性の被害は総額で1億3000万円にのぼります。
楽天銀が急落、楽天グループがフィンテック事業再編の協議を再開
https://kabutan.jp/stock/news?code=5838&b=n202602260720
2026年02月26日13時17分 Kabutan
楽天銀行<5838>が急落している。楽天グループ<4755>は25日の取引終了後、楽天銀を含むグループのフィンテック事業の再編に向け、再度協議を開始することで合意したと発表した。2024年9月にいったん再編協議の取りやめを公表していたものの、事業環境の急速な変化に伴い、楽天エコシステムの更なる拡大と企業価値の長期的・持続的拡大の観点で、フィンテックの全体戦略の検討を加速させる体制の構築が必要と楽天グループは判断。銀行・カード・証券の連携を強化しつつ、金利が上昇する環境のなかでも強固な預金調達力を持つ楽天銀の強みを生かし、楽天エコシステム全体の成長につなげる方針を示している。再編実施後も楽天銀のプライム上場は維持を想定。
市場の一部には、楽天銀が楽天エコシステム以外の顧客や法人にアプローチし、収益を拡大させる将来への期待があったが、再編に至った場合、楽天グループ内での連携面に経営資源の投下を余儀なくされ、楽天銀の成長が鈍化するリスクが意識されているもよう。財務面での負担を強いられる可能性を指摘する向きもあり、下値模索の動きとなっている。
楽天銀行 2026年3月期3Q(2025年4月〜2025年12月) 第3四半期績比較
https://www.rakuten-bank.co.jp/company/disclosure/pdf/situation-260209.pdf
経常収益 1,832億6,700万円(+39.1%)
経常利益 751億0,600万円(+51.7%)
最終利益 531億1,900万円(+50.9%)
預かり残高 13兆2,883億円(+8.5%)
累計口座数 1,763万9,000口座(+1.8%)
預かり増加金額 +1兆0,410億円
口座増加数 +318,000口座
一口座あたりの預かり残高 75万3,347円
従業員数 不明
住信SBIネット銀行 2026年3月期3Q(2025年4月〜2025年12月) 第3四半期績比較
https://ssl4.eir-parts.net/doc/7163/ir_material_for_fiscal_ym/197539/00.pdf経常収益 1,380億6,700万円(+33.3%)
経常利益 293億9,000万円(+10.0%)
最終利益 213億8,700万円(+ 9.5%)
預かり残高 11兆3,396億円(+2.8%)
累計口座数 不明
預かり増加金額 +3,136億円
口座増加数 不明
一口座あたりの預かり残高 不明
従業員数 不明
https://www.bank-daiwa.co.jp/about/disclosure/financial/pdf/financial_statements_fy2025_q3.pdf
大和ネクスト銀行 2026年3月期3Q(2025年4月〜2025年12月) 第3四半期績比較
経常収益 898億1,000万円(+15.4%)
経常利益 148億7,600万円(+42.6%)
最終利益 103億1,700万円(+41.5%)
預かり残高 4兆9,545億円(+3.3%)
累計口座数 213万9,000口座(+11.8%)
預かり増加金額 +1,619億円
口座増加数 +226,000口座
一口座あたりの預かり残高 231万6,298円
従業員数 97名(−2人)
ソニー銀行 2026年3月期3Q(2025年4月〜2025年12月) 第3四半期績比較
https://sonybank.jp/corporate/pdf/financialresults/SB-FY2025-3Q.pdf経常収益 955億1,200万円(+ 8.0%)
経常利益 131億6,300万円(−32.1%)
最終利益 91億3,300万円(−38.3%)
預かり残高 4兆9,368億円(+1.8%)
累計口座数 不明
預かり増加金額 +875億円
口座増加数 不明
一口座あたりの預かり残高 不明
従業員数 不明PayPay銀行 2026年3月期3Q(2025年4月〜2025年12月) 第3四半期績比較
https://www.paypay-bank.co.jp/company/financial/2026-quarter3.pdf
経常収益 654億9,600万円(+23.9%)
経常利益 127億9,500万円(+39.7%)
最終利益 88億1,700万円(+39.1%)
預かり残高 2兆6,230億円(+19.3%)
累計口座数 不明
預かり増加金額 +4,293億円
口座増加数 不明
一口座あたりの預かり残高 不明
従業員数 不明
じぶん銀行 2026年3月期3Q(2025年4月〜2025年12月) 第3四半期績比較
https://www.jibunbank.co.jp/corporate/financial_information/pdf/statement_20260206.pdf
経常収益 898億7,700万円(+25.5%)
経常利益 61億9,600万円(−57.3%)
最終利益 42億2,700万円(−57.9%)
預かり残高 5兆4,993億円(+4.4%)
累計口座数 714万3,000口座(+1.8%)
預かり増加金額 +2,345億円
口座増加数 +12万8,000口座
一口座あたりの預かり残高 76万9,899円
従業員数 不明
※業績は前年同期比、つまり1年前との比較です。
※口座数や預かりの増減は2025年9月末の3ヶ月前との比較です。
※従業員数の増減は前年同期との比較です。
※社名が変わったのでジャパンネット銀行はPayPayに変更しました。ネット銀行の第1四半期(通期)決算が出そろったので各行の業績比較をまとめました
比較の注意点ですが、預金残高をはっきりと明記しているネット銀行もあれば
預金残高ではなく預金以外の金額も含んだ預かり残高しか記載してないとこもあります。
※預金残高が明記してあるネット銀行はできるだけ「預金残高」で比較しています。
※預金残高は外貨預金と明記してあるものは比較対象から除外してあります。
※預金以外の金融商品を多く扱ってると預金以外の残高が多いネット銀行もあります。
経常収益(=売上高)および経常利益、最終利益を見ても楽天銀行がぶっちぎりです
経常利益が堅調なのはまあいいとして、経常収益(=売上高)がここまで飛び抜けて伸びていると他のネット銀行は追いつけなくなるでそう(´・ω・`)
さて今期は日銀の利上げによって徐々に利上げが世の中に広く浸透したことによって
低金利で住宅ローン事業に突っ込んでいたネット銀行が痛い目にあったようです
低金利時代に日銀が用意した「貸出増加支援資金供給制度」という制度が利上げとともに終了し、ネット銀行の優位性が無くなって競争力が低下したからのようです住宅ローン使用できる日銀が安っすい金利で貸してくれる制度が終了してしまい、
自前の信用度で自力で資金調達をしないといけない時代に変貌したため、メガバンクのような高い信用度や余裕資金のないネット銀行が窮地に立たされたってことですね
これまで住宅ローン事業に力を入れていたソニー銀行やじぶん銀行、住信SBIネット銀行やイオン銀行は軒並み業績が落ち込んでおりしばらくは影響がありそうです
特にソニー銀行はやたら住宅ローン事業に入れ込んでただけに大ダメージでしたイオン銀行 2026年3月期 第2四半期通期決算(2025/4/1〜2025/09/30)
https://www.aeonbank.co.jp/company/disclosure/account/2025/経常収益 1,782億3,200万円(+37.8%)
経常利益 72億6,400万円(−38.7%)
最終利益 52億9,300万円(−33.9%)
必ずしもネット銀行ではないですがイオン銀行の業績も比較対象として書きました
イオン銀行は売上高はあるのに利益率がやたら低い人件費や固定費が嵩んで恒常的に高止まりしてるので利益率の大きかった住宅ローン事業の影響が大きかったのかもです
人件費や固定費が嵩んで恒常的に高止まりしてるので利益率の大きかった住宅ローン事業の影響が大きかったのかもです売上高が楽天銀行とほぼ変わらないのに経常利益や最終利益が1/10しかないってことは、非常に高コスト体質で利益を出しにくい収益構造なのかもしれませんφ(.. )
最近は住信SBIネット銀行が非上場になったことで口座数などを非開示にしたし
PayPay銀行も決算資料を開示しなくなったので内容が見え難くなってきてます今回はPayPay銀行の業績がいきなり利益が2倍に増加してますが、資料開示ないので理由がまったくわからないままです。Blog書いてる側としては非常に残念です(´・ω・`)
PayPay銀行 2026年3月期 第2四半期通期決算(2025/4/1〜2025/09/30)
https://www.paypay-bank.co.jp/company/financial/2026half.pdf
経常収益 416億3,000万円(+20,0%)
経常利益 64億1,900万円(+ 6.0%)
最終利益 44億0,400万円(+ 5.1%)
⇓⇓⇓⇓⇓⇓⇓⇓⇓⇓⇓
PayPay銀行 2026年3月期3Q(2025年4月〜2025年12月) 第3四半期績比較
https://www.paypay-bank.co.jp/company/financial/2026-quarter3.pdf
経常収益 654億9,600万円(+23.9%)
経常利益 127億9,500万円(+39.7%)
最終利益 88億1,700万円(+39.1%)
https://www.nikkei.com/article/DGXZQOUB276RB0X20C25A6000000/
2025年6月30日 5:00 日本経済新聞
住宅ローンの金利競争をけん引してきたインターネット銀行の勢いに陰りが出てきた。日銀の利上げなどを経て、大手銀行に規模で劣るネット銀が低金利の優位性を維持しづらくなっている。6月末には金融機関に低利で融資する日銀の制度が区切りを迎える。制度の活用で攻勢に出ていたネット銀には逆風となりそうだ。
日銀は1月の金融政策決定会合で「貸出増加支援資金供給制度」の新規貸し出しを6月末に終えると決めた。同制度は企業や個人への融資を増やす狙いで2012年に導入が決まった。貸出残高を増やした金融機関に日銀が低利で資金供給する仕組みだ。6月時点の残高は約71兆円で、うち大手行が28兆4000億円、ネット銀や地方銀行は42兆5000億円を占める。
貸し出しに回す余剰資金が多い大手行への影響は限定的とみられるが、影響を受けそうなのがネット銀だ。制度の終了で「貸し出しが頭打ちになるわけではない」との声がある一方、同制度を使って資金調達してきたネット銀の担当者は「住宅ローンの融資にマイナスの影響が出てくるだろう」と身構える。ネット銀は実店舗を持たない身軽さでコストを抑えつつ、相対的に高い預金金利を売りに台頭してきた。
PayPay(PAYP) 14.71$ +0.10& (+0.68%)
PayPay銀行の親会社PayPayがアメリカで上場したのでその株価ですφ(.. )
おそらくPayPay証券とかPayPay銀行とかPayPay損保みたいなのも傘下に加わっているんだと思いますが、参加企業の情報開示がものすごく非協力的で重要情報の非開示が多いです
情報開示に非協力的な会社は非常にイメージが悪いし不祥事に繫がりやすいと感じます
日本市場で上場するよりアメリカで上場した方がより大きな時価総額が付きやすくて、大株主のソフトバンクやLINEヤフーの儲けが大きくなると考えて判断したんでしょうけど
と考えて判断したんでしょうけどそもそもPayPayなんて完全にドメスティックな日本国内企業でアメリカ人は何の会社なのかすら誰も知らない会社なので、株式市場でも完全無視されてお終いなんじゃないでそか
金のことしか考えてないクソ親会社の判断なんでしょうが、クソ会社だなと思いますね
金のことしか興味がないクソグループのクソ会社だなという印象しかありません(゚д゚)、ペッ
2026年03月21日
ネット銀行 2026年3月期2Q(2025年4月〜2025年9月) 第2四半期績比較
https://ss2286234570.livedoor.blog/archives/2026-03-21.html
ネット銀行 2026年3月期2Q(2025年4月〜2025年9月) 第2四半期績比較
https://ss2286234570.livedoor.blog/archives/2026-03-21.html
2025年12月06日
ネット銀行 2026年3月期1Q(2025年4月〜2025年6月) 第1四半期績比較
https://ss2286234570.livedoor.blog/archives/2025-12-06.html
ネット銀行 2026年3月期1Q(2025年4月〜2025年6月) 第1四半期績比較
https://ss2286234570.livedoor.blog/archives/2025-12-06.html
2025年08月21日
ネット銀行 2025年3月期4Q(2024年4月〜2025年3月) 通期業績比較
https://ss2286234570.livedoor.blog/archives/2025-08-21.html
ネット銀行 2025年3月期4Q(2024年4月〜2025年3月) 通期業績比較
https://ss2286234570.livedoor.blog/archives/2025-08-21.html
2025年07月03日
ネット銀行 2025年3月期3Q(2024年4月〜2024年12月) 第3四半期績比較
https://ss2286234570.livedoor.blog/archives/2025-07-03.html
ネット銀行 2025年3月期3Q(2024年4月〜2024年12月) 第3四半期績比較
https://ss2286234570.livedoor.blog/archives/2025-07-03.html
2026年07月01日
GMOあおぞらネット銀行、売上高前年比+60%アップで最終利益が黒字転換
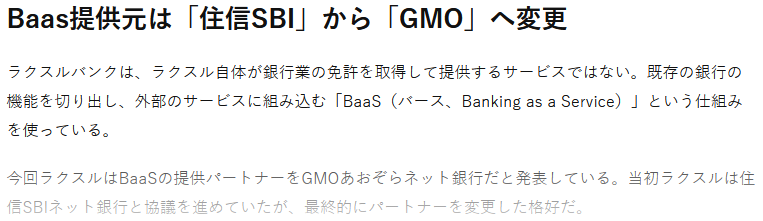
ラクスル、GMOあおぞら銀のBaaSでネットバンク開始。
ネット印刷大手が金融に参入するワケ
https://www.businessinsider.jp/article/2511-raksul-bank/2025/11/28 Business Insider Japan
ネット印刷大手のラクスルが、金融領域に踏み込む。
GMOあおぞらネット銀行と連携し、中小企業向けの金融プラットフォーム「ラクスルバンク」を、11月27日から提供開始する。同日、都内で発表会を開いた。ラクスルバンクが主なターゲットとするのは中小企業だ。これまで印刷や販促、物流などで開拓した中小企業との接点を生かし、3年で10万口座の開設を目指すという。
近年、ITやEC企業など、非金融事業者が金融サービスに乗り出す動きは加速している。ラクスルもまた、自社のプラットフォームに金融機能を重ねることで、中小企業の事業運営により深く入り込む構えだ。
GMOあおぞらネット銀行、電話サポートもAIで 24時間365日体制に
https://www.nikkei.com/article/DGXZQOUC2228L0S6A520C2000000/
2026年6月9日 5:00 日本経済新聞
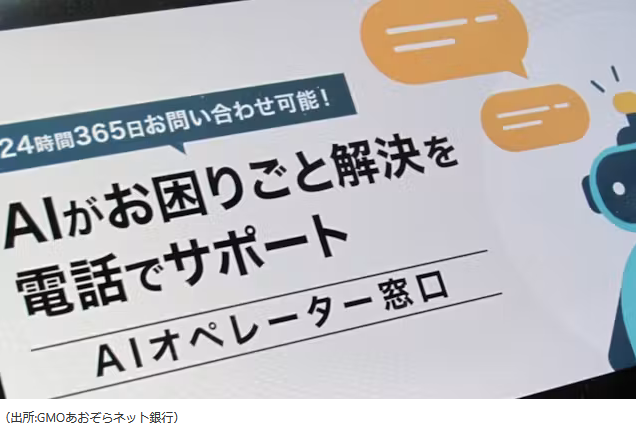
GMOあおぞらネット銀行は顧客からの問い合わせに対応する電話サポートを24時間365日体制にした。平日午前9時〜午後4時までの有人電話サポートに加えて、2026年4月に運用を開始した「AIオペレーター窓口」で実現した。
「当社はネット銀行として、金融サービスを24時間365日提供しており、顧客サポートにも24時間体制が求められる。既に人工知能(AI)チャットボットによる体制を整えているが、電話サポートは人間が応対する必要があり、通常の問い合わせについて24時間対応を実現するのはこれまで難しかった」。GMOあおぞらネット銀行の小野沢宏晋執行役員はこう説明する。誤った情報を顧客に提供することが許されない金融機関において、電話サポートをAIで自動化した例はまだ少ない。「AIだからという言い訳は通用しない。ある程度の精度を持つサービスをつくるのは比較的容易だが、金融機関での利用に耐える精度を持たせるのは難しい」(小野沢氏)
今回、VoC(顧客の声)分析やウェブサポートプラットフォームなど、企業の顧客サポートを支援するソリューションを提供するスタートアップであるRightTouch(ライトタッチ、東京・品川)のAIオペレーター「QANT(クアント)スピーク」を採用。生成AIや検索拡張生成(RAG)を活用し、実サービスの提供にこぎ着けた。
2023年度通期決算(2023/4/1〜2024/3/31)
経常収益 81億3,800万円(+72.2%)
経常損失−36億9,600万円
税前損失−37億3,200万円
当期損失−37億3,500万円
------------------------------------
経常費用−118億3,500万円(+34.1%)
2024年度通期決算(2024/4/1〜2025/3/31)
経常収益 140億0,400万円(+72.0%)
経常損失− 7億7,700万円
税前損失−22億3,700万円
当期損失−35億8,600万円
------------------------------------
経常費用−148億1,700万円(+25.1%)
2025年度通期決算(2025/4/1〜2026/3/31)
経常収益 226億3,000万円(+61.5%)
経常利益 17億3,300万円
税前利益 17億3,300万円
当期利益 16億2,200万円
------------------------------------
経常費用−208億9,700万円(+41.0%)
※ちなみに経常収益(=売上高)なので利益のことではありません。収入のことです。
GMOあおぞらネット銀行が2026年3月末木の決算で黒字化を達成していました
実は今回記事を書くにあたって調べているとすごく驚いた点が2つありましたφ(.. )
前回はおそらく25〜35億円の最終利益を出して黒字化にするのかなと予想しましたが
予想していたよりもはるかに強気の先行投資をして経常費用を積み増していました
そろそろ先行投資を抑えめにして守りに重心を移していくのかと思いきや、アホみたいに強気でアクセル全力で踏み込んでさらに加速を選んでるようですΣ(・ω・ノ)ノ
<個人的にすごく驚いた点>
��BaaSの提供パートナーとしてラクスルの案件を住信SBIネット銀行から奪い取った。
�⇒汁曚靴討い燭茲蠅發呂襪�に先行投資を徹底的に行って成長全振り経営してた。
本当に伸びるベンチャー企業の特徴は�\瀘�してすぐさま黒字化に成功して伸びていくと��黒字化はいつでもできるけど先行投資を最優先するタイプの2つありますφ(.. )
黒字化しなくてもいつでも黒字化できるのであれば、親会社やベンチャーキャピタルから強気の増資を受けることができるんで、必ずしも黒字化だけはすべてではありません
要は、売上高(=経常収益)がメチャクチャ増えている状態が続いていれさえいれば良くて
少しアクセルを離して先行投資費用を抑えたら莫大な利益 が出せるからです(´・ω・`)
かつてこのBlogの記事において「成功可能性が全く感じられない」強く批判していた
ジョインベスト証券、LINE証券、岡三オンライン証券などに共通した敗因は、口座数ばかりが増えてるだけでとにかくまったくと言っていいほど売上高が伸びてなかったこと
もちろん黒字化も超重要なんですが、売上高が右肩上がりにちゃんと爆増してさえいれば
ちょっと先行投資費用を抑えるだけで黒字化できますし、コントロールができてます。
「いつでも簡単に黒字化できますよ」とさえ説明できていれば、親会社やベンチャーキャピタルが列をなして増資に応じてくれるのでお金に困らないんですおね
」とさえ説明できていれば、親会社やベンチャーキャピタルが列をなして増資に応じてくれるのでお金に困らないんですおねあと上で��で書いてるんですが、何年か前に「ラクスルが住信SBIネット銀行のBaasサービスを導入する」予定だというニュースを読んだ記憶が(たしか)あるんですが
いつのまにかコンペで負けて後出しのGMOあおぞらネット銀行に案件取られたようです
SBIが住信SBIネット銀行の持ち株を売却して株主が変わったことや、SBIグループから住信SBIネット銀行に出向していた人材が軒並み出向解除で戻ってしまったとか、
そういった背景が競争力の変化につながったのではないかと考えられますね
(SBIグループから住信SBIネット銀行に出向してた人材はすべてSBI新生銀行に移った)
ネット銀行はBaas提携先企業の囲い込み競争で血を血で洗う激しい競争をしてるので
本来なら先行してたはずの住信SBIネット銀行が失策したってことでそ(´・ω・`)
つまり住信SBIネット銀行の影響力や交渉力が大きく落ち込んでる証拠とも言えます
表面的な売上高の伸びとか経常利益の伸びとかは数字ですぐ把握することができますが、
SBIグループから出向して参加してた優秀な人材が、住信SBIネット銀行からほとんど抜けたとか、現在はSBI新生銀行に移籍したことで人材面でかなり弱体化してるとか
こういった背後の事情や情報は決算資料などから読み取れない難しさがあります
以前から住信SBIネット銀行はBaas提供先企業を100社まで増やすとぶち上げていました。
今回のまさかのラクスル案件の失注は個人的に予想もまったくしてなかったので、住信SBIネット銀行の勢いの低減を示すシグナルともいえるでそ(((( ;゚д゚)))
を示すシグナルともいえるでそ(((( ;゚д゚)))今後もしかしたら住信SBIネット銀行の没落につながる黄色信号なのかもしれません🚥
GMOあおぞらネット銀行が3つのAIエージェント化を同時宣言
粗利益、法人口座数、BaaS契約数を5年で倍増へ
https://paymentnavi.com/paymentnews/175398.html
2026年6月4日 ペイメントナビ
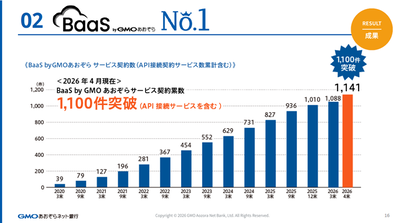
GMOあおぞらネット銀行は、2026年5月27日、AIを中核とした「AI銀行」へ進化を遂げ、世界初の次世代テックバンクとなることを見据えた戦略を公表した。同社は第二創業の公約を5年で達成し、2025年度は最終利益黒字化を実現。今後5年間で粗利益、法人口座数、BaaS契約数を倍増させることを目指すという。
同社は2018年7月に事業を開始。5年前の2021年7月に事業戦略転換の記者説明会を開催し、法人向けの戦略強化を発表した。当時もスタートアップ企業、銀行API活用企業などは高い評価を受けていた。また、当時の外部環境の変化として、新型コロナウィルス感染拡大によりDX化が加速していた。
当時の戦略説明会では、「�.好癲璽襦�スタートアップ企業向け銀行No.1」「�∩塙�型金融サービスNo.1」「��テックファーストな銀行No.1」を掲げ、 2021年を「第二創業期」と位置づけてビジネスを展開すると発表していた。
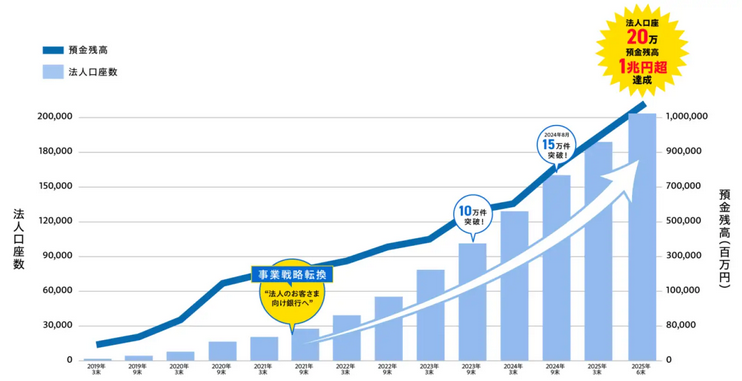
その結果、2021年からCAGRが+65%となり、2025年度は最終黒字化を達成した。また、法人口座数25万件、預金残高1.3兆円を突破している。さらに、法人の利便性向上に向けたサービスを続々と展開している。
あおぞら銀行(8304) 2,830円 +39円 (+1.40%)
2025年07月11日
GMOあおぞらネット銀行 足元で業績大幅改善、2026年期末にも黒字転換か?
https://ss2286234570.livedoor.blog/archives/2025-07-11.html
GMOあおぞらネット銀行 足元で業績大幅改善、2026年期末にも黒字転換か?
https://ss2286234570.livedoor.blog/archives/2025-07-11.html
2024年11月16日
岡三証券が銀行サービス参入、GMOあおぞらネット銀行の黒字化も近いか?
https://ss2286234570.livedoor.blog/archives/2024-11-16.html
岡三証券が銀行サービス参入、GMOあおぞらネット銀行の黒字化も近いか?
https://ss2286234570.livedoor.blog/archives/2024-11-16.html
2024年04月15日
JR東日本、「Suica経済圏」再構築 金融サービスに参入
https://ss2286234570.livedoor.blog/archives/2024-04-15.html
2023年10月07日
ドコモ、JR東、第一生命…異業種が「銀行」設立ラッシュ!参入の思惑とは
https://ss2286234570.livedoor.blog/archives/2023-10-07.html
https://ss2286234570.livedoor.blog/archives/2024-04-15.html
2023年10月07日
ドコモ、JR東、第一生命…異業種が「銀行」設立ラッシュ!参入の思惑とは
https://ss2286234570.livedoor.blog/archives/2023-10-07.html
2026年06月11日
みんなの銀行開業5年連続で大赤字、28年3月期の黒字化はほぼ絶望的に・・・
「みんなの銀行」開業5年、黒字化いまだ達成できず…
メルカリなど他業種との協業・システム外販に力を入れる
https://www.yomiuri.co.jp/local/kyushu/news/20260527-GYS1T00001/
2026/05/27 10:54 読売新聞
ふくおかフィナンシャルグループ(FG)傘下のスマートフォン専用銀行「みんなの銀行」は28日、開業から5年を迎える。当初、3年目を目標としていた黒字化はいまだ達成できず、最終利益は2026年3月期まで5期連続の赤字が続く。新たに設定した「28年3月期の黒字化」という目標に向け、他社との協業による新規口座の獲得や、システムの外販などに注力している。
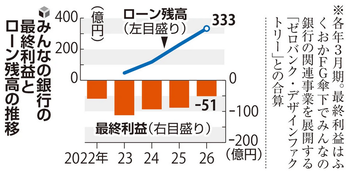
主な顧客として全国の若年層を想定し、行名から地銀色を消した。しかし、口座数の伸びは緩く26年3月末時点で161万件にとどまる。収益源となる個人向けローンの残高も同時点で333億円と、開業3年目の目標とした800億円の半分以下だ。背景には、知名度の高いネット銀行などとの競争激化で独自性や新鮮さが薄れたことがある。
ふくおかFGは24年、当面の運転資金などとして90億円の追加出資を決め、黒字化の目標を28年3月期に先延ばしした。しかし、新たな目標の達成も簡単ではない。黒字化に必要なローン残高は1500億円程度と見込んでおり、残り2年で今年3月末の4.5倍に増やす必要がある。
https://www.yomiuri.co.jp/local/kyushu/news/20260527-GYS1T00001/
2026/05/27 10:54 読売新聞
ふくおかフィナンシャルグループ(FG)傘下のスマートフォン専用銀行「みんなの銀行」は28日、開業から5年を迎える。当初、3年目を目標としていた黒字化はいまだ達成できず、最終利益は2026年3月期まで5期連続の赤字が続く。新たに設定した「28年3月期の黒字化」という目標に向け、他社との協業による新規口座の獲得や、システムの外販などに注力している。
主な顧客として全国の若年層を想定し、行名から地銀色を消した。しかし、口座数の伸びは緩く26年3月末時点で161万件にとどまる。収益源となる個人向けローンの残高も同時点で333億円と、開業3年目の目標とした800億円の半分以下だ。背景には、知名度の高いネット銀行などとの競争激化で独自性や新鮮さが薄れたことがある。
ふくおかFGは24年、当面の運転資金などとして90億円の追加出資を決め、黒字化の目標を28年3月期に先延ばしした。しかし、新たな目標の達成も簡単ではない。黒字化に必要なローン残高は1500億円程度と見込んでおり、残り2年で今年3月末の4.5倍に増やす必要がある。
みんなの銀行5年、ローン残高は黒字化目安の2割どまり 九州外に活路
https://www.nikkei.com/article/DGXZQOJC256BG0V20C26A3000000/
2026年4月20日 4:00 日本経済新聞
ふくおかフィナンシャルグループ(FG)傘下のデジタルバンク、みんなの銀行がサービスを始めて5月で5年を迎える。収入源の個人向けローンは黒字化目安の2割にとどまり赤字が続く。メルペイとの提携などで新たな収益モデルを模索している。
みんなの銀行は若者開拓を狙い2021年5月28日にサービスを始めた。3年での黒字化を掲げたものの、苦戦が続く。売上高にあたる単体経常収益は25年3月期に34億円で、広告宣伝費やシステム費などの経常費用107億円を大きく下回る。
26年3月期の最終損益(システム開発子会社との合算)は基幹システムの外販で赤字幅が縮小したものの、50億円の赤字(前の期は88億円の赤字)となったもようだ。
誤算の一つが顧客の利用状況だ。永吉健一頭取は「グループの既存銀行の情報を基にしたローン商品や審査モデルは、若い顧客層にフィットしなかった」と話す。みんなの銀行の顧客は30代以下が7割を占める。1人当たりの借入額が想定より小さく、当初は貸し倒れも多かった。
黒字化の目標時期を27年度へ先送りし、24年には膨らんだ損失を補うため、ふくおかFGが90億円を増資した。みんなの銀行のローン残高は25年12月末時点で303億円で、ふくおかFGが損益分岐点の目安とする1500億円との差は大きい。
メルカリ「即時出金」、口座開設2倍 みんなの銀行収益化の突破口に
https://www.nikkei.com/article/DGXZQOJC265BS0W6A320C2000000/
2026年4月21日 4:00 日本経済新聞
同行は2025年12月、メルカリのスマホ決済サービス「メルペイ」に金融サービスの提供を始めた。メルカリ経由で顧客が流入するようになった。連携の前後1カ月で口座の開設件数を比べると、1日当たり約500〜1000件だったのが倍増した。
メルペイにもメリットがある。通常は売上金が顧客の銀行口座へ振り込まれるまでに少なくとも1営業日かかり、送金コストもかかる。
メルカリのアプリにみんなの銀行の機能の一部を組み込ませ、メルペイと顧客が口座を設けて互いに連携すれば、同じ銀行内での取引となる。決済コストを下げられる。
顧客は銀行口座への入金が一瞬でできるようになった。「特にメルカリの利用頻度が高い方や出金ニーズのある方に好評」(メルペイ)だという。
こうした事業はBaaS(バンキング・アズ・ア・サービス)と呼ぶ。預金や決済といった銀行の機能を事業会社や金融機関に提供し、対価としてサービス利用料を受け取る。みんなの銀行の提携先は30社を超えた。
BaaS事業の拡大に向けて開発スピードを上げるためシステムの内製化を進めている。みんなの銀行の社員数はふくおかフィナンシャルグループのシステム開発子会社と合わせて5年で3.2倍の362人(3月時点)に増えた。7割強を中途採用で占める。
赤字が続くなか、事業の風向きに転機もあった。25年5月、三菱UFJフィナンシャル・グループが26年度後半に開業予定のデジタルバンクにみんなの銀行の基幹システムを導入することが明らかになった。
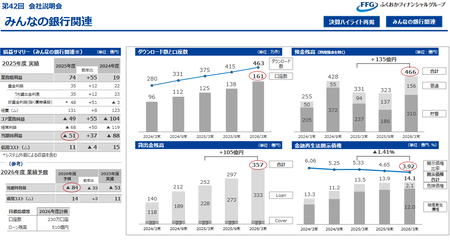
みんなの銀行は単体決算はまだ開示してませんが、親会社のふくおかフィナンシャルグループが先行して決算を開示したのでおおよその決算の着地は判明しています
ふくおかFG傘下でみんなの銀行のシステム開発を担っているゼロバンク・デザインファクトリーと合算するとみんなの銀行関連事業では2025年3月期が51億円の赤字しかもみんなの銀行関連事業では来期の2026年3月期で81億円の赤字見込みです
https://www.fukuoka-fg.com/investorimage/data/20260521_IR.pdf#page=52
下記の動画では黒字化目標について語ってますが、そもそも来年の2026年3月期決算が81億円の赤字見込みの状態で黒字化なんてありえるんでしょうか
記事にもありますが、赤字とかどうとかそれ以前の問題として、みんなの銀行は売上高(=経常収益)が少なすぎて経常費用がバカでかいので救いようありません
そもそもみんなの銀行と同じ傘下のゼロバンク・デザインファクトリーと合算すると従業員が2026年3月末時点で362人の規模に膨れ上がってるようです
黒字ならともかく赤字の会社がこうも従業員を増やし続けたらコストが膨れ上がるだけで
経費が高すぎて黒字化の可能性なんてまったく無いんじゃないんでしょうかφ(.. )
ちなみに三菱UFJフィナンシャルグループはゼロバンク・デザインファクトリーの技術提供というかほぼOEMでスマホ銀行を設立し開業予定だそうです
みんなの銀行自体は明らかに大失敗でしたが、技術的な部分だけは三菱UFJフィナンシャルグループ向けに転用されて新しいスマホ銀行に設立・運用に利用されるんでそ
最終的にはみんなの銀行は福岡銀行に吸収され、顧客の口座はすべて福岡銀行に移管されて、ゼロバンク・デザインファクトリーだけを三菱UFJFGが買い取ると思います
このまま行けばみんなの銀行関連事業の累積損失は500〜600億円に膨らむだろうし、
その損失を少しでも回収するためにゼロバンク・デザインファクトリーの技術と技術者を100〜150億円くらいで三菱UFJFGに売却すると予想してます(´・ω・`)
すると予想してます(´・ω・`)ふくおかFG(8354) 6,690円 −170円 (−2.48%)
ふくおかFG自体は九州に半導体会社とその関連会社の一大集積地ができつつありそこに資金提供している銀行事業は非常に好調なようですφ(.. )
なつさんも個人的に株主で長期的に保有してアホールドをしてますにょ(σ´∀`)σ
(あまりに急騰すると一旦売却して、その後また買い戻すこともありますが)
今のままみんなの関連事業でダラダラと赤字垂れ流すのってほんと無意味でそ
何の手も打たずあと2年も赤字のまま放置するとかいい加減すぎですね
株主目線でいえば、みんなの銀行事業なんてただの損失生産マシーンでしかないので
さっさと損切りして売却しても少しでも業績回復させて増配してほしいです(´・ω・`)
2025年07月09日
みんなの銀行単体では54億円の赤字、みんなの銀行関連総額では88億円の赤字
https://ss2286234570.livedoor.blog/archives/2025-07-09.html
みんなの銀行単体では54億円の赤字、みんなの銀行関連総額では88億円の赤字
https://ss2286234570.livedoor.blog/archives/2025-07-09.html
2025年03月20日
じぶん銀行をKDDに盗られた三菱UFJがスマホ新銀行を設立 26年にも、便利さでZ世代照準
https://ss2286234570.livedoor.blog/archives/2025-03-20.html
2025年01月30日
みんなの銀行2024年度は赤字54億円、2025年9月で累損300億円手前か?
https://ss2286234570.livedoor.blog/archives/2025-01-30.html
じぶん銀行をKDDに盗られた三菱UFJがスマホ新銀行を設立 26年にも、便利さでZ世代照準
https://ss2286234570.livedoor.blog/archives/2025-03-20.html
2025年01月30日
みんなの銀行2024年度は赤字54億円、2025年9月で累損300億円手前か?
https://ss2286234570.livedoor.blog/archives/2025-01-30.html
2024年01月02日
ふくおかFGのお荷物「みんなの銀行」赤字底なし沼、累損114億円以上
https://ss2286234570.livedoor.blog/archives/2024-01-02.html
2023年05月25日
「みんなの銀行」個人ローン伸び悩む…ふくおかFG、黒字化2年先送り
https://ss2286234570.livedoor.blog/archives/2023-05-25.html
2022年07月10日
意識高い系スマホ銀行「みんなの銀行」 3年以内に黒字化可能か?
https://ss2286234570.livedoor.blog/archives/2022-07-10.html
■ふくおかフィナンシャルグループ・五島久社長
「2027年度の黒字に向けて今年度もしっかり機能の改善・拡張も含めて進めていきますので、いま具体的に撤退を考えていることはありません。」
「みんなの銀行」は赤字が続いていますが、五島社長は2027年までに、黒字化に向けた経営体制の強化や大口顧客との協業を推進していくとしています。
「2027年度の黒字に向けて今年度もしっかり機能の改善・拡張も含めて進めていきますので、いま具体的に撤退を考えていることはありません。」
「みんなの銀行」は赤字が続いていますが、五島社長は2027年までに、黒字化に向けた経営体制の強化や大口顧客との協業を推進していくとしています。
2026年03月21日
ネット銀行 2026年3月期2Q(2025年4月〜2025年9月) 第2四半期績比較
NTTドコモ、「本命」住信SBIを傘下に 破談経て金融経済圏完成
https://www.nikkei.com/article/DGXZQOUC28DPX0Y5A520C2000000/
2025年5月29日 11:41 日本経済新聞
NTTドコモが住信SBIネット銀行を子会社にする。最後のピースだった銀行を傘下に収め、金融や決済サービスを柱とした経済圏を完成させる。若年層開拓のために手に入れたかったのは、住信SBIが強みとする外部サービスとの連携の仕組みだ。通信会社による口座の陣取り合戦が本格化する。
TOB(株式公開買い付け)を通じてSBIホールディングス(HD)が持つ全株式にあたる約34%分や一般株主から株を買い取り、3分の2程度の株式取得を予定する。同じく34%の株を持つ三井住友信託銀行の持ち分は維持し、2社による経営を目指す。
通信会社が携帯利用料で稼ぐ時代はすでに終わり、経済圏をどう広げるかに主戦場が移っている。ドコモはクレジットカードの「dカード」や決済サービスの「d払い」などを展開。24年にはマネックス証券の子会社化をし、証券事業にも参入した。
ただd払いなどの入出金にかかる手数料はドコモが他の銀行に支払っている。傘下の銀行経由なら手数料負担が抑えられる上、通信キャリアの顧客にポイント決済やクレジットカード、証券も含めて自社のサービスを一貫して使ってもらうドコモ経済圏が形成しやすくなる。
なぜKDDIはNTTと関係強めるSBI証券と手を組むのか。決算会見で松田社長が語った金融新戦略
https://www.businessinsider.jp/article/2508-kddi-q1-earnings-sbi/
2025/08/04 Business Insider Japan
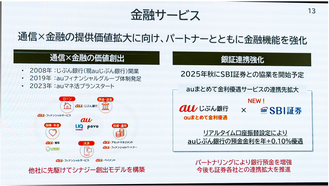
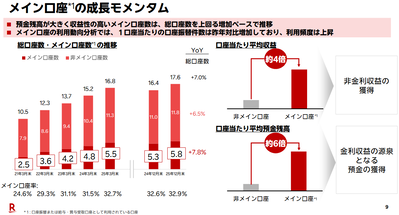
8月1日の決算会見ではKDDIの金融事業完全子会社の「auフィナンシャルホールディングス(auFG)」が、7月30日に公表したネット証券大手・SBI証券との業務提携に注目が集まった。auFGとSBI証券が7月30日に発表した業務提携の具体的な内容は、auFG傘下の銀行・auじぶん銀行の口座からSBI証券の口座への入金がリアルタイムで可能になる「リアルタイム口座振替」が主軸となっている。
リアルタイム口座振替により、スムーズな資産運用が可能になるだけでなく、同機能を設定したユーザーにはauじぶん銀行の円普通預金金利を+0.10%(税引前)優遇するという特典を用意する(2025年秋から実施予定)。
https://www.nikkei.com/article/DGXZQOUC28DPX0Y5A520C2000000/
2025年5月29日 11:41 日本経済新聞
NTTドコモが住信SBIネット銀行を子会社にする。最後のピースだった銀行を傘下に収め、金融や決済サービスを柱とした経済圏を完成させる。若年層開拓のために手に入れたかったのは、住信SBIが強みとする外部サービスとの連携の仕組みだ。通信会社による口座の陣取り合戦が本格化する。
TOB(株式公開買い付け)を通じてSBIホールディングス(HD)が持つ全株式にあたる約34%分や一般株主から株を買い取り、3分の2程度の株式取得を予定する。同じく34%の株を持つ三井住友信託銀行の持ち分は維持し、2社による経営を目指す。
通信会社が携帯利用料で稼ぐ時代はすでに終わり、経済圏をどう広げるかに主戦場が移っている。ドコモはクレジットカードの「dカード」や決済サービスの「d払い」などを展開。24年にはマネックス証券の子会社化をし、証券事業にも参入した。
ただd払いなどの入出金にかかる手数料はドコモが他の銀行に支払っている。傘下の銀行経由なら手数料負担が抑えられる上、通信キャリアの顧客にポイント決済やクレジットカード、証券も含めて自社のサービスを一貫して使ってもらうドコモ経済圏が形成しやすくなる。
ドコモは住信SBIを傘下に収めることで、NEOBANKを使う消費者に「d払い」や「dポイント」などのドコモのサービスを提供しやすくなる。本業の通信で頭打ちとなっていた経済圏を金融をてこに拡大できる。
楽天銀行、4〜9月の純利益54%増 金利収益増加がけん引
https://www.nikkei.com/article/DGXZQOUB1143K0R11C25A1000000/
2025年11月11日 23:08 日本経済新聞
楽天銀行が11日発表した2025年4〜9月期の連結決算は、純利益が前年同期比54%増の340億円だった。経常利益は55%増の482億円。日銀の政策金利の引き上げによる76億円の押し上げ効果もあり、貸出金利息などの金利収益の伸びが収益をけん引した。
金利収益は63%増えて901億円だった。貸出金は5兆999億円と18%増えた。投資用マンションローン残高が8656億円と23%増えたことが寄与した。6月に導入した楽天証券に預け入れている有価証券を担保にした個人向けローン商品の残高が10月末時点で100億円を超えた。
東林知隆社長は楽天証券との連携商品について「1人あたりの借入額が多いことで、当初の想定よりも2倍強のペースで残高が増えている」と述べた。「個人ローン商品の拡充を通して利便性の向上と金利収益の拡大を目指す」と語った。
https://www.businessinsider.jp/article/2508-kddi-q1-earnings-sbi/
2025/08/04 Business Insider Japan
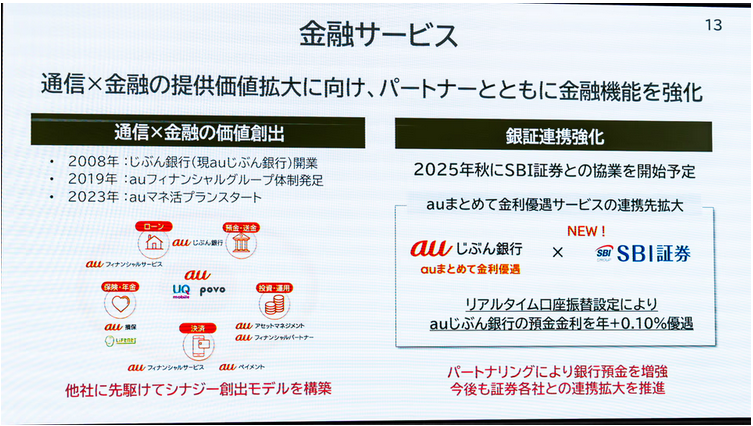
8月1日の決算会見ではKDDIの金融事業完全子会社の「auフィナンシャルホールディングス(auFG)」が、7月30日に公表したネット証券大手・SBI証券との業務提携に注目が集まった。auFGとSBI証券が7月30日に発表した業務提携の具体的な内容は、auFG傘下の銀行・auじぶん銀行の口座からSBI証券の口座への入金がリアルタイムで可能になる「リアルタイム口座振替」が主軸となっている。
リアルタイム口座振替により、スムーズな資産運用が可能になるだけでなく、同機能を設定したユーザーにはauじぶん銀行の円普通預金金利を+0.10%(税引前)優遇するという特典を用意する(2025年秋から実施予定)。
現在もauじぶん銀行は「三菱UFJ eスマート証券」(旧auカブコム証券)と同様の金利優遇施策を実施していたが、SBI証券との連携はこの動きを拡大させる動きと言える。
楽天銀行 2026年3月期 第2四半期通期決算(2025/4/1〜2025/09/30)
https://www.rakuten-bank.co.jp/company/disclosure/pdf/situation-2501111.pdf
経常収益 1,183億6,100万円(+41.4%)
経常利益 482億8,800万円(+55.3%)
最終利益 340億0,700万円(+53.5%)
預かり残高 12兆2,473億円(+4.4%)
累計口座数 1,732万1,000口座(+1.4%)
預かり増加金額 +5,191億円
口座増加数 +248,000口座
一口座あたりの預かり残高 70万7,078円
従業員数 974名(+40人)
住信SBIネット銀行 2026年3月期 第2四半期通期決算(2025/4/1〜2025/09/30)
https://ssl4.eir-parts.net/doc/7163/ir_material_for_fiscal_ym/189757/00.pdf経常収益 889億6,500万円(+26.0%)
経常利益 185億6,200万円(− 2.2%)
最終利益 137億8,200万円(+11.0%)
預かり残高 11兆0,260億円(+5.4%)
累計口座数 865万6,000口座(+2.3%)
預かり増加金額 +5,695億円
口座増加数 +19万5,000口座
一口座あたりの預かり残高 127万3,809円
従業員数 不明
https://www.bank-daiwa.co.jp/about/disclosure/financial/pdf/financial_statements_fy2025_q2.pdf
大和ネクスト銀行 2026年3月期 第2四半期通期決算(2025/4/1〜2025/09/30)
経常収益 558億0,100万円(+ 9.0%)
経常利益 110億5,800万円(+41.4%)
最終利益 69億3,600万円(+39.1%)
預かり残高 4兆7,926億円(+0.6%)
累計口座数 191万3,000口座(+0.5%)
預かり増加金額 +4,561億円
口座増加数 +11,000口座
一口座あたりの預かり残高 227万9,968円
従業員数 99名(+1人)
ソニー銀行 2026年3月期 第2四半期通期決算(2025/4/1〜2025/09/30)
https://sonybank.jp/corporate/pdf/financialresults/SB-FY2025-2Q.pdf経常収益 623億5,800万円(+ 5.0%)
経常利益 80億6,800万円(−42.6%)
最終利益 54億0,500万円(−51.7%)
預かり残高 4兆8,493億円(+2.5%)
累計口座数 不明
預かり増加金額 +1,196億円
口座増加数 不明
一口座あたりの預かり残高 不明
従業員数 749名(+32人)PayPay銀行 2026年3月期 第2四半期通期決算(2025/4/1〜2025/09/30)
https://www.paypay-bank.co.jp/company/financial/2026half.pdf
経常収益 416億3,000万円(+20,0%)
経常利益 64億1,900万円(+ 6.0%)
最終利益 44億0,400万円(+ 5.1%)
預かり残高 2兆1,937億円(+3.7%)
累計口座数 945万3,000口座(+2.8%)
預かり増加金額 +799億円
口座増加数 +25万9,000口座
一口座あたりの預かり残高 23万0,016円
従業員数 831名(+130人)
じぶん銀行 2026年3月期 第2四半期通期決算(2025/4/1〜2025/09/30)
https://www.jibunbank.co.jp/corporate/financial_information/pdf/statement_20251106.pdf
経常収益 580億3,100万円(+21.1%)
経常利益 42億7,600万円(−60.4%)
最終利益 29億1,100万円(−61.4%)
預かり残高 5兆2,648億円(+9.5%)
累計口座数 701万5,000口座(+1.9%)
預かり増加金額 +4,574億円
口座増加数 +13万0,000口座
一口座あたりの預かり残高 75万0,515円
従業員数 650名(+9人)
※業績は前年同期比、つまり1年前との比較です。
※口座数や預かりの増減は2025年6月末の3ヶ月前との比較です。
※従業員数の増減は前年同期との比較です。
※社名が変わったのでジャパンネット銀行はPayPayに変更しました。ネット銀行の第1四半期(通期)決算が出そろったので各行の業績比較をまとめました
比較の注意点ですが、預金残高をはっきりと明記しているネット銀行もあれば
預金残高ではなく預金以外の金額も含んだ預かり残高しか記載してないとこもあります。
※預金残高が明記してあるネット銀行はできるだけ「預金残高」で比較しています。
※預金残高は外貨預金と明記してあるものは比較対象から除外してあります。
※預金以外の金融商品を多く扱ってると預金以外の残高が多いネット銀行もあります。
前回の第1Q決算は利上げの影響でネット銀行の競争力が思いっきりマイナスに作用して
住宅ローン事業が派手にやられて足元の業績が悪化しているという内容でしたが、
しているという内容でしたが、第2Qの決算ではそこそこ盛り返して業績が回復してきてるように見えます
楽天銀行はそもそも住宅ローンに力入れてないので今回の決算にもほぼ無縁のようです。
大和ネクスト銀行も住宅ローンなど一切無縁なので影響がなかった売ようですφ(.. )
(大和ネクスト銀行はマイナス金利導入直後に強烈に業績が悪化した過去がある)
じぶん銀行、特にソニー銀行は住宅ローン事業にやたら力を入れていたので金利上昇の影響もあって思いっきり業績に影響があったように見えますφ(.. )
住信SBIネット銀行は経常利益や最終純利益は増えてないので悪く見えてしまいますが
これはBaaS事業に全力投資して先行投資しまくりなのでむしろ好調でそう
上場してた時は常に株主から「利益を出せ」「配当を増やせ」と強い圧力がかかるので長期的な視野で投資額を増やすことがなかなか困難になってしまいがちですが(´・ω・`)
非上場になれば親会社に承諾をもらえば徹底的に長期投資が可能になります
住信SBIネット銀行は2〜3年後に爆発的に業績が伸びるんじゃないかと考えています。
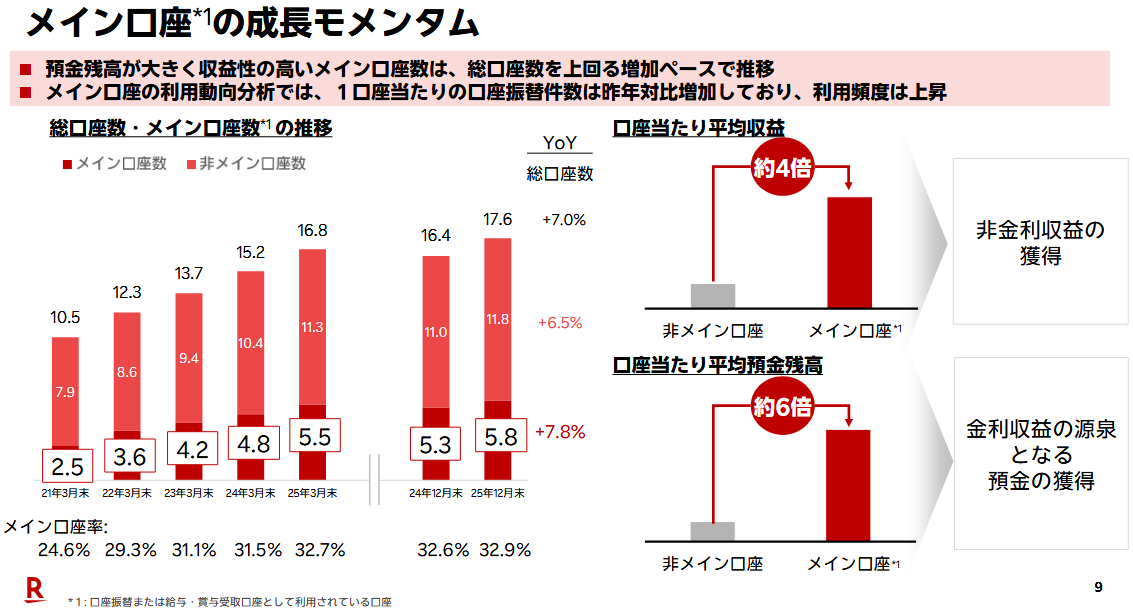
楽天銀行の決算資料を読んでいるとこれまで見かけない面白い資料がありました
楽天銀行の口座がメイン口座となっている口座は、非メイン口座より平均預金残高が6倍多くて、口座あたりの収益性が4倍も高いという実績があるそうです(´・ω・`)
まあ言われたら「そりゃそうだろ」って話ですが、楽天銀行では収益性の高いメイン口座の増加の伸び率が高いので、収益に貢献してるんだそうですφ(.. )
※メイン口座:口座振替、または賞与・給与受取口座として利用されてる口座のこと
参考程度ですがイオン銀行の第2Qの決算も一緒に並べて見比べてみると
わりと頑張っているというか利上げに伴う住宅ローン事業のダメージはあまり無い様子。
イオン銀行のビジネスモデルはネット銀行とは異なるので同一視して比較してもそれほど意味はないですが、売上高(=経常収益)は大きいのに利益が少ないですね
ですねイオン銀行 2026年3月期 第2四半期通期決算(2025/4/1〜2025/09/30)
https://www.aeonbank.co.jp/company/disclosure/account/2025/経常収益 1,195億5,700万円(+41.9%)
経常利益 71億1,700万円(− 9.2%)
最終利益 51億8,500万円(− 0.2%)
2025年12月06日
ネット銀行 2026年3月期1Q(2025年4月〜2025年6月) 第1四半期績比較
https://ss2286234570.livedoor.blog/archives/2025-12-06.html
ネット銀行 2026年3月期1Q(2025年4月〜2025年6月) 第1四半期績比較
https://ss2286234570.livedoor.blog/archives/2025-12-06.html
2025年08月21日
ネット銀行 2025年3月期4Q(2024年4月〜2025年3月) 通期業績比較
https://ss2286234570.livedoor.blog/archives/2025-08-21.html
ネット銀行 2025年3月期4Q(2024年4月〜2025年3月) 通期業績比較
https://ss2286234570.livedoor.blog/archives/2025-08-21.html
2025年07月03日
ネット銀行 2025年3月期3Q(2024年4月〜2024年12月) 第3四半期績比較
https://ss2286234570.livedoor.blog/archives/2025-07-03.html
ネット銀行 2025年3月期3Q(2024年4月〜2024年12月) 第3四半期績比較
https://ss2286234570.livedoor.blog/archives/2025-07-03.html
2025年05月01日
ネット銀行 2025年3月期2Q(2024年4月〜2024年9月) 第2四半期績比較
https://ss2286234570.livedoor.blog/archives/2025-05-01.html
ネット銀行 2025年3月期2Q(2024年4月〜2024年9月) 第2四半期績比較
https://ss2286234570.livedoor.blog/archives/2025-05-01.html
2024年11月12日
楽天銀、今期純利益計画を462億円に増額−金利収益拡大など寄与
https://ss2286234570.livedoor.blog/archives/2024-11-12.html
楽天銀、今期純利益計画を462億円に増額−金利収益拡大など寄与
https://ss2286234570.livedoor.blog/archives/2024-11-12.html
2025年12月06日
ネット銀行 2026年3月期1Q(2025年4月〜2025年6月) 第1四半期績比較
ネット銀の住宅ローン攻勢に陰り 日銀の貸出支援制度終了が追い打ち
https://www.nikkei.com/article/DGXZQOUB276RB0X20C25A6000000/
2025年6月30日 5:00 日本経済新聞
住宅ローンの金利競争をけん引してきたインターネット銀行の勢いに陰りが出てきた。日銀の利上げなどを経て、大手銀行に規模で劣るネット銀が低金利の優位性を維持しづらくなっている。6月末には金融機関に低利で融資する日銀の制度が区切りを迎える。制度の活用で攻勢に出ていたネット銀には逆風となりそうだ。
日銀は1月の金融政策決定会合で「貸出増加支援資金供給制度」の新規貸し出しを6月末に終えると決めた。同制度は企業や個人への融資を増やす狙いで2012年に導入が決まった。貸出残高を増やした金融機関に日銀が低利で資金供給する仕組みだ。6月時点の残高は約71兆円で、うち大手行が28兆4000億円、ネット銀や地方銀行は42兆5000億円を占める。
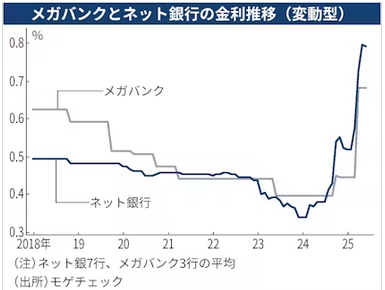
貸し出しに回す余剰資金が多い大手行への影響は限定的とみられるが、影響を受けそうなのがネット銀だ。制度の終了で「貸し出しが頭打ちになるわけではない」との声がある一方、同制度を使って資金調達してきたネット銀の担当者は「住宅ローンの融資にマイナスの影響が出てくるだろう」と身構える。ネット銀は実店舗を持たない身軽さでコストを抑えつつ、相対的に高い預金金利を売りに台頭してきた。24年度における住宅ローンの新規実行額は住信SBIネット銀行が約1兆9000億円となり、三菱UFJ銀行の1兆円超を上回る規模となったようだ。
ネット銀の優位性は薄れつつある。日銀は24年3月にマイナス金利政策を解除し、政策金利を徐々に引き上げてきた。体力に勝る一部の大手行が低い住宅ローン金利を維持する一方、ネット銀は低金利を保ちづらくなっている。auじぶん銀行は基準金利の見直しで25年4月に変動型の金利を上げたが、6月にもさらに引き上げた。
ネット銀行の決算が急速に悪化、「住宅ローン依存」の弱点が浮き彫りに。
大幅減益が続出、金利上昇でも遠い恩恵
https://toyokeizai.net/articles/-/904458
2025/09/12 5:20 東洋経済
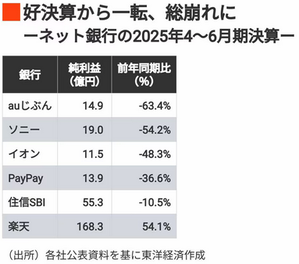
ネット銀行の快進撃に急ブレーキがかかった。利上げの影響を本格的に受ける2025年度の決算が、急速に悪化しているからだ。低金利時代に威力を発揮した住宅ローンへの傾倒は、金利ある世界になっても通用するのだろうか。
減益、減益、減益。大手ネット銀行と流通系のイオン銀行の2025年第1四半期決算は、ほとんどが厳しい結果に沈んだ。金利上昇局面では本来、銀行の利益は増えるはず。にもかかわらず業績が振るわなかった大きな要因は、収益柱である住宅ローンにある。
https://toyokeizai.net/articles/-/904458
2025/09/12 5:20 東洋経済
ネット銀行の快進撃に急ブレーキがかかった。利上げの影響を本格的に受ける2025年度の決算が、急速に悪化しているからだ。低金利時代に威力を発揮した住宅ローンへの傾倒は、金利ある世界になっても通用するのだろうか。
減益、減益、減益。大手ネット銀行と流通系のイオン銀行の2025年第1四半期決算は、ほとんどが厳しい結果に沈んだ。金利上昇局面では本来、銀行の利益は増えるはず。にもかかわらず業績が振るわなかった大きな要因は、収益柱である住宅ローンにある。
住信SBIネット銀行株で「70億円を利益確定」した個人投資家・片山晃氏が語る
「中長期投資の極意」、注目業界&狙うべき銘柄の条件も
https://diamond.jp/articles/-/370053
2025年8月14日 5:25 ダイヤモンドオンライン
――NTTドコモによる住信SBIネット銀行のTOB(株式公開買い付け)により、1銘柄で70億円以上の利益を確定して話題になりました。ダイヤモンド・オンラインでの過去のインタビュー(2023年7月17日、24年9月12日、25年3月11日)においても、住信SBIネット銀行などネット銀行の将来性を高く評価していました。中長期投資の見本のような取引だと思いますが、あらためて振り返っていただけますか。
住信SBIネット銀行は、ほぼ初値(初値1222円。公開価格は1200円)で200万株程度買いました。途中、多少売買しましたが、200万株程度は継続して保有していました。NTTドコモによるTOB価格が4900円だったので、利益確定額は70億円程度です。現在の総資産額は250億円程度です。
住信SBIの場合、買いの根拠は大きく二つありました。業績の成長期待と株価の割安感です。
インターネットバンキングで済ませるケースが主流になりつつあるなか、決済、預金、貸し出しなどの銀行機能をパートナー企業に提供するBaaS(バンキング・アズ・ア・サービス)のように、ネット銀行ならではの収益性の高い新しいビジネスモデルもある。仮にマクロ景気がどうなろうと構造的に伸びていくのは間違いないと思っていました。
株価の割安感という意味では、住信SBIが上場したとき、米シリコンバレーバンク(SVB)の問題で銀行セクターの株価が調整していました。将来性と割安感、二つの要素があったので自信を持って大きく買うことができました。
https://www.youtube.com/watch?v=n9JfhFJ6Shs
※動画あり
楽天銀行 2026年3月期 第1四半期通期決算(2025/4/1〜2025/06/30)
https://www.rakuten-bank.co.jp/company/disclosure/pdf/situation-2500806.pdf
経常収益 575億0,400万円(+40.8%)
経常利益 239億4,300万円(+56.8%)
最終利益 168億3,500万円(+54.1%)
預かり残高 11兆7,282億円(+2.1%)
累計口座数 1,707万3,000口座(+1.4%)
預かり増加金額 +2,519億円
口座増加数 +240,000口座
一口座あたりの預かり残高 68万6,944円
従業員数 不明
住信SBIネット銀行 2026年3月期 第1四半期通期決算(2025/4/1〜2025/06/30)
https://ssl4.eir-parts.net/doc/7163/tdnet/2661180/00.pdf経常収益 413億1,700万円(+26.0%)
経常利益 78億6,400万円(−13.2%)
最終利益 55億3,500万円(−10.5%)
預かり残高 10兆4,565億円(+6.4%)
累計口座数 846万1,000口座(+2.5%)
預かり増加金額 +6,349億円
口座増加数 +20万8,000口座
一口座あたりの預かり残高 123万5,857円
従業員数 不明
https://www.bank-daiwa.co.jp/about/disclosure/financial/pdf/financial_statements_fy2025_q1.pdf
ソニー銀行 2026年3月期 第1四半期通期決算(2025/4/1〜2025/06/30)
https://sonybank.jp/corporate/pdf/financialresults/SB-FY2025-1Q.pdf経常収益 303億6,100万円(+ 6.4%)
経常利益 29億8,200万円(−51.3%)
最終利益 19億0,800万円(−54.2%)
預かり残高 4兆7,297億円(+0.8%)
累計口座数 不明
預かり増加金額 +375億円
口座増加数 不明
一口座あたりの預かり残高 不明
従業員数 不明じぶん銀行 2025年3月期 第4四半期通期決算(2024/4/1〜2025/03/31)
https://www.jibunbank.co.jp/corporate/financial_information/pdf/statement_20250801.pdf
経常収益 282億0,600万円(+18.0%)
経常利益 22億3,100万円(−62.3%)
最終利益 14億9,700万円(−63.4%)
預かり残高 4兆8,074億円(+4.7%)
累計口座数 688万5,000口座(+2.3%)
預かり増加金額 +2,172億円
口座増加数 +14万8,000口座
一口座あたりの預かり残高 69万8,253円
従業員数 不明
大和ネクスト銀行 2026年3月期 第1四半期通期決算(2025/4/1〜2025/06/30)
経常収益 256億1,500万円(− 1.1%)
経常利益 43億5,500万円(+53.8%)
最終利益 30億2,700万円(+48.7%)
預かり残高 4兆3,365億円(+0.6%)
累計口座数 190万2,000口座(+0.4%)
預かり増加金額 +269億円
口座増加数 +8,000口座
一口座あたりの預かり残高 227万9,968円
従業員数 100名(+4人)
PayPay銀行 2026年3月期 第1四半期通期決算(2025/4/1〜2025/06/30)
https://www.paypay-bank.co.jp/company/financial/2026-quarter1.pdf
経常収益 202億2,700万円(+16.9%)
経常利益 22億5,300万円(−29.3%)
最終利益 13億9,600万円(−23.6%)
預かり残高 2兆1,138億円(+10.5%)
累計口座数 919万0,000口座(+2.7%)
預かり増加金額 +2,016億円
口座増加数 +25万0,000口座
一口座あたりの預かり残高 23万0,016円
従業員数 780名(+28人)
※業績は前年同期比、つまり1年前との比較です。
※口座数や預かりの増減は2025年3月末の3ヶ月前との比較です。
※従業員数の増減は前年同期との比較です。
※社名が変わったのでジャパンネット銀行はPayPayに変更しました。ネット銀行の第1四半期(通期)決算が出そろったので各行の業績比較をまとめました
比較の注意点ですが、預金残高をはっきりと明記しているネット銀行もあれば
預金残高ではなく預金以外の金額も含んだ預かり残高しか記載してないとこもあります。
※預金残高が明記してあるネット銀行はできるだけ「預金残高」で比較しています。
※預金残高は外貨預金と明記してあるものは比較対象から除外してあります。
※預金以外の金融商品を多く扱ってると預金以外の残高が多いネット銀行もあります。
経常収益(=売上高)および経常利益、最終利益を見ても楽天銀行がぶっちぎりです
経常利益が堅調なのはまあいいとして、経常収益(=売上高)がここまで飛び抜けて伸びていると他のネット銀行は追いつけなくなるでそう(´・ω・`)
さて、これまでは日銀が金利すると銀行がつられて儲かるみたいな論調が強かったんですが
ネット銀行に関していえば利上げがむしろマイナスになりうる可能性が顕著なようです
今までは低金利だったからこそ住宅ローン事業で派手に儲けることができたのに
金利が上がりすぎるとむしろ住宅ローンのシェアをメガバンに奪われるようです(((( ;゚д゚)))
直近の2〜3年でいうと住宅ローン事業に全力で資源をぶち込んできたauじぶん銀行、イオン銀行、ソニー銀行は利上げが向かい風に作用して決算がボコボコなようです
自分で知ってる限りでもauじぶん銀行や特にソニー銀行は住宅ローン事業に熱心だったので、このへんのネット銀行はかなり派手にやられている印象を受けますΣ(゚д゚;)
ちなみに今回だけはイオン銀行の決算も参考として比較対象に上げてみますφ(.. )
一見すると第1四半期決算は住宅ローン事業の影響を受けてるのかなと感じますが
と感じますが第2四半期の決算を見るとあっさりとマイナス分を取り返してるようにも見えます
たかが3ヶ月の違いでここまで数字が大きくぶれると、イオン銀行は本当に住宅ローン事業のマイナス影響を大きく受けたのかどうか自体が怪しく感じられてしまいます
影響があったのかもしれないし、それほどなかったのかもしれないって程度でそ
本当に利上げにより住宅ローン事業に影響があったのかはもう少し長い期間を見ながら
各ネット銀行を比較してみないと実際のところはわからないとしか言えません(´・ω・`)
イオン銀行 2026年3月期 第1四半期通期決算(2025/4/1〜2025/06/30)
https://www.aeonbank.co.jp/company/disclosure/account/2025/経常収益 554億1,000万円(+16.9%)
経常利益 15億0,100万円(−57.6%)
最終利益 11億5,800万円(−48.3%)
イオン銀行 2026年3月期 第2四半期通期決算(2025/4/1〜2025/09/30)
https://www.aeonbank.co.jp/company/disclosure/account/2025/経常収益 1,195億5,700万円(+41.9%)
経常利益 71億1,700万円(− 9.2%)
最終利益 51億8,500万円(− 0.2%)
イオン銀行は前年度にむちゃくちゃ好決算で経常利益と最終利益が爆増してたので
そう考えると住宅ローン事業のマイナス影響はあったのかもしれませんねφ(.. )
ただかなり大きく取り返してるので普通に決算いいんじゃないっていう気もします
っていう気もします住信SBIネット銀行は住宅ローン事業だけでなくBaaS事業に全力投球してるのもあって
第1四半期決算についてはそれなりの数字に着地してるように感じられます
なお、住信SBIネット銀行は非上場になったので今までのように短期の業績アップは求められないため、おそらくBaaS事業への徹底的な先行投資を開始すると思います
どうなるかと言うと、住信SBIネット銀行の決算は売上高がどんどん先行して増えて経常利益はあまり伸びないという決算がしばらく続くと思われますΣ(・ω・ノ)ノ
経常利益はあまり伸びないという決算がしばらく続くと思われますΣ(・ω・ノ)ノ楽天銀行はそもそも住宅ローン事業に始めからまともに力を入れてこなかったこともあり
利上げに伴う住宅ローン事業のマイナス影響はほとんどなかったように見えます
大和ネクスト銀行はそもそも住宅ローン事業なんてやってないし、トレーディング事業で稼いでるので利上げの影響をむしろプラスに受けて業績が大幅改善してました
してましたむしろ利上げが続けば今後も暫く追い風参考で業績を大きく伸ばしそうですにょ(σ´∀`)σ
2025年08月21日
ネット銀行 2025年3月期4Q(2024年4月〜2025年3月) 通期業績比較
https://ss2286234570.livedoor.blog/archives/2025-08-21.html
ネット銀行 2025年3月期4Q(2024年4月〜2025年3月) 通期業績比較
https://ss2286234570.livedoor.blog/archives/2025-08-21.html
2025年07月03日
ネット銀行 2025年3月期3Q(2024年4月〜2024年12月) 第3四半期績比較
https://ss2286234570.livedoor.blog/archives/2025-07-03.html
ネット銀行 2025年3月期3Q(2024年4月〜2024年12月) 第3四半期績比較
https://ss2286234570.livedoor.blog/archives/2025-07-03.html
2025年05月01日
ネット銀行 2025年3月期2Q(2024年4月〜2024年9月) 第2四半期績比較
https://ss2286234570.livedoor.blog/archives/2025-05-01.html
ネット銀行 2025年3月期2Q(2024年4月〜2024年9月) 第2四半期績比較
https://ss2286234570.livedoor.blog/archives/2025-05-01.html
2025年02月08日
ネット銀行 2025年3月期1Q(2024年4月〜2024年6月) 第1四半期績比較
https://ss2286234570.livedoor.blog/archives/2025-02-08.html
ネット銀行 2025年3月期1Q(2024年4月〜2024年6月) 第1四半期績比較
https://ss2286234570.livedoor.blog/archives/2025-02-08.html
2024年11月12日
楽天銀、今期純利益計画を462億円に増額−金利収益拡大など寄与
https://ss2286234570.livedoor.blog/archives/2024-11-12.html
楽天銀、今期純利益計画を462億円に増額−金利収益拡大など寄与
https://ss2286234570.livedoor.blog/archives/2024-11-12.html
2025年07月11日
GMOあおぞらネット銀行 足元で業績大幅改善、2026年期末にも黒字転換か?
メインバンク取引社数増加率トップ、GMOあおぞらネット銀行
〜 山根武社長 単独インタビュー 〜
https://www.tsr-net.co.jp/data/detail/1200778_1527.html
2024/12/18
―今後について
先月(2024年10月)ようやく、業務純益(本業の利益)ベースで単月黒字化が達成できた。今年度は、通年でも黒字化ができるのではないかと思っている。戦略は2021年の第二創業以降、大きく転換していない。法人口座の増加と、そこから生まれる稼働収益で収益基盤と顧客基盤を作っていく。加えて、もう一つの柱であるBaaS(バース、銀行のサービスを事業者が自社サービスに組み込めるサービス)の提案をこの数年注力している。法人口座から生まれる内国為替等の決済、融資といった稼働収益により、黒字化を果たし資本が蓄積できるようになれば、BaaS事業における更なる投資ができるようになる。これを第二成長の起爆剤としているのが中期的なビジョンだ。
GMOあおぞらネット銀行は2年前くらいから売上高が急増して業績大幅回復してます
��中間シナリオ:収益増加率が+155%、経常費用増加率が+25%の場合
)
〜 山根武社長 単独インタビュー 〜
https://www.tsr-net.co.jp/data/detail/1200778_1527.html
2024/12/18
―今後について
先月(2024年10月)ようやく、業務純益(本業の利益)ベースで単月黒字化が達成できた。今年度は、通年でも黒字化ができるのではないかと思っている。戦略は2021年の第二創業以降、大きく転換していない。法人口座の増加と、そこから生まれる稼働収益で収益基盤と顧客基盤を作っていく。加えて、もう一つの柱であるBaaS(バース、銀行のサービスを事業者が自社サービスに組み込めるサービス)の提案をこの数年注力している。法人口座から生まれる内国為替等の決済、融資といった稼働収益により、黒字化を果たし資本が蓄積できるようになれば、BaaS事業における更なる投資ができるようになる。これを第二成長の起爆剤としているのが中期的なビジョンだ。
2024年2月に池田泉州ホールディングスのデジタルバンク子会社「01Bank(ゼロワンバンク)」や岡三証券のお客さまに提供する銀行サービス「岡三BANK」など、事業会社だけではなく金融機関も含めた分野にBaaS提供を開始しており、今後も提案を強化していきたいと考えている。
決算公告
https://gmo-aozora.com/company/disclosure.html
2022年度通期決算(2022/4/1〜2023/03/31)
経常収益 47億2,400万円(+33.4%)
経常損失−40億9,800万円
税前損失−40億9,800万円
当期損失−41億0,300万円
------------------------------------
経常費用−88億2,300万円
2023年度通期決算(2023/4/1〜2024/3/31)
経常収益 81億3,800万円(+72.2%)
経常損失−36億9,600万円
税前損失−37億3,200万円
当期損失−37億3,500万円
------------------------------------
経常費用−118億3,500万円(+34.1%)
2024年度通期決算(2024/4/1〜2025/3/31)
経常収益 140億0,400万円(+72.0%)
経常損失− 7億7,700万円
税前損失−22億3,700万円
当期損失−35億8,600万円
------------------------------------
経常費用−148億1,700万円(+25.1%)
※ちなみに経常収益(=売上高)なので利益のことではありません。収入のことです。
GMOあおぞらネット銀行は少し前から急激に業績が伸びていることがはっきりしてます
昨年2024年11月に半期決算資料を読んで、前年比で経常収益(=売上高)がいきなり
1.72倍に急増してたので、遅くても3年後には黒字化してそうと書いたのですがφ(.. )
実際にはもっと足元の業績が好調だったようで、上にある2024年12月の記事で「今年度は黒字化できるかも」とわりと踏み込んで黒字転換を予測してますね
ただ結果的には黒字化は未達で、昨年2024年度は経常損失7億7,700万円と赤字でした
特別損失が14.5億円発生して税引き前損失はもっと損失額が増えているようですが、
これはおそらくハードウェアやソフトウェアといった棚卸資産などの評価損計上でそ
上場会社とかがよくやりますが、来季から黒字決算の予測が強い年度の場合などは、
翌年以降に特損を計上しなくて済むようキレイさっぱり損失処分計上するんですよね。
すると、翌年から黒字になった時、より大きく黒字額を派手にアピールできるから
ちなみにベンチャー企業では、年度末に黒字か赤字かってのはあまり意味がなく、
「売上高がどれほど増えてるか?」と「経費の増加率はどの程度だったか?」が重要
かなり前ですがLINE証券は設立直後から「先行きのないダメ会社」だと断定したり、
あるいは最近だとみんなの銀行は「もう先行きがないだろう」とかなり酷評してますが
あの判断って黒字か赤字かとか、赤字額を問題視してるんじゃないんですおねφ(.. )
最重要なのは「売上高の増加率」として2番目に「費用の増加率」が低いかどうか
ぶっちゃけこの点だけ見ただけでも凡そのベンチャー企業の成否は判断できます(´・ω・`)
GMOあおぞらネット銀行は2年前くらいから売上高が急増して業績大幅回復してます
前年比で当期純損失が少し減っただけじゃないかと思う人もいるかもしれませんが、
重要なのは経常収益(=売上高)と経常費用の増加率の差なんですよねφ(.. )
経常収益(=売上高)の増加率はいまだに+172%を維持してるようですが、一方で経常費用の増加率は+34.1%から+25.1%にまで減ってるので9%も改善してます。
あとはもうただの計算なので、2025年度業績はある程度予想が可能ですね(´・ω・`)
次年度の経常収益の増加率をExcelで仮定の数字を挿入すれば黒字額がはじき出せます。
なつさんの予想では25〜35億円程度の黒字じゃないかなと予想していますφ(.. )
�.戰好肇轡淵螢�:経常収益増加率が+170%、経常費用増加率が+25%の場合
経常収益:140億0,400万円×1.72=240億8,600万円
経常費用:148億1,700万円×1.25=185億2,100万円
差し引き:55億6,500万円の黒字
��中間シナリオ:収益増加率が+155%、経常費用増加率が+25%の場合
経常収益:140億0,400万円×1.55=217億0,600万円
経常費用:148億1,700万円×1.25=185億2,100万円
差し引き:31億8,500万円の黒字
�⊂旦謀�シナリオ:収益増加率が+140%、経常費用増加率が+25%の場合
経常収益:140億0,400万円×1.40=196億0,500万円
経常費用:148億1,700万円×1.25=185億2,100万円
差し引き:10億8,400万円の黒字
一方で、経常費用をとにかく減らして改善を進めれば良いというわけでもありません
一番上の記事にある通り、10年先のBaaS事業のさらなる拡大を早急に進めるならば、
投資額を増やして、経常費用を増やすことで目先赤字になって良いと割り切ってでも、この先数年はとにかく先行投資を徹底に行った方がよいと考えるのも妥当でそ
(無理に黒字にしなくても費用をコントロールできたらいいって考え方ですね)国内でBaaS事業で一番先行しているのは明らかに住信SBIネット銀行でそうφ(.. )
それを追いかけて将来のさらなる事業拡大でもし追い抜こうと考えているならば、
�\峪�覚悟でもとにかくシステム関連費用に莫大な投資が必要になるでしょう。
�▲戰好箸癖�法は赤字のままでいいので返済義務のない資本を市場で調達すべきでしょ。
そう考えていくと、3〜5年以内の早い段階で上場の可能性はあるかもしれません
上場する可能性のありそうなネット銀行の中で一番潜在力がありそうに感じるので、
もし、万が一、数年以内に上場するようなことがあれば、即座に株を買うと思います
上場前の楽天銀行や住信SBIネット銀行と同じくらい期待できそうだおね(´∀`*)
(できれば赤字か少し黒字の時点で上場してほしいです。安く株を買えるので)
)あおぞら銀行(8304) 2,157.5円 +36円 (+1.70%)
2024年11月16日
岡三証券が銀行サービス参入、GMOあおぞらネット銀行の黒字化も近いか?
https://ss2286234570.livedoor.blog/archives/2024-11-16.html
岡三証券が銀行サービス参入、GMOあおぞらネット銀行の黒字化も近いか?
https://ss2286234570.livedoor.blog/archives/2024-11-16.html
2024年04月15日
JR東日本、「Suica経済圏」再構築 金融サービスに参入
https://ss2286234570.livedoor.blog/archives/2024-04-15.html
2023年10月07日
ドコモ、JR東、第一生命…異業種が「銀行」設立ラッシュ!参入の思惑とは
https://ss2286234570.livedoor.blog/archives/2023-10-07.html
https://ss2286234570.livedoor.blog/archives/2024-04-15.html
2023年10月07日
ドコモ、JR東、第一生命…異業種が「銀行」設立ラッシュ!参入の思惑とは
https://ss2286234570.livedoor.blog/archives/2023-10-07.html
2025年07月10日
Baas事業好調のGMOあおぞらネット銀行、矢継ぎ早に提携先を追加
弥生、会計ソフトと銀行口座を連携させた「弥生Bank」今秋提供予定
https://www.watch.impress.co.jp/docs/news/1656595.html
2025年1月23日 10:00 Impress Watch
業務ソフトウエアを提供する弥生は22日、GMOあおぞらネット銀行のBaaSを活用した中小企業向け金融サービス「弥生Bank」を2025年秋に提供予定と発表した。弥生Bankは、弥生シリーズと連携し、預金や振込などの銀行取引を会計ソフト内で完結できるサービス。利用者はGMOあおぞらネット銀行に開設した「弥生Bank」専用口座と、弥生製品を連携させることで、会計ソフト上で入出金確認や振込などの操作が可能になる。
これまで弥生の会計ソフトでは各金融機関のAPIと連携した「スマート取引取込」により、銀行明細などの取引データを自動で取り込んできた。一方、支払い業務ではオンラインバンキングで明細を取得し、会計ソフトに手入力するか、CSVをダウンロードして取り込む必要があった。弥生Bankでは、これらの作業を会計ソフト内で完結できるため、手間やミスを削減できるとしている。専用口座を開設すれば、仕入れ支払いも弥生製品内で操作可能になる予定。
「ラクスルバンク」年内開始 ラクスルとGMOあおぞら銀が提携
https://www.watch.impress.co.jp/docs/news/2026150.html
2025年6月26日 19:58 Impress Watch
ラクスルバンクは、GMOあおぞらネット銀行と提携し、中小企業向けの新たな金融プラットフォーム「ラクスルバンク」を2025年内に提供する。振込手数料の業界最安級やラクスルバンクが発行するデビットカードで最大2%のポイント還元(一部除く)を特徴とする銀行サービスで、ラクスルサービスを利用する企業の経費削減や資金繰り支援を目的とする。
ラクスルバンクは、中小企業が直面する「法人口座開設の煩雑さ」「高額な振込手数料」「手元資金不足」などの課題解決を目指す。法人名義の銀行口座を最短即日で開設できる仕組みや、スマートフォン完結の手続きに対応する。また、同社が提供予定のデビットカードや「ラクスルバンク支払い」機能では、ラクスル上での決済において2%のポイント還元(一部除く)を提供。これにより、業務コストの軽減と業務効率化を両立する設計とする。
GMOあおぞらネット銀行 法人口座20万、預金残高1兆円超!
https://prtimes.jp/main/html/rd/p/000000291.000034650.html
2025年7月2日 11時00分
当社は2018年7月、個人・法人のいずれのお客さまにもご利用いただきやすいネット銀行を目指して、インターネット銀行事業を開始いたしました。その後、お客さまのご利用状況を分析した結果、特に中小企業やスタートアップ企業を中心とする法人のお客さまから高い支持をいただいていることが明らかとなりました。
この傾向を受け、2021年7月以降を当社にとっての「第二創業期」と位置づけ、法人のお客さま向けサービスの拡充に特化する方向へと戦略を大きく転換いたしました。
特に、国税・社会保険料・労働保険料の納付や、中小企業基盤整備機構の経営セーフティ共済、日本政策金融公庫の返済金などへの口座振替対応、さらにPay-easy(ペイジー)によるダイレクト納付機能の提供など、実務負荷の軽減と利便性の向上を目的とした取り組みに注力してまいりました。
みんなの銀行は個人向け銀行色の強いスマホ銀行でしたが事業は大不調のまま(´・ω・`)
最近の開示情報見た限りでは預金残高は331億円しかないようですねΣ(・ω・ノ)ノ

GMOあおぞらネット銀行も一時は不調でしたが、どうも戦略方針を替えたようで
個人向けというより中小企業をターゲットとしたビジネスモデルになったようです
(おぞらく個人向けのネット銀行だらけで競争が厳しかったんでそう)
その後は商売も順調なようで個人・法人口座合算で預金残高が1兆円に達したようです
銀行というよりAPIを利用した振込入金機能とBaaS事業が主力のビジネスモデルなので、
実質的にはシステム会社もしくはシステムインフラ会社に近い存在でそうφ(.. )
一番最初は2023年に岡三証券にBaaSサービスの提供を始めたようですが、その後は池田泉州ホールディングス、フリー(freee)、ラクスル、弥生会計と増えてるようです
これらはおそらく楽天銀行がJR東日本と提携して提供してるJREBANKと同じでそう
1からネット銀行を設立すると数百億円もの投資とシステム開発は必要になりますが、
システム開発を1から手掛けると最悪の場合は稼働すらできないリスクも伴うわけで、
昨今は自前でネット銀行を設立するより銀行代理店サービスみたいなのが増えてます
結果的に、BaaS事業に特化した住信SBIネット銀行なんかは非常によく稼いでます
(元住信SBIネット銀行に大きく投資してたのでいろいろと調べて知識が増えた)
あおぞら銀行(8304) 2,157.5円 +36円 (+1.70%)
GMOフィナンシャルホールディングス(7177) 827円 +21円 (+2.61%)
2024年11月16日
岡三証券が銀行サービス参入、GMOあおぞらネット銀行の黒字化も近いか?
https://ss2286234570.livedoor.blog/archives/2024-11-16.html
岡三証券が銀行サービス参入、GMOあおぞらネット銀行の黒字化も近いか?
https://ss2286234570.livedoor.blog/archives/2024-11-16.html
2024年04月15日
JR東日本、「Suica経済圏」再構築 金融サービスに参入
https://ss2286234570.livedoor.blog/archives/2024-04-15.html
2023年10月07日
ドコモ、JR東、第一生命…異業種が「銀行」設立ラッシュ!参入の思惑とは
https://ss2286234570.livedoor.blog/archives/2023-10-07.html
https://ss2286234570.livedoor.blog/archives/2024-04-15.html
2023年10月07日
ドコモ、JR東、第一生命…異業種が「銀行」設立ラッシュ!参入の思惑とは
https://ss2286234570.livedoor.blog/archives/2023-10-07.html
2025年07月09日
みんなの銀行単体では54億円の赤字、みんなの銀行関連総額では88億円の赤字
スマホ専用銀行「みんなの銀行」4期連続の赤字…
ふくおかFG3月期連結決算、全体では黒字
https://www.yomiuri.co.jp/local/kyushu/news/20250513-OYTNT50035/
2025/05/13 09:53 読売新聞オンライン
ふくおかフィナンシャルグループ(FG)は12日、2025年3月期連結決算を発表した。傘下のスマートフォン専用銀行「みんなの銀行」関連の最終利益は88億円の赤字(前期は93億円の赤字)となり、同行の開業以来、4期連続の赤字だった。
ふくおかFGの25年3月期、純利益18%増 金利上昇が寄与
https://www.nikkei.com/article/DGXZQOJC1227B0S5A510C2000000/
2025年5月12日 19:30 日本経済新聞
ふくおかフィナンシャルグループ(FG)が12日発表した2025年3月期の連結決算は、純利益が前の期比18%増の721億円だった。日銀の利上げで貸出金利息収入が増加し、資金利益が11%増の2255億円となった。傘下のデジタル専業銀行「みんなの銀行」の単独最終損益は54億円の赤字(前の期は54億円の赤字)とほぼ横ばいだった。25年3月末時点の口座数は前年同月末比30%増の125万件、預金残高は同30%増の331億円だった。
みんなの銀行、貸付額は2倍に成長も依然赤字…黒字化の道筋は?
https://www.businessinsider.jp/article/2507-minnano-ginko-roadmap-to-profitability/
Jul 7, 2025, 6:30 BUSINESS INSIDER
ふくおかフィナンシャルグループ傘下のネット専業銀行「みんなの銀行」は7月4日、今後の事業戦略を発表した。2021年5月のサービス開始から4年が経過し、依然として赤字が続くなか、今後は個人向けローンの拡大に加え、法人領域(BtoB)での収益化を加速させる方針を示した。
みんなの銀行は、2021年5月にネット専業銀行として営業を開始した(銀行免許は2020年12月に取得)。2025年5月には口座数が130万件を突破。2025年3月末時点で預金残高は331億円。貸出金は228億円で、前年比で約90%増加した。
銀行機能を他社サービスに組み込むBaaS(Banking as a Service)事業でも提携先が拡大し、パートナー企業は24社(前年比+13社)に到達した。成長指標は積み上がっているが、収益面では赤字が続く。ふくおかフィナンシャルグループの2025年3月期決算によれば、みんなの銀行関連の最終損失は88億円(前期は93億円)と、依然として大きな赤字を抱えている。
https://www.fukuoka-fg.com/investorimage/data/20250527_ir.pdf#page=16https://www.businessinsider.jp/article/2507-minnano-ginko-roadmap-to-profitability/
Jul 7, 2025, 6:30 BUSINESS INSIDER
ふくおかフィナンシャルグループ傘下のネット専業銀行「みんなの銀行」は7月4日、今後の事業戦略を発表した。2021年5月のサービス開始から4年が経過し、依然として赤字が続くなか、今後は個人向けローンの拡大に加え、法人領域(BtoB)での収益化を加速させる方針を示した。
みんなの銀行は、2021年5月にネット専業銀行として営業を開始した(銀行免許は2020年12月に取得)。2025年5月には口座数が130万件を突破。2025年3月末時点で預金残高は331億円。貸出金は228億円で、前年比で約90%増加した。
銀行機能を他社サービスに組み込むBaaS(Banking as a Service)事業でも提携先が拡大し、パートナー企業は24社(前年比+13社)に到達した。成長指標は積み上がっているが、収益面では赤字が続く。ふくおかフィナンシャルグループの2025年3月期決算によれば、みんなの銀行関連の最終損失は88億円(前期は93億円)と、依然として大きな赤字を抱えている。

みんなの銀行 2022年度決算(2021/4/1〜2022/3/31)
経常収益 1億4,300万円
経常損失−48億1,000万円
税前損失−48億1,000万円
当期損失−35億8,600万円
※預金額:58億4,800万円
みんなの銀行 2023年度決算(2022/4/1〜2023/3/31)
経常収益 6億8,800万円
経常損失−57億6,500万円
税前損失−57億6,500万円
当期損失−43億3,600万円
※預金額:227億7,100万円
みんなの銀行 2024年度決算(2023/4/1〜2024/3/31)
経常収益 18億1,000万円
経常損失−72億5,700万円
税前損失−72億5,700万円
当期損失−54億3,500万円
※預金額:256億4,200万円
みんなの銀行 2025年度決算(2024/4/1〜2025/3/31)
経常収益 34億8,400万円
経常損失−73億1,000万円
税前損失−73億1,000万円
当期損失−54億6,300万円
※預金額:335億8,500万円みんなの銀行の2025年度の決算が発表されていたので調べて記事にしてみました
率直の意見として言うと「非常に厳しい結果」だといえるでそう(´・ω・`)
税金などを加味した後の当期純損益は−54億円で済んでますが、そもそも税引前当期純損益が−73億円もあるので黒字になりそうな気配がまったく感じられません
実際のところ当期純損失よりも税引前純損益の方がある意味も最もリアルな数字なので、
この先において税引前当期損益をプラスにするのは非常に厳しいと感じますΣ(゚д゚;)
前年の2024年度決算比では経常収益(=売上高)が18.1億円から34.8億円(+92.4%)と
差し引き+16.7億円ほど増えてますが、経常費用が90億6,700万円から107億9,500万円へと差し引き+17.2億円増えて、売上高の増加より費用の増加の方が大きいんだおね
たしかに売上高の増加はそれなりに伸びてるけど、費用も同時に増えまくってるわけで
それってつまり冷静に考えたら収入を増やすための支出の方が大きく増えてるので、むしろ業績は悪化してるって意味になってしまうんじゃないでしょうか
つまりふくおかFG側から考えると「みんなの銀行」単体の業績はそれほど重要ではなく、
むしろゼロバンク・ファクトリーとの合算の業績結果が最重要ってことになります
しかもその単体ではなく合算した業績結果がめちゃくちゃ悪いんですよね(´・ω・`)
上記の図がふくおかFGの決算資料に記載されている「みんなの銀行」とそのシステム開発を担ってるゼロバンク・ファクトリーとの合算したみんなの銀行関連の業績の詳細です。
親会社のふくおかFGは「みんなの銀行」と「ゼロバンク・ファクトリー」という
超お荷物子会社を抱えており、2社合算で当期純損益が−88〜ー90億円出てますが、
税引き前の当期純損益はそれどころじゃなくて、この2社を合算すると
−120〜−150億円もの大赤字状態じゃないかなと推測してるんですよね(((( ;゚д゚)))
正直なところ黒字転換の可能性なんてちょっとありえないだろってのが個人的な印象
ちなみにこの記事の最下部にある動画では、ふくおかFG社長が記者会見において
「2027年度には黒字化を目標にしてる」と気が狂ったようなことを言ってますが
2025年3月末が2025年度の決算になってるので残りあと2年も残ってないですおね今すでに2025年6月が終わってるので、実際にみんなの銀行に残された時間は
2年すら残っていなくてあとたったの1年9ヶ月しか残ってないんですよね(´・ω・`)
ルパン三世みたいにどっかの金庫から200億円盗んで利益にするわけじゃあるまいし
残りあと1年9ヶ月で黒字化のハードル達成なんて可能性1%すらあるのって話でそ
って話でそ「冗談は顔だけにしろよ」とアーノルド坊やもブチ切れでしょう
ふくおかFG(8354) 4,043円 +49円 (+1.23%)
2025年03月20日
じぶん銀行をKDDに盗られた三菱UFJがスマホ新銀行を設立 26年にも、便利さでZ世代照準
https://ss2286234570.livedoor.blog/archives/2025-03-20.html
2025年01月30日
みんなの銀行2024年度は赤字54億円、2025年9月で累損300億円手前か?
https://ss2286234570.livedoor.blog/archives/2025-01-30.html
じぶん銀行をKDDに盗られた三菱UFJがスマホ新銀行を設立 26年にも、便利さでZ世代照準
https://ss2286234570.livedoor.blog/archives/2025-03-20.html
2025年01月30日
みんなの銀行2024年度は赤字54億円、2025年9月で累損300億円手前か?
https://ss2286234570.livedoor.blog/archives/2025-01-30.html
2024年01月02日
ふくおかFGのお荷物「みんなの銀行」赤字底なし沼、累損114億円以上
https://ss2286234570.livedoor.blog/archives/2024-01-02.html
2023年05月25日
「みんなの銀行」個人ローン伸び悩む…ふくおかFG、黒字化2年先送り
https://ss2286234570.livedoor.blog/archives/2023-05-25.html
2022年07月10日
意識高い系スマホ銀行「みんなの銀行」 3年以内に黒字化可能か?
https://ss2286234570.livedoor.blog/archives/2022-07-10.html
2022年06月01日
みんなの銀行、1口座当たりの残高はたった5000円?
https://ss2286234570.livedoor.blog/archives/2022-06-01.html
2019年08月09日
地銀のふくおかFGが地銀初のネット銀行参入「みんなの銀行」開業へ
https://ss2286234570.livedoor.blog/archives/2019-08-09.html
ふくおかFG社長が“撤退”報道を否定 デジタル専業銀行「みんなの銀行」2027年度の黒字化を目指す
https://www.youtube.com/watch?v=wG04a0iGj4k
ふくおかフィナンシャルグループ・五島久社長
「2027年度の黒字に向けて今年度もしっかり機能の改善・拡張も含めて進めていきますので、いま具体的に撤退を考えていることはありません。」
「みんなの銀行」は赤字が続いていますが、五島社長は2027年までに、黒字化に向けた経営体制の強化や大口顧客との協業を推進していくとしています。
https://www.youtube.com/watch?v=wG04a0iGj4k
ふくおかフィナンシャルグループ・五島久社長
「2027年度の黒字に向けて今年度もしっかり機能の改善・拡張も含めて進めていきますので、いま具体的に撤退を考えていることはありません。」
「みんなの銀行」は赤字が続いていますが、五島社長は2027年までに、黒字化に向けた経営体制の強化や大口顧客との協業を推進していくとしています。
2025年07月03日
ネット銀行 2025年3月期3Q(2024年4月〜2024年12月) 第3四半期績比較
住信SBIネット銀行の純利益195億円 4〜12月、BaaS好調
https://www.nikkei.com/article/DGXZQOUB302SZ0Q5A130C2000000/
2025年1月30日 16:00 日本経済新聞
住信SBIネット銀行が30日発表した2024年4〜12月期の連結決算は、純利益が前年同期比7%増の195億円だった。銀行機能を外部企業に提供する「BaaS(バンキング・アズ・ア・サービス)」の事業が拡大したほか、住宅ローンの実行額が堅調に伸びた。
本業のもうけを示す実質業務純益(単体)は14%増えて270億円となった。BaaS事業の業務粗利益は約5割増の92億円と大きく伸びた。口座数は100万程度増えて797万口座となった。BaaSの提携先を経由した口座獲得がけん引した。
12月末時点の預金残高は約1割増の10兆1924億円と、初めて10兆円を突破した。貸出金残高は1割強増えて8兆5702億円だった。住宅ローンの伸びが貸出金を押し上げた。
楽天銀行、4〜12月期純利益351億円 金利収益がけん引
https://www.nikkei.com/article/DGXZQOUB126U10S5A210C2000000/
2025年2月12日 18:15 日本経済新聞
楽天銀行が12日発表した2024年4〜12月期の連結決算は、純利益が前年同期比4割増の351億円だった。預け金利息や貸出金利息など金利収益が46%増の895億円と伸びをけん引した。25年3月期の業績予想は、純利益を前期比4割増の489億円に上方修正した。
経常利益は4割増の494億円だった。12月末時点の預金残高は17%増え12兆718億円となった。給与の受け取りで使うメイン口座が増加したことが寄与した。為替手数料や口座振替手数料など非金利収益も増えた。
楽天銀行 2025年3月期 第3四半期決算(2024/04/01〜2024/12/31)
https://www.rakuten-bank.co.jp/company/disclosure/pdf/situation-250212.pdf
経常収益 1,317億0,900万円(+30.3%)
経常利益 494億9,700万円(+40.4%)
最終利益 351億8,200万円(+40.2%)
預かり残高 12兆0,718億円(+8.5%)
累計口座数 1,648万3,000口座(+1.7%)
預かり増加金額 +9,528億円
口座増加数 +288,000口座
一口座あたりの預かり残高 73万2,515円
従業員数 不明
住信SBIネット銀行 2025年3月期 第3四半期決算(2024/04/01〜2024/12/31)
https://ssl4.eir-parts.net/doc/7163/tdnet/2521419/00.pdf経常収益 1,035億9,800万円(+21.4%)
経常利益 267億2,500万円(+ 6.5%)
最終利益 195億3,800万円(+ 7.0%)
預かり残高 10兆1,931億円(+7.6%)
累計口座数 797万4,000口座(+3.0%)
預かり増加金額 +7,267億円
口座増加数 +23万8,000口座
一口座あたりの預かり残高 127万8,297円
従業員数 不明
https://www.bank-daiwa.co.jp/about/disclosure/financial/financial_statements_fy2024_q3.pdf
ソニー銀行 2025年3月期 第3四半期決算(2024/04/01〜2024/12/31)
https://sonybank.jp/corporate/pdf/financialresults/SB-FY2024-3Q.pdf経常収益 882億7,300万円(+19.7%)
経常利益 193億8,500万円(− 0.5%)
最終利益 148億0,500万円(+ 2.4%)
預かり残高 4兆3,936億円(+5.0%)
累計口座数 不明
預かり増加金額 +2,097億円
口座増加数 不明
一口座あたりの預かり残高 不明
従業員数 不明じぶん銀行 2025年3月期 第3四半期決算(2024/04/01〜2024/12/31)
https://www.jibunbank.co.jp/corporate/financial_information/pdf/statement_20250205.pdf
経常収益 716億0,200万円(+23.1%)
経常利益 145億1,600万円(+11.1%)
最終利益 100億5,300万円(+12.3%)
預かり残高 4兆4,224億円(+2.6%)
累計口座数 658万3,000口座(+2.9%)
預かり増加金額 +1,153億円
口座増加数 +18万9,000口座
一口座あたりの預かり残高 67万1,792円
従業員数 不明
大和ネクスト銀行 2025年3月期 第3四半期決算(2024/04/01〜2024/12/31)
経常収益 777億8,600万円(+18.5%)
経常利益 104億2,900万円(+25.5%)
最終利益 72億9,100万円(+25.4%)
預かり残高 4兆3,586億円(+3.5%)
累計口座数 186万7,000口座(+1.5%)
預かり増加金額 +1,501億円
口座増加数 +2万8,000口座
一口座あたりの預かり残高 233万4,547円
従業員数 不明
PayPay銀行 2025年3月期 第3四半期決算(2024/04/01〜2024/12/31)
https://www.paypay-bank.co.jp/company/financial/2025-quarter3.pdf
経常収益 528億2,100万円(+19.1%)
経常利益 91億5,200万円(+22.4%)
最終利益 63億3,500万円(+24.9%)
預かり残高 2兆0,792億円(+12.0%)
累計口座数 862万0,000口座(+2.9%)
預かり増加金額 +2,234億円
口座増加数 +25万0,000口座
一口座あたりの預かり残高 24万1,214円
従業員数 732名(+56人)
※業績は前年同期比、つまり1年前との比較です。
※口座数や預かりの増減は2024年9月末の3ヶ月前との比較です。
※従業員数の増減は2023年12月末の前年同期比較です。
※社名が変わったのでジャパンネット銀行はPayPayに変更しました。しばらく更新していなかったんですがようやく記事を書きあげましたφ(.. )
ネット銀行の第3四半期決算の内容を見比べながら各行の業績比較をまとめます
前回の2024年9月末の第2四半期決算はどこのネット銀行も非常に業績好調でしたが
今回の2024年12月末の第3四半期決算はいくつかのネット銀行で業績が大きく悪化
理由としてはソニー銀行の決算資料にある通り金利上昇による資金調達費用の増加でそ
2024年は国内のインフレ対策として日銀が利上げペースを速めたわけですが
日銀が金利を引き上げると銀行側の資金調達費用も増えてしまう一方で、
貸付金利や住宅ローン金利を即座に引き上げなかったら、コストだけが増えて売り上げが増えないので、結果的にコストを吸収できなくなって利益率が悪化したってことでそ
下記が前回のネット銀行の2025年3月期2Q(2024年4月〜2024年9月) の業績なので
今回と見比べるとそれぞれどのネット銀行に影響が出ているのかがわかります
日銀の金利引き上げをカードローン金利や住宅ローン金利に即反映できないと
売上高(=経常収益)には影響しませんが、経常利益(=銀行だと営業利益みたいなもの)には影響してくるので、今回はその影響度がはっきりと出てます
特に住宅ローンに力を入れてる住信SBIネット銀行、ソニー銀行、じぶん銀行の経常利益の伸び率が一気に悪化してるのがわかりますねφ(.. )
(今後において住宅ローン金利を引き上げたら業績も回復してくるとは思いますが)
その中でも住宅ローンに力を入れてるソニー銀行は特にマイナス影響が出ています
一方、住信SBIネット銀行は住宅ローンにも力入れてはいますが、それ以上にBaas事業に力を入れて提携先を増やしてるのでその先行投資費用が増えてるのもあるでそう
ただソニー銀行を除いても各ネット銀行においては総じて経常収益(=売上高)と
経常利益がいまだに二桁成長してるわけで恐ろしく高い成長率といえるでしょう
こんなに伸びてる産業って防衛セクターと水道セクターくらいかもしれません。
自分が知ってる限りだとデータセンタセクターも同様に伸びてる企業が多い気がします
楽天銀行(5838) 6,495円 +50円 (+0.78%)
https://kabutan.jp/stock/chart?code=5838
https://finance.yahoo.co.jp/quote/5838.T/chart
時価総額:1兆1,333億円
楽天銀行はそもそも住宅ローン事業にそれほど力を入れてるイメージはありません
それもあってなのか3Qの決算にも何かしらの影響は感じられない内容でしたφ(.. )
すでに住信SBIネット銀行の株は全株売却したのでネット銀行株は楽天銀行のみです。
現在のところ非常に業績の伸び率が高く、経常収益と経常利益の伸び率が30〜40%もあって恐ろしく成長しているので期待している時価総額は1兆5,000億円〜1兆7,000億円です
株価でいえば1.33倍〜1.5倍を期待してるので8,600円〜9,740円が目標ってことです
さすがに9,700円は欲張りすぎ感あるので9,000円〜9,500円でなら全株売却したいおね
6,000円以下まで下げたら買い増しをして、9,000円以上で売却したいところφ(.. )
自分自身の資産を育ててくれた楽天銀行への限りなく大きな恩、
一日一万回 感謝の買い増し‼
2025年05月01日
ネット銀行 2025年3月期2Q(2024年4月〜2024年9月) 第2四半期績比較
https://ss2286234570.livedoor.blog/archives/2025-05-01.html
ネット銀行 2025年3月期2Q(2024年4月〜2024年9月) 第2四半期績比較
https://ss2286234570.livedoor.blog/archives/2025-05-01.html
2025年02月08日
ネット銀行 2025年3月期1Q(2024年4月〜2024年6月) 第1四半期績比較
https://ss2286234570.livedoor.blog/archives/2025-02-08.html
ネット銀行 2025年3月期1Q(2024年4月〜2024年6月) 第1四半期績比較
https://ss2286234570.livedoor.blog/archives/2025-02-08.html
2024年11月12日
楽天銀、今期純利益計画を462億円に増額−金利収益拡大など寄与
https://ss2286234570.livedoor.blog/archives/2024-11-12.html
2024年10月11日
楽天銀が後場急伸、楽天Gとのフィンテック事業再編取りやめを材料視
https://ss2286234570.livedoor.blog/archives/2024-10-11.html
楽天銀、今期純利益計画を462億円に増額−金利収益拡大など寄与
https://ss2286234570.livedoor.blog/archives/2024-11-12.html
2024年10月11日
楽天銀が後場急伸、楽天Gとのフィンテック事業再編取りやめを材料視
https://ss2286234570.livedoor.blog/archives/2024-10-11.html
2024年06月23日
ネット銀行 2024年3月期4Q(2023年4月〜2024年3月) 通期業績比較
https://ss2286234570.livedoor.blog/archives/2024-06-23.html
ネット銀行 2024年3月期4Q(2023年4月〜2024年3月) 通期業績比較
https://ss2286234570.livedoor.blog/archives/2024-06-23.html
2024年02月23日
ネット銀行 2024年3月期3Q(2023年4月〜2023年12月) 第3四半期業績比較
https://ss2286234570.livedoor.blog/archives/2024-02-23.html
ネット銀行 2024年3月期3Q(2023年4月〜2023年12月) 第3四半期業績比較
https://ss2286234570.livedoor.blog/archives/2024-02-23.html
2024年02月01日
住信SBI銀が大幅続伸、住宅ローン実行額増加し4〜12月期最終益25%増