上場詐欺
2026年02月19日
【悲報】証券会社さん、春のインサイダー祭り始まる!!
みずほ証券社員がインサイダー取引関与か 監視委が強制調査
https://www.nikkei.com/article/DGXZQOUD095TO0Z00C26A2000000/
2026年2月16日 15:30 日本経済新聞
株の不正取引に関わっていた疑いが強まったとして、証券取引等監視委員会がみずほ証券社員らの関係先を金融商品取引法違反(インサイダー取引)容疑で強制調査したことが16日、分かった。監視委は押収資料などをもとに取引の全容解明を進める。
監視委は1月下旬、関係先としてみずほ証券本社(東京・千代田)も強制調査に入った。
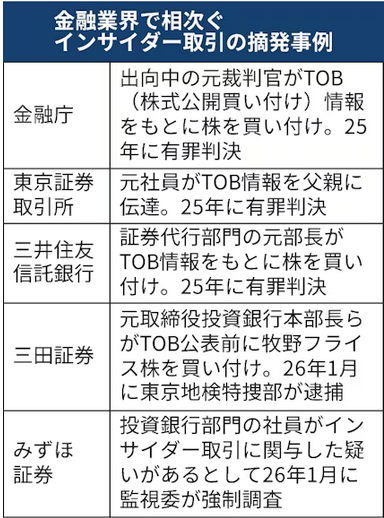
関係者によると、社員は投資銀行部門に所属。同部門は顧客企業などに対して、債券や株式による資金調達や経営戦略に関わるM&A(合併・買収)の助言などのサービスを提供している。監視委は社員が業務に関して得た内部情報をもとに不正取引に関与したとみて、検察当局への告発を視野に調査を進めているもようだ。金融業界では近年、社員らによる不祥事が相次いでいる。2025年には金融庁に出向していた元裁判官や東京証券取引所元社員、三井住友信託銀行の元社員がインサイダー取引に関与したとして金商法違反罪に問われ、有罪判決が確定した。26年1月にも三田証券の元取締役投資銀行本部長がインサイダー取引の疑いで逮捕された。
三井住友信託銀は25年3月、社員の株取引のモニタリングやインサイダー情報へのアクセス監視、研修内容の見直しなど再発防止策を公表した。東証を傘下に持つ日本取引所グループも同年1月から重要情報を共有する範囲を絞り込む対策を始めた。
金融審議会(首相の諮問機関)の作業部会は25年12月、インサイダー取引など不正行為への規制を強化する報告をとりまとめた。課徴金の水準を引き上げるほか、口座を提供して不正に協力した者も新たに課徴金の対象とする。
三田証券、「同意なき買収」代理人で台頭 元取締役がインサイダー疑い
https://www.nikkei.com/article/DGXZQOUB025I10S6A200C2000000/
元取締役投資銀行本部長が金融商品取引法違反(インサイダー取引)の疑いで逮捕された三田証券は、「同意なき買収」に絡む実務で近年台頭した。TOB(株式公開買い付け)の代理人として、大手証券が及び腰になる買収案件に積極的に関与してきた。三田証券は07年に買収代金の支払いや、買収対象企業の株式の管理などを担うTOB代理人の業務を開始。環境変化を追い風に、21年ごろまでに1割ほどだった同意なき買収の比率は足元で3割ほどに上昇した。
https://www.nikkei.com/article/DGXZQOUB025I10S6A200C2000000/
元取締役投資銀行本部長が金融商品取引法違反(インサイダー取引)の疑いで逮捕された三田証券は、「同意なき買収」に絡む実務で近年台頭した。TOB(株式公開買い付け)の代理人として、大手証券が及び腰になる買収案件に積極的に関与してきた。三田証券は07年に買収代金の支払いや、買収対象企業の株式の管理などを担うTOB代理人の業務を開始。環境変化を追い風に、21年ごろまでに1割ほどだった同意なき買収の比率は足元で3割ほどに上昇した。
同意なき買収は提案段階では成立するかが定かでない場合が多い。協調する投資家や企業、TOBに応じる株主を探る過程で情報管理が甘くなる可能性がある。TOB期間も長期化する傾向があり、関係者外に情報が漏れるリスクも高まる。
三田証券は社員数が100人弱の中小証券にあたる。ネット証券の普及で、株式の売買を取り次ぐ伝統的な証券会社の業務で稼ぐのは厳しい。開拓した新領域で適切な管理体制を築く難しさも浮き彫りになった。
三田証券は社員数が100人弱の中小証券にあたる。ネット証券の普及で、株式の売買を取り次ぐ伝統的な証券会社の業務で稼ぐのは厳しい。開拓した新領域で適切な管理体制を築く難しさも浮き彫りになった。
※動画あり
※今回はリンク先のFOI(エフオーアイ)の記事も修正したので少し遅くなりました
春のお祭りといえばヤマザキ春のパン祭り、そして河津桜まつり🌸
そこに新たに追加されたのが証券会社主催の春のインサイダー祭りですにょ(σ´∀`)σ最近は金融庁の職員や東証の職員も当たり前のようにインサイダー取引をしていますが
証券会社の社員も当たり前のようにインサイダー取引やってることが明らかになりました🌸
さて、みずほ証券では上場企業の未発表情報を多くあつかう法人部門の投資事業部門で
堂々と顧客(法人)情報を利用するという大胆なインサイダー取引が発覚しましたΣ(゚д゚;)
違法な取引であるということもありますが、そもそも法人顧客から預かっている非常に重要な情報をインサイダー取引に利用するのはとんでもない裏切り行為です
このままでは誰一人としてみずほ証券に重要な情報や仕事を依頼することはないでしょう
一般的にインサイダー取引が発生すると個人の自宅は知人関係に捜査が入るのですが
今回はしょっぱなからみずほ証券本社に強制捜査が入るという衝撃の事件ですね
大手証券の本社にインサイダー事件で強制捜査が入るって今まで聞いたことがないです社内の情報管理体制など個人問題ではなくみずほ証券自体にも大きな問題があると疑っているからこそ、いきなり抜き打ちのような方法で強制捜査が入ったんでそ
取締役が堂々と大規模インサイダー取引やって逮捕された三田証券に比べて
あくまで一社員が個人的にインサイダー取引をやったことになっているみずほ証券では
「なんでみずほ証券ばっかクローズアップされて本社に強制捜査が入るのか と
とブチギレ状態で三田証券へのヘイトが渦巻いてそうですよねφ(.. )
「炳」筆頭 次期頭首就任予定:禅院みずほさん
「犯罪会社やけど 三田証券はアカン、アレは大手証券をたてられへん」
「三歩後ろを歩かれへん三流地場証券は、背中刺されて死んだらええ」
残念ながら、みずほ証券に合併吸収されたみずほインベスターズ証券にいたっては
FOI(エフオーアイ)というほぼ実体のないドブカス詐欺会社を担ぎ上げて、
詐欺会社の主幹事になって上場させたというとんでもないカス履歴を残しています
FOIは売上高3億円しかないのに118億円あると何の証拠もなく主張して上場に成功し

上場してわずか半年足らずで上場廃止になったオルツ以前の有名な上場詐欺会社です
ちなみにみずほ証券(=みずほインベスターズ証券)は「オレたちに責任はねえよ!」と
主張しましたが、FOI株主に訴えられてボロ負けして賠償金 を支払わされました(゚д゚)、ペッ
みずほ証券は裁判所で「てめーらはクズのドブカス証券だろ」とはっきりと書かれており
」とはっきりと書かれており具体的に粉飾決算の手口まで記載されていた投書を受け取っていたのに無視していたという
とんでもなく怠慢で、バカクズであるという理由を詳細に裁判所で晒されていますφ(.. )
みずほ証券はエフ社の粉飾決算を指摘する投書を2回受け取っていたが、信ぴょう性がないと判断して上場関連手続きを進めた。エフ社は2009年11月の東証マザーズ上場後に粉飾が発覚。売上高の97%が架空で、10年6月に上場廃止となった。
第3小法廷は判決理由で、金商法の規定について「証券会社が専門知識に基づいて審査することで、開示情報の信頼性を担保させるのが趣旨」と指摘。財務内容については監査法人のチェックを信頼するのが前提だが、その信頼性に重大な疑義を生じさせる情報を得た場合は調査確認が必要で、それがなければ免責規定は適用されないとの判断を示した。
その上で「2回の投書は粉飾の手法や内容を具体的、詳細に指摘しており、みずほ証券は必要な調査をすることが期待されていたが、十分な調査確認をしたとはいえない」と判断、免責を認めた二審・東京高裁判決を破棄した。
2010年10月03日
エフオーアイの経営者が上場詐欺罪で立件
https://ss2286234570.livedoor.blog/archives/2010-10-03.html
2010年09月19日
クズの殿堂エフオーアイ、経営陣が続々逮捕される
https://ss2286234570.livedoor.blog/archives/2010-09-19.html
2010年05月30日
みずほインベスターズ証券は責任とって賠償しろ
https://ss2286234570.livedoor.blog/archives/2010-05-30.html
2010年05月13日
上場詐欺の「エフオーアイ」 主幹事はみずほインベスターズ証券
https://ss2286234570.livedoor.blog/archives/2010-05-13.html

2023年05月10日
黒字バイオベンチャーのモダリス、上場3年後に売上高0円を達成!
モダリス、1-3月期(1Q)経常は赤字拡大で着地
2023年05月09日15時00分 Kabutan
モダリス <4883> [東証G] が5月9日大引け後(15:00)に決算を発表。23年12月期第1四半期(1-3月)の連結経常損益は5億円の赤字(前年同期は4.4億円の赤字)に赤字幅が拡大した。
モダリス急反落、新株予約権発行で需給悪化・希薄化を懸念
2022/11/21 13:41 四季報
遺伝子治療の創薬ベンチャーのモダリス(4883)が急反落した。午後1時40分現在、前営業日比64円(15.9%)安の338円で推移している。一時は330円まで下落した。
18日に第三者割り当てにより、行使価額修正条項付第9回新株予約権を発行すると発表し、潜在的な株式需給の悪化と1株利益の希薄化を懸念する売りが出た。
発行数は5万8000個(潜在株式数580万株)で、潜在的な希薄化率は19.89%に達する。割当先は野村証券で、割当日は12月6日。手取り調達資金は22億9144万円。
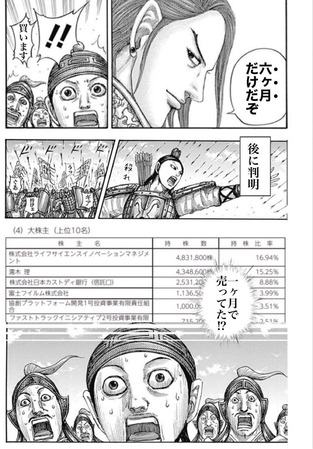
上場前に黒字バイオだの成長性だの散々煽りまくって本人は即売り抜け
その前まではなんだかんだで他の個人投資家からも好意的に持ち上げられてたんだけど
あの有名な「ロックアップ期間売り抜け事件」で評判が地の底まで堕ちました
事前に確約書書いたはずなのに「失念してた」とか後出しで嘘くさい言い訳をして
ロックアップ期間を破って売り抜けた利益の一部を返還して幕引けでしたが
あれもかなりおかしな、強引すぎる終わらし方だったので疑念が増しただけでした
今でも2ちゃんの投資板に片山晃氏を非難するスレッドがずっと立っていますよね
金と引き換えにすべての人望と評判を失ったのは間違いないでしょうφ(.. )
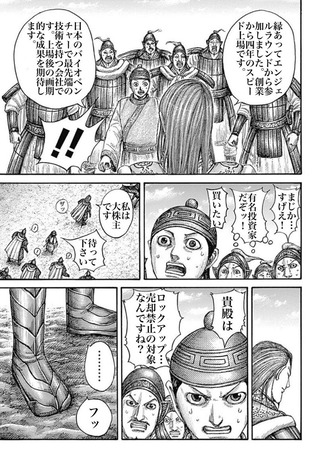
当時はその事件を揶揄する漫画のコラ画像がTwitterにあふれていたので( ゚∀゚)アハハ
その中でも一番面白かった出来のいい画像を2年前からずっと保管していたわけですが
このキングダムネタの画像がようやくここにきて陽の目を見ることになりました
バイオ銘柄って少しまとめて管理してたま〜〜に株価を見ることが今でもありますが
決算とか株価見ると酷いというか、なんかゴミ捨て場みたいな銘柄ばかりですよね
モダリス決算
https://kabutan.jp/stock/news?code=4883&b=k202305090140
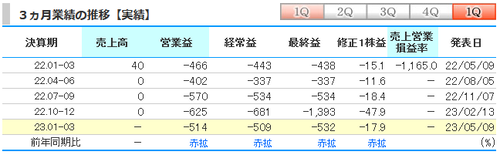
今回モダリスの年間売上高が0円だとツイッタランドで取り上げられてネタにされました
四半期ごとの売上高がず〜〜〜っと0円なのはたまにチェックして知ってたんで
楽天モバイルのCMみてえだなって思っていっつも笑ってたんですがm9(^Д^)9mプギャー!!
本質的な意味でいえば、もっとヤバいのが最終損益の累計がものすごい勢いで膨らんでて
大赤字なんで銀行から当然お金は借りられないので、株券を印刷するしかありません
半年前の2022年12月に株券印刷して約23億円調達したって記事に書いてありますけど
決算が常にあまりに悪いんで、このままなら毎年20〜25億円株券刷り続けないと、従業員の給料も研究開発費も会社の継続すらできない状況なんですよね
モダリスの最盛期は時価総額が1,230億円くらいあったんで株券印刷なんて余裕でしたが
最近は時価総額が100億円を割り込んで80億円まで下がったんで、この先は厳しそうです。
時価総額が下がるといくら株券印刷やっても資金調達できる手取り額が減っていくので
反社勢力に取り込まれて上場廃止になったテラのごとく、虚偽IRでも流してイナゴ集めて時価総額を膨らませる作戦でも立てないとこの先かなりお金に苦労しそうです
モダリス(4883) 267円 +20円 (+8.10%)
https://kabutan.jp/stock/chart?code=4883
https://finance.yahoo.co.jp/quote/4883.T/chart
時価総額80億円
オマンコセラピー(4564) 37円 −1円 (−2.63)
https://kabutan.jp/stock/chart?code=4564
https://finance.yahoo.co.jp/quote/4564.T/chart
万年大赤字のクソ株ことオマンコセラピーですが時価総額がもう72億円しかありません
時価総額が200〜300億円あれば毎年20億円の赤字たれ流しても、2年1回くらいのペースで40億円ほど株券印刷してりゃなんとなく会社がこれまで潰れなかったわけですが
バイオ界のコロナバブルが崩壊して時価総額が減りすぎて資金調達がし難くなってます
「大手製薬会社と提携して黒字化目指す!」とかデタラメの虚偽IRを流して株価操作して
上がったところで一発ドカンと100億円くらい株券刷る荒業でもやれば別でしょうけど、
でもそれくらいの荒技しないとこの先ちょっと厳しいように感じますφ(.. )
毎年5億だけ株券刷って、研究開発費も全部止めて、人件費だけ払うだけのゾンビ会社としてダラダラ生き残るという手法もありますが、それくらい厳しいでそ
アンジェス💩(4563)101円 ±0円 (±0.00%)
https://kabutan.jp/stock/chart?code=4563
https://finance.yahoo.co.jp/quote/4563.T/chart
時価総額189億円
近年では毎年のように100〜140億円の赤字を垂れ流してるゲリ便会社アンジェスです💩
この赤字額だと会社継続のためには最低でも毎年80〜100億は株券印刷し続けておかないと、研究開発も何にもできなくなるんじゃないでしょうか
(そもそも研究開発もなんもしてなくて食塩水作ってるだけなんじゃないのか)
という疑念がなくもないですが、時価総額が最近は縮みすぎに思われます(´・ω・`)
バイオベンチャー初値2倍、珍しい「黒字上場」の理由
2020.8.6 日経ビジネス
遺伝子を操作する「ゲノム編集」という技術を応用したバイオベンチャー、モダリスが8月3日に新規株式公開(IPO)した。共同創業者で取締役兼サイエンティフィックアドバイザーを務める東京大学の濡木理教授の研究成果をベースに、2016年1月に設立されたベンチャーだ(当時の社名はエディジーン)。
上場承認時点の想定発行価格は820円だったが、公開価格は1200円に引き上げられ、上場初値は公開価格の2.1倍の2520円、初日の終値は2230円、株式時価総額は606億円となった。
投資家の評価の高さの一因は、バイオベンチャーとしては珍しく黒字で上場したことだろう。2019年12月期は売上収益が6億4400万円で当期利益が1億4000万円。今期も売上収益11億円以上で当期利益2億5000万円以上を予想している。
現在開示しているパイプライン(新薬候補)は、協業モデルが5つに対して自社モデルが2つ。このバランスを適正にコントロールし、黒字を実現している。また、遺伝性疾患に対する遺伝子治療であるため、動物実験である程度の効果が確認できれば成功確率が高いと考えられて、企業が早い段階で契約に応じてくれるという点も、他のバイオベンチャーのシーズとは異なる点だ。


確認書を締結してるにも関わらず、それを失念してることで弁解の余地なしでしょ。それ以降は自分い都合の良い弁解をしてるだけ
— |■■) (@pant_moon) March 24, 2021
モダリス事件の何が許されないってさ
— 新泉c🐟 (@araizumiC) March 29, 2021
売却をモダリスに申告してないんだよね
会社が決算の時の株主名簿見て
”無い”事に気がついたんだから
報告の義務を失念していたなんてもんじゃない
売って下がった時にしらばっくれて買い戻したら
誰も気が付かなかったんじゃねぇの
ここが本当に汚いところよ
モダリスといえば、上場前に散々煽っといてすぐに売り抜けた片山晃(個人投資家)ロックアップ期間経過後に売却した場合の利益だけはちゃっかり得ようとしてる辺り、心の底から反省してるとは到底思えんね
— 居残り佐平次.eth🍥 (@inokori_3814) March 29, 2021
表面的に反省してる様に見せてるだけ
上場前に黒字バイオだの成長性だの散々煽りまくって本人は即売り抜け
その前まではなんだかんだで他の個人投資家からも好意的に持ち上げられてたんだけど
あの有名な「ロックアップ期間売り抜け事件」で評判が地の底まで堕ちました
事前に確約書書いたはずなのに「失念してた」とか後出しで嘘くさい言い訳をして
ロックアップ期間を破って売り抜けた利益の一部を返還して幕引けでしたが
あれもかなりおかしな、強引すぎる終わらし方だったので疑念が増しただけでした
今でも2ちゃんの投資板に片山晃氏を非難するスレッドがずっと立っていますよね
金と引き換えにすべての人望と評判を失ったのは間違いないでしょうφ(.. )
当時はその事件を揶揄する漫画のコラ画像がTwitterにあふれていたので( ゚∀゚)アハハ
その中でも一番面白かった出来のいい画像を2年前からずっと保管していたわけですが
このキングダムネタの画像がようやくここにきて陽の目を見ることになりました
バイオ銘柄って少しまとめて管理してたま〜〜に株価を見ることが今でもありますが
決算とか株価見ると酷いというか、なんかゴミ捨て場みたいな銘柄ばかりですよね
モダリス決算
https://kabutan.jp/stock/news?code=4883&b=k202305090140

今回モダリスの年間売上高が0円だとツイッタランドで取り上げられてネタにされました
四半期ごとの売上高がず〜〜〜っと0円なのはたまにチェックして知ってたんで
楽天モバイルのCMみてえだなって思っていっつも笑ってたんですがm9(^Д^)9mプギャー!!
本質的な意味でいえば、もっとヤバいのが最終損益の累計がものすごい勢いで膨らんでて
大赤字なんで銀行から当然お金は借りられないので、株券を印刷するしかありません
半年前の2022年12月に株券印刷して約23億円調達したって記事に書いてありますけど
決算が常にあまりに悪いんで、このままなら毎年20〜25億円株券刷り続けないと、従業員の給料も研究開発費も会社の継続すらできない状況なんですよね
モダリスの最盛期は時価総額が1,230億円くらいあったんで株券印刷なんて余裕でしたが
最近は時価総額が100億円を割り込んで80億円まで下がったんで、この先は厳しそうです。
時価総額が下がるといくら株券印刷やっても資金調達できる手取り額が減っていくので
反社勢力に取り込まれて上場廃止になったテラのごとく、虚偽IRでも流してイナゴ集めて時価総額を膨らませる作戦でも立てないとこの先かなりお金に苦労しそうです
モダリス(4883) 267円 +20円 (+8.10%)
https://kabutan.jp/stock/chart?code=4883
https://finance.yahoo.co.jp/quote/4883.T/chart
時価総額80億円
オマンコセラピー(4564) 37円 −1円 (−2.63)
https://kabutan.jp/stock/chart?code=4564
https://finance.yahoo.co.jp/quote/4564.T/chart
万年大赤字のクソ株ことオマンコセラピーですが時価総額がもう72億円しかありません
時価総額が200〜300億円あれば毎年20億円の赤字たれ流しても、2年1回くらいのペースで40億円ほど株券印刷してりゃなんとなく会社がこれまで潰れなかったわけですが
バイオ界のコロナバブルが崩壊して時価総額が減りすぎて資金調達がし難くなってます
「大手製薬会社と提携して黒字化目指す!」とかデタラメの虚偽IRを流して株価操作して
上がったところで一発ドカンと100億円くらい株券刷る荒業でもやれば別でしょうけど、
でもそれくらいの荒技しないとこの先ちょっと厳しいように感じますφ(.. )
毎年5億だけ株券刷って、研究開発費も全部止めて、人件費だけ払うだけのゾンビ会社としてダラダラ生き残るという手法もありますが、それくらい厳しいでそ
アンジェス💩(4563)101円 ±0円 (±0.00%)
https://kabutan.jp/stock/chart?code=4563
https://finance.yahoo.co.jp/quote/4563.T/chart
時価総額189億円
近年では毎年のように100〜140億円の赤字を垂れ流してるゲリ便会社アンジェスです💩
この赤字額だと会社継続のためには最低でも毎年80〜100億は株券印刷し続けておかないと、研究開発も何にもできなくなるんじゃないでしょうか
(そもそも研究開発もなんもしてなくて食塩水作ってるだけなんじゃないのか
)という疑念がなくもないですが、時価総額が最近は縮みすぎに思われます(´・ω・`)
2019年10月14日
おしゃれワークスペース・WeWork暴露記事で孫さんピンチ
おしゃれワークスペース・WeWork暴露記事で孫さんピンチ。アダムCEOを更迭か
2019.09.24 12:30
ZOZO買収どころの騒ぎじゃない…
ニューヨーク生まれのWeWork(ウィーワーク)。オシャレな内装が売りで、気鋭の起業家やベンチャー、フリーランスのテッキーたちが利用する憧れのシェアオフィスとして、ソフトバンクからのファンドも受け、昨年には日本にも上陸済みで一時はユニコーン候補...ともてはやされていました。が、赤字経営を改善できずIPOは延期、評価額が78%下落して大株主のソフトバンクがピンチです。アメリカでは「WeWorkは詐欺?」という暴露記事が今ものすごく読まれていて、「これが本当ならIPOオワタ」と騒がれてますし、Oracleラリー・エリソンCEOも自邸に起業家を招いて「企業価値はほぼゼロだ」と発言していたり、もう誰も怖くて最後のババを引けないムードが広まっていますよ…。
孫正義氏と関連会社は所有株の38%を担保提供していますので(普通はせいぜい5%)、超ハイリスクハイリターンの賭けが外れたときの打撃は想像以上に大きそうです。
ソフトバンク、ウィーワークの経営権取得を模索
10/14(月) 8:37配信 ウォール・ストリート・ジャーナル日本版
ソフトバンクグループは、シェアオフィス運営の米ウィーワークに対し金融支援の準備を進めている。事情に詳しい関係者によると、支援が実施されれば、ウィーワークの現金不足が解消され、ソフトバンクが経営権を握ることになり、創業者のアダム・ニューマン氏の影響力はさらに弱まる。
ウィーワークは、親会社ウィーカンパニーの新規株式公開(IPO)撤回とニューマン氏の辞任を受けて、現在、資金繰りの改善を急いでいる。

ソフトバンクの出資先として騒がれているWeWorkの記事を読んでみましたφ(.. )
内容がすべて事実だと鵜呑みにするつもりはありませんが
すでに創業者とその妻がまとめて更迭されたという事実があるわけですから
この内容に真実味が増してきてるということは間違いないでしょう(((( ;゚д゚)))
WeWorkといえば「おしゃれな職場だ」とか提灯記事を最近よく見かけます
この記事を読むまではそれほど興味はなかったんですが
関連の記事をいろいろ読みすすめていくとかなりアレな案件ですね。これ
率直な印象としていうと、孫さんとソフトバンクが主導的な立場になって
「WeWorkというハコ会社を高値で吊り上げて売り抜け」を企んでたら
WeWorkの経営陣たちがバカすぎて失態を繰り返してしまったことと、
よくよく見たらただの詐欺上場だと見抜かれて大失敗しただけの話ですよねこれ。
どう考えたってソフトバンクも内部事情を知ってたグルだと思うんですけどね
ソフトバンクだけが突出してこれまで9回も出資してるってことは
内部事情にも精通してるはずだし、不正会計疑惑を知らないわけがないですよね
むしろバレたらイグジットできないからこっそり黙って騙そうとしてただけでしょ
ぶっちゃけWeWorkなんて現状はただの大赤字のボロ会社でしかないのに
内容がすべて事実だと鵜呑みにするつもりはありませんが
すでに創業者とその妻がまとめて更迭されたという事実があるわけですから
この内容に真実味が増してきてるということは間違いないでしょう(((( ;゚д゚)))
WeWorkといえば「おしゃれな職場だ」とか提灯記事を最近よく見かけます
この記事を読むまではそれほど興味はなかったんですが
関連の記事をいろいろ読みすすめていくとかなりアレな案件ですね。これ
率直な印象としていうと、孫さんとソフトバンクが主導的な立場になって
「WeWorkというハコ会社を高値で吊り上げて売り抜け」を企んでたら
WeWorkの経営陣たちがバカすぎて失態を繰り返してしまったことと、
よくよく見たらただの詐欺上場だと見抜かれて大失敗しただけの話ですよね
これ。どう考えたってソフトバンクも内部事情を知ってたグルだと思うんですけどね
ソフトバンクだけが突出してこれまで9回も出資してるってことは
内部事情にも精通してるはずだし、不正会計疑惑を知らないわけがないですよね
むしろバレたらイグジットできないからこっそり黙って騙そうとしてただけでしょ
ぶっちゃけWeWorkなんて現状はただの大赤字のボロ会社でしかないのに
(470億ドルなので日本円が108円10銭なら想定時価総額が5兆800億円くらい)
目論見書などに出てくる「コミュニティ調整金」とか「コミュニティ調整金 EBITA」が
半ばインチキであることはソフトバンクや孫さんも100%承知してるわけで
そう考えたらソフトバンクも孫さんもWeWorkとグルの詐欺上場案件ですよね。これ。
WeWorkは凄いだとか、ただのレンタルオフィス事業を次世代のIT企業だとか吹聴して
とにかく時価総額を膨らますだけ膨らましまくってIPOで売り抜けようとしたら
イグジットに失敗して損失をソフトバンクが丸抱えするハメになっただけでそ。これ
仕手筋の本尊が信用取引でボロ株を10倍まで吊り上げて売り抜けようとしたけど
買い注文が入らなかったんで全株現引きして大損したのと同じだと思います(゚д゚)、ペッ
今回のこのWeWorkでソフトバンクが主導してきた売り抜け策を見てると
正直なとこソフトバンクファンドってやつに非常に強い不信感を持ちましたφ(.. )
こんな詐欺事案に手を出すくらい投資案件に困ってるんでしょうか
WeWorkのオフィスがオシャレってこと自体は否定するつもりはないけど
ソフトバンクが仕掛けたIPO戦は限りなく黒に近いグレーの詐欺上場ですよね

ソフトバンク(9984) 4258円 +102円 (+2.45%)
https://kabutan.jp/stock/chart?code=9984
https://stocks.finance.yahoo.co.jp/stocks/chart/?code=9984.T&ct=z&t=6m&q=c&l=off&z=n&p=s,m25,m75,b&a=v,ss
2017年07月13日
ただの介護会社なのになぜかIT系っぽくインターネット
インターネットインフィニティー、従業員が窃盗の容疑で逮捕
2017/7/13 18:05
インターネットインフィニティー <6345> は13日、同社の従業員が訪問介護サービス利用者に対する窃盗の容疑により逮捕されたことを明らかにした。
同社は、事件の詳細については明らかにはしていないが、今後については「警察の捜査に全面的に協力していくとともに、事実関係が明らかになり次第、厳正に対処してまいります」とコメントしている。
同社の株価はきょうの東証市場では、この発表を受けて前日比570(−6.64%)安の終値8,020円と大幅安となった。
インターネットインフィニティー(6545) 8020円 −570円 (−6.64%)
https://kabutan.jp/stock/chart?code=6545
https://stocks.finance.yahoo.co.jp/stocks/chart/?code=6545.T&ct=z&t=6m&q=c&l=off&z=n&p=s,m25,m75,b&a=v,ss
ただの介護会社なのに社名が「インターネット」という超謎の会社(((( ;゚д゚)))
その会社の従業員が訪問介護サービス利用者に窃盗して逮捕されたようです
偏見かもしれないけど、介護職の人間なんて欠陥人間ばっかりですからね(´・ω・`)
今回のような逮捕者が1人しかいなかったという方がむりな気がするお
過去には上場介護会社の従業員が介護サービス利用者を殺したなんてケースもあります
基本的にこのセクターの会社は「その程度の会社」だと覚悟しておくべきでそ。
どっちかといえば、窃盗事件がたった1件でしたという説明はあまり信用できません。
むしろもっとたくさんの人間が多数の犯罪をやってておかしくないと考えるべきでそ
この件についていえば、会社ごと犯罪組織ですよといいたいわけじゃなくて
相当にレベルの低い人間がもっと従業員にいるだろうといいたいってことだお
2015年12月29日
クソ株の王様gumi、ついに営業赤字に転落。株価も大暴落!
gumi、2Qは15億円の営業赤字を計上…開発タイトル拡充で売上原価が増加
『クリスタル クラウン』サービス終了で特損計上
『クリスタル クラウン』サービス終了で特損計上
gumi<3903>は、12月10日、2016年4月期の第2四半期累計(5〜10月)の連結業績を発表、売上高109億2700万円(前年同期比21.9%減)、営業損益15億円の赤字(前年同期11億6200万円の黒字)、経常損益15億6100万円の赤字(同10億6600万円の黒字)、最終損益17億6500万円の赤字(同4億5800万円の黒字)となった。
子会社エイリムの『ブレイブ フロンティア』の売上高減少により減収となった一方で、開発ゲームタイトル数の拡充のために国内外で開発投資を行っていることで売上原価が前年同期比で増加。販売管理費の削減に取り組んだものの、それをカバーするには至らず営業赤字を計上した。
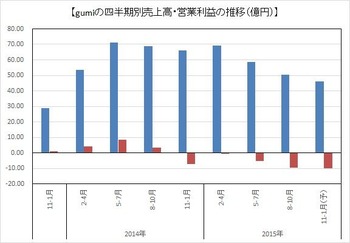
クソ株で有名なgumiがついに営業赤字に転落したようですにょ(σ´∀`)σ
四半期ベースで3連続の営業赤字というとんでもないクソ株だおね
今回の四半期決算を発表したことでgumiの株価はあっという間に40%暴落しました
gumiという会社は成長意欲が他のゲーム会社より非常に強い会社です
なので開発エンジニアの採用意欲が同業他社よりもずっと強かったり
国内だけでなく海外に対する進出意欲も強く、多数の国にすでに進出しています
逆にいえば固定費や販菅費がかなり高く、コスト効率が悪い会社ってことだおね(´・ω・`)
リリースしたゲームが大きく当てれば一気に荒稼ぎして巨額の利益が入るけど
もし大ヒットゲームがなければ恒常的に赤字をタレ流しやすい会社ってことだお
株価や業績がこうなるのは当然といえば当然の結果でそう。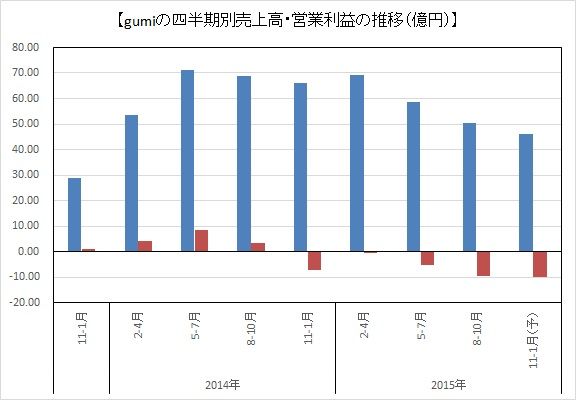
【gumi2Q決算説明会】『ブレフロ』軟調と新作の開発費先行で減収・赤字続く
gumi<3903>は、12月11日、東京都内で機関投資家・証券アナリスト向けの第2四半期決算説明会を開催した。第2四半期(8〜10月期)をみると、売上高50億5600万円(前四半期比13.9%減)、営業損益9億6800万円の赤字(前四半期5億3200万円の赤字)、経常損益10億6500万円の赤字(同4億9500万円の赤字)、最終損益11億3900万円の赤字(同6億2600万円の赤字)と減収・赤字幅拡大だった。
クソ株で有名なgumiがついに営業赤字に転落したようですにょ(σ´∀`)σ
四半期ベースで3連続の営業赤字というとんでもないクソ株だおね
今回の四半期決算を発表したことでgumiの株価はあっという間に40%暴落しました
gumiという会社は成長意欲が他のゲーム会社より非常に強い会社です
なので開発エンジニアの採用意欲が同業他社よりもずっと強かったり
国内だけでなく海外に対する進出意欲も強く、多数の国にすでに進出しています
逆にいえば固定費や販菅費がかなり高く、コスト効率が悪い会社ってことだおね(´・ω・`)
リリースしたゲームが大きく当てれば一気に荒稼ぎして巨額の利益が入るけど
もし大ヒットゲームがなければ恒常的に赤字をタレ流しやすい会社ってことだお
個人的な見解として書くと、gumiという会社そのものをすべてクソとは思っていません
2007年に設立して2014年末に東証一部に上場させたんだから手腕はすごいでそう
しかしgumiという会社は昔からきわめて博打的な経営をしてきた会社である
ということを忘れてしまってる株主が多いなと思いますφ(.. )
gumiという会社はゲーム開発に巨額の投資をしてキャッシュが底を尽きそうになったり
エンジニアをむりやり雇いまくって世界進出を強引に推し進めたりと
過去に自分が知ってるだけでも数回資金がショートしかけて倒産しそうになった会社
そのたびにベンチャーキャピタルやグリーが何十億円というお金を出資して助けました
グリーなんてたった1回の支援で30億円もの大金を出資していたはずだお。
そして資金の出してであった彼らはgumiの上場によって巨万の富を得ました(´∀`*)
gumiの株主はまずそういった過去の歴祖をきちんと調べる必要があると思いますφ(.. )
gumiという会社はいうなれば信用二階建てのハイリターン狙いの経営をしてる会社です
大きく当たればいいけど、失敗すれば退場してもおかしくない会社ってことだお。
今のように営業赤字をずっとタレ流してる状況が続くようならば
いずれ資本調達が必要になって大型増資やMSCBだって十分に考えられる会社ってこと
gumiは過去にも株主毀損を何度もやらかして増資をくり返してる会社なので
そのあたりはちゃんと覚悟してから買うようにすべきですにょ(σ´∀`)σ
gumi(3903) 774円 −7円 (−0.9%)
http://kabutan.jp/stock/chart?code=3903
http://stocks.finance.yahoo.co.jp/stocks/chart/?code=3903.T&ct=z&t=6m&q=c&l=off&z=n&p=s,m25,m75,b&a=v,ss
上場直後は1000億円もあった時価総額がいまではたったの229億円
マザーズ上場ならこの程度のクソ株はゴロゴロしていますが
東証一部に上場してたった1年で1/4に暴落ってのは記録的でそう(*´∀`*)ムフー
クソ株界の王様として歴史に直刻んだと言ってもおかしくありません
主幹事の野村證券が強引に東証1部上場までおしこんだのは結果的に大失敗でした
上場企業としてのイロハをなに一つ身につけていなかったgumiには荷が重すぎたからです。
しかし上場直前になっていきなり野村が「時価総額1000億円企業だ」と騒ぎたて
むりやり東証一部に押し込むという詐欺的手法は
セカンダリーで株券を高値で掴まされた株主に巨額の損失を与えた一方
大株主やベンチャーキャピタルに巨額の利益を与えたというのも事実ですにょ(σ´∀`)σ
株主構成を見てみると上場前からず〜〜〜っとgumiを応援してきたグリーは
すでに1株も残さず売り抜けたようです。VCのジャフコもほぼ売り抜け済みのようだお
2015年08月11日
IPOに投資するときのコツ
2015年03月06日
東証一部に上場した大型銘柄 gumiがgomiだったと話題に!
2015年04月04日
gumiはゴミだと東証社長から(ほぼ名指し)で批判される
2015年04月19日
グノシーに感じる強い違和感について(´・ω・`)
野村證券出身の斉藤CEOは「証券会社は(企業と)長い間付き合ってきており、いろいろとご存じのはずだ」と述べ、事実上、野村の審査の甘さに言及したのだ。
実は、gumiとグノシーの共通点はスマホアプリということだけではない。審査から、株価算定や株式の募集などまでを担う主幹事が野村であることも共通していた。
野村の審査が甘くなったのには、構造的な要因がある。
まず、新規上場で得られる証券会社の報酬は、時価総額が大きければ大きいほど高くなる。gumiの場合、野村は推定で約20億円の引受手数料を得ており、大型案件になればなるほどうまみが多い。しかも、最近は外資系金融マンのように近視眼的に利益を求める傾向を強めている。
というのも、野村は米リーマン・ブラザーズの海外部門買収を機に、09年から、終身雇用契約か年間契約か、雇用形態を選べる制度を導入。新規上場に関わる部署は、年間契約型の人材が主になって働いている。年間契約型は、業績連動がよりはっきりとした報酬体系となっており、「一般社員(A型)が30代で年収1200万〜1600万円程度なのに、契約社員(C型)は30歳でも2000万円を超えるケースがある」(野村組合関係者)。目先の利益を追いがちで、無理のある案件でも進めてしまうリスクが高まっているというのだ。
というのも、野村は米リーマン・ブラザーズの海外部門買収を機に、09年から、終身雇用契約か年間契約か、雇用形態を選べる制度を導入。新規上場に関わる部署は、年間契約型の人材が主になって働いている。年間契約型は、業績連動がよりはっきりとした報酬体系となっており、「一般社員(A型)が30代で年収1200万〜1600万円程度なのに、契約社員(C型)は30歳でも2000万円を超えるケースがある」(野村組合関係者)。目先の利益を追いがちで、無理のある案件でも進めてしまうリスクが高まっているというのだ。

グノシーとかいう会社が4/28日(火) に上場するようですにょ(σ´∀`)σ
個人的には「絶対に。一切かかわりたくない
」のでまあどうでもいいのですが、ぼくちんが今現在感じている強い「違和感」についてまず書いておくべきでしょう
�ヽ�主が売り抜けることしか考えてないんじゃないのか?
�△覆湿緇貊猗�に入った後、上場直前から業績が改善したのか?
�1修簓照修鬚泙辰燭�耳にしない
まず��についてが非常に重要だおね(((( ;゚д゚)))
グノシーの大株主の木村信司って人はエンジェル投資家で、41%の株をもってます。
約1年前にグノシーの取締役から抜けて、今はシンガポールのほうに住んでるらしい
一般的に上場時まで取締役の座にいるとロックアップはより厳しく設定されます。
この行動についてぶっちゃけて言えば、
上場が視野に入った瞬間に取締役から抜けて売り抜ける準備に入ったということ。
まあそれが事実なのかはわからないけど、客観的にはそうにしか見えないということです
はっきりいって自分だって同じ立場にいたら同じようなことするでそ(`・ω・´)
だって上場後のグノシーなんてどうなろうが知ったこっちゃないわけだし。
投資した資金が50倍になって帰ってくるなら即座に売って逃げるのが常識だおね
その他ではジャフコやKDDIも売り抜け候補の2番手ですにょ(σ´∀`)σ
10%もってるジャフコはそもそもVCなので上場させたら売って逃げるのが常道だおね
ジャフコにしたらセカンダリーで株買ってくれるなんて「肥やし、乙
」ってとこでそ。最近はVCまがいのことやってる17%株主のKDDIも株売りぬけするので有名です。
てっきりグリーの安定株主になるかと思ったらあっさりと売り抜けしまくりですもんねφ(.. )
そう考えると上場後のグノシーには長期安定株主になってくれそうな人がまず居ません
実に68%の株が売り抜け予備軍なのに割高株ってアホじゃなかろうかと(゚д゚)、ペッ
��についてもすごい違和感を感じるところだおね
普通なら上場ってのは最短でも準備期間は1年以上かかるといわれます。
グノシーは2015/4に上場するので2014/4には準備に入ってたはずです。
普通なら売上げが伸びて利益が出てきたから上場準備に入るってもんでそ
グノシーはここが根本的にいおかしいなって感じる部分で
「上場準備に入った後でいきなり売上げや利益が伸びてきてる」んだおね

まあ半年後から猛烈に売上げや利益が伸びる
ってわかってたのかもしれないけど、未来人じゃあるまいし、業績が上向く前からIPO準備に着手するっておかしすぎでそ
ちょとまてちょとまて。。。ちょっと説明してくれと小一時間問い詰めたいおΣ(゚д゚;)
実は一番の違和感を感じてるのは��です。
LINEは身近に使ってる人も課金してる人もたくさんいるので何かの実感を感じます。
しかし、グノシーはアプリを入れて使ってるって人がまったく居ないんだおね
少ないとかそんなレベルじゃなくて「皆無」なんです。
良いという評判も、悪いという評判を耳にすることすら「皆無」なんです
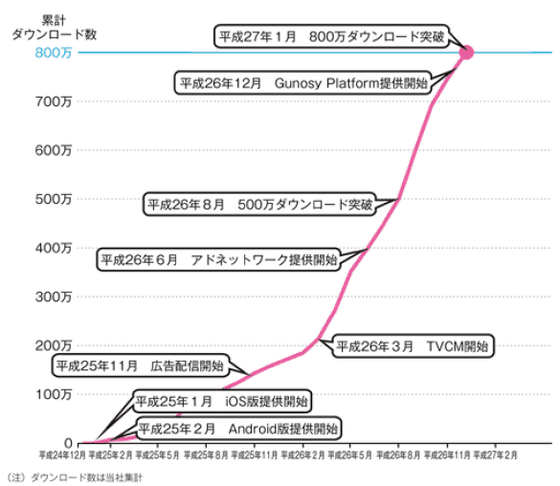
あれだけCM打って、800万ダウンロードとか抜かしといて利用者0って。。。

実はあちこちに聞いてみて普通のリーマンに聞いてみてもほんとに誰もいない(´・ω・`)
これってダウンロード数が増えてるだけのエアアプリなんじゃないないでそかね

上場するためには「箔」が必要なんでダウンロード数だけ増やしただけじゃないんでそか?
そしてそれ以上に違和感があるのがグノシーの評判だおね
スマホゲーム作ってる会社の奴、VCの奴、マスコミの奴、新興企業で働いてるやつら
それこそ中小企業からソニー、パナソニック、日立などの大企業にいたるまで
色んな分野の人間に聞いてもグノシーの噂や評判をまったく耳にしないんだおね
良いという評判も、悪いという評判すらまったく聞かないんですΣ(゚д゚;)
あのgumiだって悪い評判や強引な社長の噂とか良くも悪くも散々聞きました。
グノシーについては、「本来なら知ってるはずの人ですら何も知らない」んだおね。
ここが個人的に最もおかしいなと強い違和感を感じている部分だお(`・ω・´)
売り抜け換金目的のエア企業なんじゃないかって感じちゃうくらいの存在感のなさ。
いまだかつてここまでなにも評判を耳にしない会社ってのは前例がありません
なんか薄気味悪いくらいの存在感のなさですφ(.. )
お恥ずかしながら、ここで一句読ませていただきます。(よそからのパクリですが)
グノシーのグはグミのグ
グノシーのノは野村のノ
グノシーのシは資金回収のシ
2015年04月04日
gumiはゴミだと東証社長から(ほぼ名指し)で批判される
2015年03月25日
グノシーとかいうゴミが4月にも上場するようです
2015年03月28日
gumi(3903) 上場して半年でリストラを実施
gumi(3903)は27日、ブラウザゲームからネイティブアプリへの転換に伴い、100人程度の希望退職者を募集すると発表した。また、一部のブラウザゲーム資産を譲渡することも併せて決めた。希望退職は3月30日から4月17日まで募集。退職日は4月30日。同社は2012年からブラウザゲームからネイティブアプリへの転換を進め、それに伴い、人員の再配置も行ってきた。この結果、2014年5月─15年1月期のブラウザゲームの売上高は全体の9.3%まで低下。「ネイティブアプリへのシフトはほぼ完了した」(同社)なかで、一部で配置換えが遅れていたことなどを踏まえ、希望退職の募集に踏み切る。
同社の今年1月末日時点の連結従業員数は契約社員も含め901人。今回の希望退職の対象は、本体と開発子会社のgumiWestだが、対象2社の従業員数は明らかにしていない。
上場して3ヶ月しかたってないgumiがリストラを発表しましたΣ(゚д゚;)
断っておきますが、将来性のない事業を切ること自体は別に悪いことではありません。
単体の材料として考えれば、むしろ好材料といえるでしょう

しかし、上場してまだわずか3ヶ月しかたってない会社がやるのは訝しいおね
すべての新規上場会社がそうだとは言いませんが、一般的にいえば
「業績がよくて先行きも悪くない」からこそIPOするわけだおね(´・ω・`)
業績がいいから上場したはずの会社が、なんでリストラやってんだって話になります。
直近で、上場してすぐにリストラやった会社なんてジャパンディスプレイとgumiだけでそ
上場したばかりなのによっぽど業績が悪いって認めてるようなもんです(゚д゚)、ペッ
gumiの天災経営者であらせられる国光さんもはっきりとそう言っています
「IPO後2年間くらいは売上高が右肩上がりに成長できる確信をもってからIPOしろ」と。
「ビジネスモデルが熟成し、組織力ができてからIPOすべきだ」と
大物経営者として素晴らしいご意見を吐いてらっしゃるみたいですにょ(σ´∀`)σ

あれだけ大口を叩いておいておきながら、
じゃあ何でお前は上場して3ヶ月でリストラやってんだって話になりますにょ(σ´∀`)σ
業績だけでなく、組織力もなく中身もグチャグチャなんじゃないのかってことです。
材料だけで考えたら悪い材料じゃないんだけど、タイミング考えたらおかしすぎでそ
業績だけじゃなく、組織面でも問題抱えてるんじゃないかって疑ってしまうおね
まだ上場して3ヶ月しかたってない会社が出してきた材料が
「下方修正」「赤字転落」「横領発覚」「リストラ」とかアホすぎでそ
倒産しそうな会社が出してくるIRならまだ理解できますが
上場したばかりの会社が出してくるIRとはとても思えない低レベルでゲスなものばかり。
3年後にこの会社まだ残ってんのかなとすら感じる超低レベルなんだおね
gumi(3903) 1,618円 −75円(−4.43%)
http://kabutan.jp/stock/chart?code=3903
http://stocks.finance.yahoo.co.jp/stocks/chart/?code=3903.T&ct=z&t=6m&q=c&l=off&z=n&p=s,m25,m75,b&a=v,ss