スマホ銀行
2026年06月11日
みんなの銀行開業5年連続で大赤字、28年3月期の黒字化はほぼ絶望的に・・・
「みんなの銀行」開業5年、黒字化いまだ達成できず…
メルカリなど他業種との協業・システム外販に力を入れる
https://www.yomiuri.co.jp/local/kyushu/news/20260527-GYS1T00001/
2026/05/27 10:54 読売新聞
ふくおかフィナンシャルグループ(FG)傘下のスマートフォン専用銀行「みんなの銀行」は28日、開業から5年を迎える。当初、3年目を目標としていた黒字化はいまだ達成できず、最終利益は2026年3月期まで5期連続の赤字が続く。新たに設定した「28年3月期の黒字化」という目標に向け、他社との協業による新規口座の獲得や、システムの外販などに注力している。
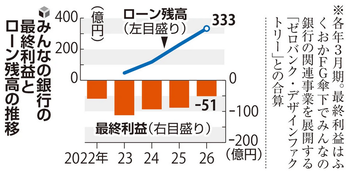
主な顧客として全国の若年層を想定し、行名から地銀色を消した。しかし、口座数の伸びは緩く26年3月末時点で161万件にとどまる。収益源となる個人向けローンの残高も同時点で333億円と、開業3年目の目標とした800億円の半分以下だ。背景には、知名度の高いネット銀行などとの競争激化で独自性や新鮮さが薄れたことがある。
ふくおかFGは24年、当面の運転資金などとして90億円の追加出資を決め、黒字化の目標を28年3月期に先延ばしした。しかし、新たな目標の達成も簡単ではない。黒字化に必要なローン残高は1500億円程度と見込んでおり、残り2年で今年3月末の4.5倍に増やす必要がある。
https://www.yomiuri.co.jp/local/kyushu/news/20260527-GYS1T00001/
2026/05/27 10:54 読売新聞
ふくおかフィナンシャルグループ(FG)傘下のスマートフォン専用銀行「みんなの銀行」は28日、開業から5年を迎える。当初、3年目を目標としていた黒字化はいまだ達成できず、最終利益は2026年3月期まで5期連続の赤字が続く。新たに設定した「28年3月期の黒字化」という目標に向け、他社との協業による新規口座の獲得や、システムの外販などに注力している。
主な顧客として全国の若年層を想定し、行名から地銀色を消した。しかし、口座数の伸びは緩く26年3月末時点で161万件にとどまる。収益源となる個人向けローンの残高も同時点で333億円と、開業3年目の目標とした800億円の半分以下だ。背景には、知名度の高いネット銀行などとの競争激化で独自性や新鮮さが薄れたことがある。
ふくおかFGは24年、当面の運転資金などとして90億円の追加出資を決め、黒字化の目標を28年3月期に先延ばしした。しかし、新たな目標の達成も簡単ではない。黒字化に必要なローン残高は1500億円程度と見込んでおり、残り2年で今年3月末の4.5倍に増やす必要がある。
みんなの銀行5年、ローン残高は黒字化目安の2割どまり 九州外に活路
https://www.nikkei.com/article/DGXZQOJC256BG0V20C26A3000000/
2026年4月20日 4:00 日本経済新聞
ふくおかフィナンシャルグループ(FG)傘下のデジタルバンク、みんなの銀行がサービスを始めて5月で5年を迎える。収入源の個人向けローンは黒字化目安の2割にとどまり赤字が続く。メルペイとの提携などで新たな収益モデルを模索している。
みんなの銀行は若者開拓を狙い2021年5月28日にサービスを始めた。3年での黒字化を掲げたものの、苦戦が続く。売上高にあたる単体経常収益は25年3月期に34億円で、広告宣伝費やシステム費などの経常費用107億円を大きく下回る。
26年3月期の最終損益(システム開発子会社との合算)は基幹システムの外販で赤字幅が縮小したものの、50億円の赤字(前の期は88億円の赤字)となったもようだ。
誤算の一つが顧客の利用状況だ。永吉健一頭取は「グループの既存銀行の情報を基にしたローン商品や審査モデルは、若い顧客層にフィットしなかった」と話す。みんなの銀行の顧客は30代以下が7割を占める。1人当たりの借入額が想定より小さく、当初は貸し倒れも多かった。
黒字化の目標時期を27年度へ先送りし、24年には膨らんだ損失を補うため、ふくおかFGが90億円を増資した。みんなの銀行のローン残高は25年12月末時点で303億円で、ふくおかFGが損益分岐点の目安とする1500億円との差は大きい。
メルカリ「即時出金」、口座開設2倍 みんなの銀行収益化の突破口に
https://www.nikkei.com/article/DGXZQOJC265BS0W6A320C2000000/
2026年4月21日 4:00 日本経済新聞
同行は2025年12月、メルカリのスマホ決済サービス「メルペイ」に金融サービスの提供を始めた。メルカリ経由で顧客が流入するようになった。連携の前後1カ月で口座の開設件数を比べると、1日当たり約500〜1000件だったのが倍増した。
メルペイにもメリットがある。通常は売上金が顧客の銀行口座へ振り込まれるまでに少なくとも1営業日かかり、送金コストもかかる。
メルカリのアプリにみんなの銀行の機能の一部を組み込ませ、メルペイと顧客が口座を設けて互いに連携すれば、同じ銀行内での取引となる。決済コストを下げられる。
顧客は銀行口座への入金が一瞬でできるようになった。「特にメルカリの利用頻度が高い方や出金ニーズのある方に好評」(メルペイ)だという。
こうした事業はBaaS(バンキング・アズ・ア・サービス)と呼ぶ。預金や決済といった銀行の機能を事業会社や金融機関に提供し、対価としてサービス利用料を受け取る。みんなの銀行の提携先は30社を超えた。
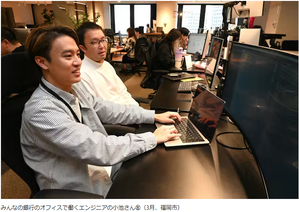
BaaS事業の拡大に向けて開発スピードを上げるためシステムの内製化を進めている。みんなの銀行の社員数はふくおかフィナンシャルグループのシステム開発子会社と合わせて5年で3.2倍の362人(3月時点)に増えた。7割強を中途採用で占める。
赤字が続くなか、事業の風向きに転機もあった。25年5月、三菱UFJフィナンシャル・グループが26年度後半に開業予定のデジタルバンクにみんなの銀行の基幹システムを導入することが明らかになった。
みんなの銀行は単体決算はまだ開示してませんが、親会社のふくおかフィナンシャルグループが先行して決算を開示したのでおおよその決算の着地は判明しています
ふくおかFG傘下でみんなの銀行のシステム開発を担っているゼロバンク・デザインファクトリーと合算するとみんなの銀行関連事業では2025年3月期が51億円の赤字
しかもみんなの銀行関連事業では来期の2026年3月期で81億円の赤字見込みです

https://www.fukuoka-fg.com/investorimage/data/20260521_IR.pdf#page=52
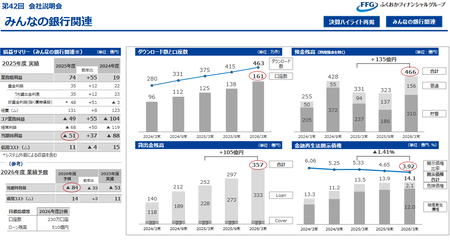
下記の動画では黒字化目標について語ってますが、そもそも来年の2026年3月期決算が81億円の赤字見込みの状態で黒字化なんてありえるんでしょうか
記事にもありますが、赤字とかどうとかそれ以前の問題として、みんなの銀行は売上高(=経常収益)が少なすぎて経常費用がバカでかいので救いようありません
そもそもみんなの銀行と同じ傘下のゼロバンク・デザインファクトリーと合算すると従業員が2026年3月末時点で362人の規模に膨れ上がってるようです
黒字ならともかく赤字の会社がこうも従業員を増やし続けたらコストが膨れ上がるだけで
経費が高すぎて黒字化の可能性なんてまったく無いんじゃないんでしょうかφ(.. )
ちなみに三菱UFJフィナンシャルグループはゼロバンク・デザインファクトリーの技術提供というかほぼOEMでスマホ銀行を設立し開業予定だそうです
みんなの銀行自体は明らかに大失敗でしたが、技術的な部分だけは三菱UFJフィナンシャルグループ向けに転用されて新しいスマホ銀行に設立・運用に利用されるんでそ
最終的にはみんなの銀行は福岡銀行に吸収され、顧客の口座はすべて福岡銀行に移管されて、ゼロバンク・デザインファクトリーだけを三菱UFJFGが買い取ると思います
このまま行けばみんなの銀行関連事業の累積損失は500〜600億円に膨らむだろうし、
その損失を少しでも回収するためにゼロバンク・デザインファクトリーの技術と技術者を100〜150億円くらいで三菱UFJFGに売却すると予想してます(´・ω・`)
すると予想してます(´・ω・`)ふくおかFG(8354) 6,690円 −170円 (−2.48%)
ふくおかFG自体は九州に半導体会社とその関連会社の一大集積地ができつつありそこに資金提供している銀行事業は非常に好調なようですφ(.. )
なつさんも個人的に株主で長期的に保有してアホールドをしてますにょ(σ´∀`)σ
(あまりに急騰すると一旦売却して、その後また買い戻すこともありますが)
今のままみんなの関連事業でダラダラと赤字垂れ流すのってほんと無意味でそ
何の手も打たずあと2年も赤字のまま放置するとかいい加減すぎですね
株主目線でいえば、みんなの銀行事業なんてただの損失生産マシーンでしかないので
さっさと損切りして売却しても少しでも業績回復させて増配してほしいです(´・ω・`)
2025年07月09日
みんなの銀行単体では54億円の赤字、みんなの銀行関連総額では88億円の赤字
https://ss2286234570.livedoor.blog/archives/2025-07-09.html
みんなの銀行単体では54億円の赤字、みんなの銀行関連総額では88億円の赤字
https://ss2286234570.livedoor.blog/archives/2025-07-09.html
2025年03月20日
じぶん銀行をKDDに盗られた三菱UFJがスマホ新銀行を設立 26年にも、便利さでZ世代照準
https://ss2286234570.livedoor.blog/archives/2025-03-20.html
2025年01月30日
みんなの銀行2024年度は赤字54億円、2025年9月で累損300億円手前か?
https://ss2286234570.livedoor.blog/archives/2025-01-30.html
じぶん銀行をKDDに盗られた三菱UFJがスマホ新銀行を設立 26年にも、便利さでZ世代照準
https://ss2286234570.livedoor.blog/archives/2025-03-20.html
2025年01月30日
みんなの銀行2024年度は赤字54億円、2025年9月で累損300億円手前か?
https://ss2286234570.livedoor.blog/archives/2025-01-30.html
2024年01月02日
ふくおかFGのお荷物「みんなの銀行」赤字底なし沼、累損114億円以上
https://ss2286234570.livedoor.blog/archives/2024-01-02.html
2023年05月25日
「みんなの銀行」個人ローン伸び悩む…ふくおかFG、黒字化2年先送り
https://ss2286234570.livedoor.blog/archives/2023-05-25.html
2022年07月10日
意識高い系スマホ銀行「みんなの銀行」 3年以内に黒字化可能か?
https://ss2286234570.livedoor.blog/archives/2022-07-10.html
■ふくおかフィナンシャルグループ・五島久社長
「2027年度の黒字に向けて今年度もしっかり機能の改善・拡張も含めて進めていきますので、いま具体的に撤退を考えていることはありません。」
「みんなの銀行」は赤字が続いていますが、五島社長は2027年までに、黒字化に向けた経営体制の強化や大口顧客との協業を推進していくとしています。
「2027年度の黒字に向けて今年度もしっかり機能の改善・拡張も含めて進めていきますので、いま具体的に撤退を考えていることはありません。」
「みんなの銀行」は赤字が続いていますが、五島社長は2027年までに、黒字化に向けた経営体制の強化や大口顧客との協業を推進していくとしています。

2025年07月09日
みんなの銀行単体では54億円の赤字、みんなの銀行関連総額では88億円の赤字
スマホ専用銀行「みんなの銀行」4期連続の赤字…
ふくおかFG3月期連結決算、全体では黒字
https://www.yomiuri.co.jp/local/kyushu/news/20250513-OYTNT50035/
2025/05/13 09:53 読売新聞オンライン
ふくおかフィナンシャルグループ(FG)は12日、2025年3月期連結決算を発表した。傘下のスマートフォン専用銀行「みんなの銀行」関連の最終利益は88億円の赤字(前期は93億円の赤字)となり、同行の開業以来、4期連続の赤字だった。
ふくおかFGの25年3月期、純利益18%増 金利上昇が寄与
https://www.nikkei.com/article/DGXZQOJC1227B0S5A510C2000000/
2025年5月12日 19:30 日本経済新聞
ふくおかフィナンシャルグループ(FG)が12日発表した2025年3月期の連結決算は、純利益が前の期比18%増の721億円だった。日銀の利上げで貸出金利息収入が増加し、資金利益が11%増の2255億円となった。傘下のデジタル専業銀行「みんなの銀行」の単独最終損益は54億円の赤字(前の期は54億円の赤字)とほぼ横ばいだった。25年3月末時点の口座数は前年同月末比30%増の125万件、預金残高は同30%増の331億円だった。
みんなの銀行、貸付額は2倍に成長も依然赤字…黒字化の道筋は?
https://www.businessinsider.jp/article/2507-minnano-ginko-roadmap-to-profitability/
Jul 7, 2025, 6:30 BUSINESS INSIDER
ふくおかフィナンシャルグループ傘下のネット専業銀行「みんなの銀行」は7月4日、今後の事業戦略を発表した。2021年5月のサービス開始から4年が経過し、依然として赤字が続くなか、今後は個人向けローンの拡大に加え、法人領域(BtoB)での収益化を加速させる方針を示した。
みんなの銀行は、2021年5月にネット専業銀行として営業を開始した(銀行免許は2020年12月に取得)。2025年5月には口座数が130万件を突破。2025年3月末時点で預金残高は331億円。貸出金は228億円で、前年比で約90%増加した。
銀行機能を他社サービスに組み込むBaaS(Banking as a Service)事業でも提携先が拡大し、パートナー企業は24社(前年比+13社)に到達した。成長指標は積み上がっているが、収益面では赤字が続く。ふくおかフィナンシャルグループの2025年3月期決算によれば、みんなの銀行関連の最終損失は88億円(前期は93億円)と、依然として大きな赤字を抱えている。
https://www.fukuoka-fg.com/investorimage/data/20250527_ir.pdf#page=16https://www.businessinsider.jp/article/2507-minnano-ginko-roadmap-to-profitability/
Jul 7, 2025, 6:30 BUSINESS INSIDER
ふくおかフィナンシャルグループ傘下のネット専業銀行「みんなの銀行」は7月4日、今後の事業戦略を発表した。2021年5月のサービス開始から4年が経過し、依然として赤字が続くなか、今後は個人向けローンの拡大に加え、法人領域(BtoB)での収益化を加速させる方針を示した。
みんなの銀行は、2021年5月にネット専業銀行として営業を開始した(銀行免許は2020年12月に取得)。2025年5月には口座数が130万件を突破。2025年3月末時点で預金残高は331億円。貸出金は228億円で、前年比で約90%増加した。
銀行機能を他社サービスに組み込むBaaS(Banking as a Service)事業でも提携先が拡大し、パートナー企業は24社(前年比+13社)に到達した。成長指標は積み上がっているが、収益面では赤字が続く。ふくおかフィナンシャルグループの2025年3月期決算によれば、みんなの銀行関連の最終損失は88億円(前期は93億円)と、依然として大きな赤字を抱えている。

みんなの銀行 2022年度決算(2021/4/1〜2022/3/31)
経常収益 1億4,300万円
経常損失−48億1,000万円
税前損失−48億1,000万円
当期損失−35億8,600万円
※預金額:58億4,800万円
みんなの銀行 2023年度決算(2022/4/1〜2023/3/31)
経常収益 6億8,800万円
経常損失−57億6,500万円
税前損失−57億6,500万円
当期損失−43億3,600万円
※預金額:227億7,100万円
みんなの銀行 2024年度決算(2023/4/1〜2024/3/31)
経常収益 18億1,000万円
経常損失−72億5,700万円
税前損失−72億5,700万円
当期損失−54億3,500万円
※預金額:256億4,200万円
みんなの銀行 2025年度決算(2024/4/1〜2025/3/31)
経常収益 34億8,400万円
経常損失−73億1,000万円
税前損失−73億1,000万円
当期損失−54億6,300万円
※預金額:335億8,500万円みんなの銀行の2025年度の決算が発表されていたので調べて記事にしてみました
率直の意見として言うと「非常に厳しい結果」だといえるでそう(´・ω・`)
税金などを加味した後の当期純損益は−54億円で済んでますが、そもそも税引前当期純損益が−73億円もあるので黒字になりそうな気配がまったく感じられません
実際のところ当期純損失よりも税引前純損益の方がある意味も最もリアルな数字なので、
この先において税引前当期損益をプラスにするのは非常に厳しいと感じますΣ(゚д゚;)
前年の2024年度決算比では経常収益(=売上高)が18.1億円から34.8億円(+92.4%)と
差し引き+16.7億円ほど増えてますが、経常費用が90億6,700万円から107億9,500万円へと差し引き+17.2億円増えて、売上高の増加より費用の増加の方が大きいんだおね
たしかに売上高の増加はそれなりに伸びてるけど、費用も同時に増えまくってるわけで
それってつまり冷静に考えたら収入を増やすための支出の方が大きく増えてるので、むしろ業績は悪化してるって意味になってしまうんじゃないでしょうか
つまりふくおかFG側から考えると「みんなの銀行」単体の業績はそれほど重要ではなく、
むしろゼロバンク・ファクトリーとの合算の業績結果が最重要ってことになります
しかもその単体ではなく合算した業績結果がめちゃくちゃ悪いんですよね(´・ω・`)

上記の図がふくおかFGの決算資料に記載されている「みんなの銀行」とそのシステム開発を担ってるゼロバンク・ファクトリーとの合算したみんなの銀行関連の業績の詳細です。
親会社のふくおかFGは「みんなの銀行」と「ゼロバンク・ファクトリー」という
超お荷物子会社を抱えており、2社合算で当期純損益が−88〜ー90億円出てますが、
税引き前の当期純損益はそれどころじゃなくて、この2社を合算すると
−120〜−150億円もの大赤字状態じゃないかなと推測してるんですよね(((( ;゚д゚)))
正直なところ黒字転換の可能性なんてちょっとありえないだろってのが個人的な印象
ちなみにこの記事の最下部にある動画では、ふくおかFG社長が記者会見において
「2027年度には黒字化を目標にしてる」と気が狂ったようなことを言ってますが
2025年3月末が2025年度の決算になってるので残りあと2年も残ってないですおね今すでに2025年6月が終わってるので、実際にみんなの銀行に残された時間は
2年すら残っていなくてあとたったの1年9ヶ月しか残ってないんですよね(´・ω・`)
ルパン三世みたいにどっかの金庫から200億円盗んで利益にするわけじゃあるまいし
残りあと1年9ヶ月で黒字化のハードル達成なんて可能性1%すらあるのって話でそ
って話でそ「冗談は顔だけにしろよ」とアーノルド坊やもブチ切れでしょう
ふくおかFG(8354) 4,043円 +49円 (+1.23%)
2025年03月20日
じぶん銀行をKDDに盗られた三菱UFJがスマホ新銀行を設立 26年にも、便利さでZ世代照準
https://ss2286234570.livedoor.blog/archives/2025-03-20.html
2025年01月30日
みんなの銀行2024年度は赤字54億円、2025年9月で累損300億円手前か?
https://ss2286234570.livedoor.blog/archives/2025-01-30.html
じぶん銀行をKDDに盗られた三菱UFJがスマホ新銀行を設立 26年にも、便利さでZ世代照準
https://ss2286234570.livedoor.blog/archives/2025-03-20.html
2025年01月30日
みんなの銀行2024年度は赤字54億円、2025年9月で累損300億円手前か?
https://ss2286234570.livedoor.blog/archives/2025-01-30.html
2024年01月02日
ふくおかFGのお荷物「みんなの銀行」赤字底なし沼、累損114億円以上
https://ss2286234570.livedoor.blog/archives/2024-01-02.html
2023年05月25日
「みんなの銀行」個人ローン伸び悩む…ふくおかFG、黒字化2年先送り
https://ss2286234570.livedoor.blog/archives/2023-05-25.html
2022年07月10日
意識高い系スマホ銀行「みんなの銀行」 3年以内に黒字化可能か?
https://ss2286234570.livedoor.blog/archives/2022-07-10.html
2022年06月01日
みんなの銀行、1口座当たりの残高はたった5000円?
https://ss2286234570.livedoor.blog/archives/2022-06-01.html
2019年08月09日
地銀のふくおかFGが地銀初のネット銀行参入「みんなの銀行」開業へ
https://ss2286234570.livedoor.blog/archives/2019-08-09.html
ふくおかFG社長が“撤退”報道を否定 デジタル専業銀行「みんなの銀行」2027年度の黒字化を目指す
https://www.youtube.com/watch?v=wG04a0iGj4k
ふくおかフィナンシャルグループ・五島久社長
「2027年度の黒字に向けて今年度もしっかり機能の改善・拡張も含めて進めていきますので、いま具体的に撤退を考えていることはありません。」
「みんなの銀行」は赤字が続いていますが、五島社長は2027年までに、黒字化に向けた経営体制の強化や大口顧客との協業を推進していくとしています。
https://www.youtube.com/watch?v=wG04a0iGj4k
ふくおかフィナンシャルグループ・五島久社長
「2027年度の黒字に向けて今年度もしっかり機能の改善・拡張も含めて進めていきますので、いま具体的に撤退を考えていることはありません。」
「みんなの銀行」は赤字が続いていますが、五島社長は2027年までに、黒字化に向けた経営体制の強化や大口顧客との協業を推進していくとしています。
2025年03月20日
じぶん銀行をKDDに盗られた三菱UFJがスマホ新銀行を設立 26年にも、便利さでZ世代照準
三菱UFJがデジタル専業の新銀行設立を検討、みんなの銀行向けシステムが選択肢
https://xtech.nikkei.com/atcl/nxt/column/18/00001/10003/
2024.11.21 日経XTECH
三菱UFJフィナンシャル・グループ(MUFG)がデジタル専業の新銀行を設立する案を検討していることが日経FinTechの取材で分かった。ふくおかフィナンシャルグループ(FG)傘下のみんなの銀行向けにアクセンチュアなどが開発するクラウド型勘定系システムが選択肢に浮上している。MUFGは「金利のある世界」を念頭に国内リテール事業の再構築を進めており、新銀行案もその延長線上にある。
auじぶん銀行を巡っては、三菱UFJ銀行とKDDIの折半出資で2008年に開業したものの、2019年にKDDIが第三者割当増資を引き受け、同社側の連結子会社にしていた。現在はKDDIの金融持ち株会社であるauフィナンシャルホールディングスが78%、三菱UFJ銀行が22%を保有する。今回、MUFG側がauじぶん銀行の持ち分を全て手放すことで、傘下に国内地盤のデジタル専業銀行はなくなる。新銀行はこの「空白」を埋める形になる。
三菱UFJがスマホ新銀行 26年にも、便利さでZ世代照準
https://nordot.app/1267013464349589773
2025/02/25 共同通信
三菱UFJフィナンシャル・グループが、口座開設や送金などの手続きをスマートフォン上で完結できるインターネット専業銀行を新設する方向で検討していることが25日、関係者への取材で分かった。日銀の利上げによる「金利のある世界」の到来で、金融機関の預金獲得競争は激しさを増している。手軽さや多彩なサービス展開を売りに「Z世代」と呼ばれる若年層の取り込みを狙う。今春にも正式決定する可能性があり、開業は早ければ2026年ごろになる見通しだ。新銀行はクラウドサービスを活用し、傘下の三菱UFJ銀行とは別のシステムを使うことを想定している。アプリの更新が容易になるほか、外部企業との連携も一段と円滑になることが見込まれる。三菱UFJフィナンシャル・グループ幹部は「サービス投入の迅速性や柔軟性が増す」と新設の利点を説明する。

じぶん銀行を手放した三菱UFJ銀行がまたもやネット銀行設立するようです(´・ω・`)
そもそもじぶん銀行は銀行を欲しがったKDDIのために三菱UFJ銀行が協力して作った銀行だったんですが、最終的にはカブドットコム証券(現三菱UFJeっスマート証券)を三菱UFJ側がもらってじぶん銀行はKDDIに譲るという謎の結果になりました(゚Д゚≡゚д゚)エッ!?
じぶん銀行を設立した2008年と現在とでは世の中も金融の仕組みも大きく変わったので
今度はKDDIではなく三菱UFJ銀行自身がネット銀行を欲したということのようです
ちなみに前回設立したじぶん銀行は三菱UFJ銀行のシステムを用いて作った銀行でしたが
今回2026年に開業予定の銀行は楽天銀行や住信SBIネット銀行のようなネット銀行ではなく
PCやスマホブラウザは使用しないタイプのスマホアプリ限定の銀行にするようです
記事にも書いてありますが、三菱UFJ銀行のシステムを用いて自社開発するわけではなく、
みんなの銀行を作ったアクセンチュアが開発したクラウド型勘定系システムを採用することを検討しているようですねφ(.. )
でもそれなら最初から大赤字のみんなの銀行を買収すりゃいいんじゃねって思いますが
おそらくみんなの銀行はある意味において試作機で完成度もあまり高くなかったので、
みんなの銀行を踏まえた上での改良型のクラウド型勘定システムを使いたいんでそう最近はドコモも銀行業に参入のために一から銀行作りたいってニュースが出てたので、
当初は三菱UFJ銀行がドコモと一緒に50%出資しあってスマホ銀行を設立するというパターンもあるかなと考えたんですが、よくよく考えたらまたKDDIと揉めた時みたいにドコモ側がスマホ銀行の株を100%所有したいと言い出したらまた揉める可能性が出てきます。
そう考えるとドコモと共同出資ではなく最初から三菱UFJ銀行の単独出資になりそうです
なにより、KDDIのライバルであるドコモと三菱UFJ銀行が組んだらKDDI側に遺恨が残るし、将来的により大きな揉め事や紛争になる可能性がありますし。
(KDDIは三菱UFJ銀行がお金を貸してるお客でもあるので揉め事を起こしたくないから)
結局のとこみんなの銀行は今回の三菱UFJ銀行のための踏み台になっただけって感じです。
試作機として作られただけで、ある意味利用されただけみたいなことになりそうです・・・
三菱UFJフィナンシャル・グループ(8306)2,226円 +120.5% (+5.72%)
2025年01月30日
みんなの銀行2024年度は赤字54億円、2025年9月で累損300億円手前か?
260億円の損失「みんなの銀行」大苦戦は必然だ 日本人が学ぶべき「重大すぎる教訓」とは?
https://toyokeizai.net/articles/-/834390
2024/11/04 8:00 東洋経済
「みんなの銀行」は2021年に国内初のデジタルバンク、地銀初のネット銀行として鳴り物入りでスタートし、3年目で単年度黒字化、口座数120万、預金残高2200億円を目標としていました。ところが2024年3月期の決算では93億円の赤字となり(口座数は96万、預金残高は225億円)、開業からの累積損失は260億円といった惨状を呈しています。
もちろん今後、起死回生の一手で劇的に持ち直すかもしれませんし、銀行を売却することにより、ディールの価格次第ではFFGに益をもたらす「孝行息子」になる可能性もないとはいえません。しかし設立当初の目標に照らせば、「みんなの銀行」の経営は現状、「失敗」と言って差し支えないはずです。
撤退観測も飛ぶ「みんなの銀行」は浮上できるか 若年層傾倒が裏目に、タイムリミット残り4年
https://toyokeizai.net/articles/-/760727
2024/06/12 5:40 東洋経済
ふくおかフィナンシャルグループ(FFG)傘下のデジタルバンク「みんなの銀行」が正念場を迎えている。2024年3月期決算は93億円の最終赤字を計上し、開業からの累積損失は約260億円にのぼる。5月末の投資家向け説明会では、FFGの五島久社長が撤退の可能性に言及。直後に火消しに回る場面もあった。
みんなの銀行は、既存の銀行が取り込めていなかった「30代以下の若者」に照準を定めた。だが、その戦略には開業当初から誤算が生じていた。FFGは「2027年度の黒字化」を目標に掲げるが、その道筋は必ずしも見通せない。存続に向けて正念場を迎えている。
「当初は『3年で黒字化』と発表していた。ただ、すべてがゼロからのスタートで、思惑と違うことの連続だった」。みんなの銀行の永吉健一頭取は吐露する。
同行が開業したのは2021年5月。国内初のデジタルバンクと銘打ち、ほかの銀行とは一線を画したビジネスを志向した。事業は2本柱で、1つは銀行としての預金や決済、カードローンだ。スマホで完結する取引を武器に、30代以下のデジタルネイティブ世代に訴求する。もう1つは、API連携を通じて銀行機能を事業会社に提供するBaaS(バンキング・アズ・ア・サービス)やシステムの外販だ。
開業当時の計画では、2年目までは年間50億円程度の赤字が先行するものの、3年目の2023年度に単年度黒字化を果たすと掲げた。FFGにとっても収益源となるだけでなく、取り込めていなかった若年層や九州域外の顧客にも接触できるチャネルとして期待を寄せていた。


当期損失で見てしまうと税金の影響で少なく見えてしまいますが、
税引き前損益とほぼ同一である各年度の経常損失で業績を比較するのが正しいでしょう
かなり激しい速さで損失が増えているので2025年度末では経常損失は66億円でしょうか。
古いですが2023年3月時点で従業員数247人とあるので昨年度2024年度決算で計算すると
従業員1人あたりの経常損失が2,938万円となりどこかのバイオ銘柄みたいですね(((( ;゚д゚)))
働けば働くほど赤字が増えていくので存在価値がすでによくわからない状況です・・・。
−72億5,700万円÷247人=2,938万6,820円
因みにみんなの銀行は当初開業3年目で預金額2,200億円を計画していたようですが、
2024年9月で6年目ですけどまだ預金額は400億円台をウロウロしているような状況です
仮にうまくいって2025/3末に500億円に達しても計画の1/4以下の惨敗です
https://www.fukuoka-fg.com/investorimage/data/20210118_ir.pdf#page=6
親会社のふくおかFGの資料を読むと口座数は2024年9月末で112万口座あり
預金残高が428億と書いてあるので1口座あたりの預金額はたった3万4,000円ですおね
銀行の預金というより小学生の1年分のお年玉の合計額くらいしかありません(´・ω・`)
428億0,000万円÷112万口座=38,214円

みんなの銀行の開示資料はろくなのないけどふくおかFGの資料はまともですね。

https://toyokeizai.net/articles/-/834390
2024/11/04 8:00 東洋経済
「みんなの銀行」は2021年に国内初のデジタルバンク、地銀初のネット銀行として鳴り物入りでスタートし、3年目で単年度黒字化、口座数120万、預金残高2200億円を目標としていました。ところが2024年3月期の決算では93億円の赤字となり(口座数は96万、預金残高は225億円)、開業からの累積損失は260億円といった惨状を呈しています。
もちろん今後、起死回生の一手で劇的に持ち直すかもしれませんし、銀行を売却することにより、ディールの価格次第ではFFGに益をもたらす「孝行息子」になる可能性もないとはいえません。しかし設立当初の目標に照らせば、「みんなの銀行」の経営は現状、「失敗」と言って差し支えないはずです。
撤退観測も飛ぶ「みんなの銀行」は浮上できるか 若年層傾倒が裏目に、タイムリミット残り4年
https://toyokeizai.net/articles/-/760727
2024/06/12 5:40 東洋経済
ふくおかフィナンシャルグループ(FFG)傘下のデジタルバンク「みんなの銀行」が正念場を迎えている。2024年3月期決算は93億円の最終赤字を計上し、開業からの累積損失は約260億円にのぼる。5月末の投資家向け説明会では、FFGの五島久社長が撤退の可能性に言及。直後に火消しに回る場面もあった。
みんなの銀行は、既存の銀行が取り込めていなかった「30代以下の若者」に照準を定めた。だが、その戦略には開業当初から誤算が生じていた。FFGは「2027年度の黒字化」を目標に掲げるが、その道筋は必ずしも見通せない。存続に向けて正念場を迎えている。
「当初は『3年で黒字化』と発表していた。ただ、すべてがゼロからのスタートで、思惑と違うことの連続だった」。みんなの銀行の永吉健一頭取は吐露する。
同行が開業したのは2021年5月。国内初のデジタルバンクと銘打ち、ほかの銀行とは一線を画したビジネスを志向した。事業は2本柱で、1つは銀行としての預金や決済、カードローンだ。スマホで完結する取引を武器に、30代以下のデジタルネイティブ世代に訴求する。もう1つは、API連携を通じて銀行機能を事業会社に提供するBaaS(バンキング・アズ・ア・サービス)やシステムの外販だ。
開業当時の計画では、2年目までは年間50億円程度の赤字が先行するものの、3年目の2023年度に単年度黒字化を果たすと掲げた。FFGにとっても収益源となるだけでなく、取り込めていなかった若年層や九州域外の顧客にも接触できるチャネルとして期待を寄せていた。
ところが、右肩上がりの収益計画はほどなくして歯車が狂い始める。初年度の赤字こそ想定通りだったが、2022年度以降も赤字額が拡大。2023年度に至っては、黒字化はおろか93億円もの赤字に沈んだ。資本はみるみる溶け、5月にはFFGが90億円の増資を行うと発表した。
撤退検討報道で揺れるみんなの銀行、ローンとBaaSが軸も先行きは不透明
https://xtech.nikkei.com/atcl/nxt/column/18/00001/09572/
2024.07.25 日経クロステック
「国内初のデジタルバンク」を標榜し、ふくおかフィナンシャルグループ(FG)の下、2021年5月に開業したみんなの銀行。勘定系システムを含めてゼロから立ち上げ、デジタルネーティブ世代を対象に、スマートフォン経由で預金やローンなどの金融サービスを展開する。金融・非金融の事業者が提供する情報や特典にアプリからアクセスできる「Circle」と呼ばれるサービスも2023年12月に提供を始めた。
ユーザーは10〜30代のデジタルネーティブ層が7割を超える。口座数は96万(2024年3月末時点)で、5月に100万を突破した。2024年度は125万口座を計画している。「マネタイズのドライバー」(永吉氏)と位置付けるローン残高は118億円(2024年3月末時点)。2024年度は2.5倍の300億円を目標に掲げる。
ピボットを繰り返しながら活路を見いだそうとしているみんなの銀行だが、先行きは楽観視できない。5月には、投資家向け説明会におけるふくおかFG社長の五島久氏の発言を基に、「2027年度の黒字転換が見通せない場合、2024年度中にも撤退や事業転換を判断する」との報道が出て、五島氏や永吉氏が緊急記者会見を開いて火消しを急ぐ一幕もあった。
永吉氏は撤退検討報道について「投資家の問いに対し、撤退の考え方は常に持っているということを一般論として伝えたまで」と説明する。とはいえ、2023年度の事業損益は93億円の赤字。2024年度も95億円の赤字を見込む。
収益の柱と位置付けるローン事業も開業時点で掲げていた目標は800億円(2023年度)で、足元の118億円との乖離(かいり)は大きい。ローンと並行して、みんなの銀行が持つ金融機能を切り出して提供するBaaS(Banking as a Service)事業も緒に就いたばかりだ。全口座数に占めるBaaS経由(5万)の割合は5%ほどにとどまっている。みんなの銀行は黒字転換の時期を2025年度から2027年度に遅らせたものの、実現に向けた道筋はいまだ見通せない。
ふくおかFG、24年3月期の利益倍増 みんなの銀行を増資
https://www.nikkei.com/article/DGXZQOJC131H20T10C24A5000000/
2024年5月13日 19:00 日本経済新聞
ふくおかフィナンシャルグループ(FG)が13日発表した2024年3月期の連結決算は、純利益が前の期比96%増の611億円とほぼ倍増した。貸し出し増加などで資金利益が伸びたほか、23年3月期に計上した外国債券の売却損がなくなったことも寄与した。赤字が続く傘下のデジタル専業銀行「みんなの銀行」を90億円増資することも決めた。
https://www.nikkei.com/article/DGXZQOJC131H20T10C24A5000000/
2024年5月13日 19:00 日本経済新聞
ふくおかフィナンシャルグループ(FG)が13日発表した2024年3月期の連結決算は、純利益が前の期比96%増の611億円とほぼ倍増した。貸し出し増加などで資金利益が伸びたほか、23年3月期に計上した外国債券の売却損がなくなったことも寄与した。赤字が続く傘下のデジタル専業銀行「みんなの銀行」を90億円増資することも決めた。
みんなの銀行の単独最終損益は54億円の赤字(前の期は43億円の赤字)だった。3月末時点の口座数は前年同月末比60%増の96万件に増えたが、営業経費がかさんだ。ふくおかFGから5月20日付で資本準備金を含む90億円の増資を受け入れる。28年3月期にも黒字化する目標は変えず、財務基盤を強化する。
みんなの銀行 2022年度決算(2021/4/1〜2022/3/31)
経常収益 1億4,300万円
経常損失−48億1,000万円
税前損失−48億1,000万円
当期損失−35億8,600万円
※預金額:58億4,800万円
みんなの銀行 2023年度決算(2022/4/1〜2023/3/31)
経常収益 6億8,800万円
経常損失−57億6,500万円
税前損失−57億6,500万円
当期損失−43億3,600万円
※預金額:227億7,100万円
みんなの銀行 2024年度中間決算(2023/4/1〜2023/9/30)
経常収益 7億7,400万円
経常損失−35億2,100万円
税前損失−35億2,100万円
当期損失−27億1,400万円
※預金額:261億0,900万円みんなの銀行 2024年度決算(2023/4/1〜2024/3/31)
経常収益 18億1,000万円
経常損失−72億5,700万円
税前損失−72億5,700万円
当期損失−54億3,500万円
※預金額:256億4,200万円
みんなの銀行 2025年度中間決算(2024/4/1〜2024/9/30)
経常収益 15億6,300万円
経常損失−33億4,300万円
税前損失−33億4,300万円
当期損失−24億9,300万円
※預金額:261億0,900万円各紙の記事を丹念に読んでみましたがいまいちよくわからない点が多いですよね(´・ω・`)
仮にですが、もし2024年3月期に累積損失が260億円あったものとして考えたら
東洋経済や日経クロステックの記事と、日本経済新聞の記事とが一致しません
東洋経済や日経クロステックではみんなの銀行の2024年度3月期の決算は93億円の赤字で
開業以来の累積損失は260億円と書いてありますがその根拠がまったく不明のままです
日本経済新聞ではみんなの銀行の2024年度3月期の決算は54億円の赤字とありますφ(.. )
ちなみに個人的に決算を見た限りでは日本経済新聞と同じ54億円の赤字だと思います。
東洋経済ではみんなの銀行は開業以来の累損は260億円とありますがその根拠は不明
まあ開業以前の準備会社の時に発生していた費用が多額にあったのかもしれません。
みんなの銀行自体決算書があまり積極的に情報を開示してないので不明点が多いです
(PRとかはやたら派手に出しますが、増資とか累損とか不明な点が多いですし・・・)
今までいろんな企業を見てきましたが、やたら経営者が意識高い系を気取った輩で
なおかつ意識高い系のキーワードを多用する企業にろくなのはないです(゚д゚)、ペッ
自社に都合のいい情報は積極的に発表するのに、都合の悪いニュースはとにかく隠しまくるし、損失額を確認できそうな書類や資料は開示情報にまったく載せないからです
(都合のいいことと都合のいい資料しか出さない会社に投資すると非常に危険です)
仮にですが、もし2024年3月期に累積損失が260億円あったものとして考えたら
2024年9月時点では+33億4,300万円なので累損額は293億4,300万円と300億円手前です。
年度の後半もこのまま赤字が続けば2025年3月期には税引き前損失が+33億円くらい出て
累積損失はおそらく324億円くらいに達するんではないかと思われますφ(.. )

当期損失で見てしまうと税金の影響で少なく見えてしまいますが、
税引き前損益とほぼ同一である各年度の経常損失で業績を比較するのが正しいでしょう
かなり激しい速さで損失が増えているので2025年度末では経常損失は66億円でしょうか。
古いですが2023年3月時点で従業員数247人とあるので昨年度2024年度決算で計算すると
従業員1人あたりの経常損失が2,938万円となりどこかのバイオ銘柄みたいですね(((( ;゚д゚)))
働けば働くほど赤字が増えていくので存在価値がすでによくわからない状況です・・・。
−72億5,700万円÷247人=2,938万6,820円
因みにみんなの銀行は当初開業3年目で預金額2,200億円を計画していたようですが、
2024年9月で6年目ですけどまだ預金額は400億円台をウロウロしているような状況です
仮にうまくいって2025/3末に500億円に達しても計画の1/4以下の惨敗です
https://www.fukuoka-fg.com/investorimage/data/20210118_ir.pdf#page=6
親会社のふくおかFGの資料を読むと口座数は2024年9月末で112万口座あり
預金残高が428億と書いてあるので1口座あたりの預金額はたった3万4,000円ですおね
銀行の預金というより小学生の1年分のお年玉の合計額くらいしかありません(´・ω・`)
428億0,000万円÷112万口座=38,214円
直近のネット銀行の1口座あたりの預金額と比較するとかなり酷いことが分かります
ちなみにネット銀行で一番預金額が少ないPayPay銀行でも約1兆8,000億円あるので、
みんなの銀行の428億円というのは一般的に考えて一桁少ないように思われます。
大和ネクスト銀行 253万5,610円
住信SBIネット銀行 130万3,833円
じぶん銀行 65万8,894円
楽天銀行 69万0,711円
PayPay銀行 22万5,614円
みんなの銀行 3万8,214円
ちなみにネット銀行で一番預金額が少ないPayPay銀行でも約1兆8,000億円あるので、
みんなの銀行の428億円というのは一般的に考えて一桁少ないように思われます。
大和ネクスト銀行 253万5,610円
住信SBIネット銀行 130万3,833円
じぶん銀行 65万8,894円
楽天銀行 69万0,711円
PayPay銀行 22万5,614円
みんなの銀行 3万8,214円

みんなの銀行の開示資料はろくなのないけどふくおかFGの資料はまともですね。
どうやら株主からみんなの銀行についてかなり厳しい意見が寄せられてるようです(´・ω・`)
https://www.fukuoka-fg.com/investorimage/data/20241127_irQA.pdfふくおかFGの資料を延々読んでたらみんなの銀行について分かったことがあります
みんなの銀行単体では2023年3月期は57億円の赤字で2024年3月期は72億円の赤字ですが
みんなの銀行のシステム開発をしてるゼロバンク・デザインファクトリーの決算を加味すると、2023年3月期は93億円の赤字で2024年3月期は94億円の赤字のようです。
東洋経済や日経クロステックの記事にあった93億円の赤字額は、みんなの銀行単体の赤字額ではなくシステム開発会社ゼロバンク・デザインファクトリーの決算を含んでるようです
ちなみにゼロバンク・デザインファクトリーもふくおかFGの子会社なのは事実なので
ゼロバンク・デザインファクトリーとみんなの銀行が合算で年間93〜94億円の赤字を垂れ流してることなるといよいよ未来は暗いし、明るい未来が一切見えてこないですね👿
みんなの銀行は今現在も2027年3月までに黒字化達成を目指すとかぬかしてますが
現在すでに2025年1月なので残された期間はぶっちゃけ2年2カ月しかないですね
現実的に考えてゼロバンク・デザインファクトリーと合算で発生してる93億円もの赤字を
残りのたった2年2カ月で解消させて黒字化なんてまず無理じゃないでしょうか(´・ω・`)
というかそもそも残り1年切った時点で見切り判断が下ると思うんですけどね・・・
ふくおかFG(8354) 4,237円 +24円 (+0.57%)
https://finance.yahoo.co.jp/quote/8354.T/chart
2024年01月02日
ふくおかFGのお荷物「みんなの銀行」赤字底なし沼、累損114億円以上
https://ss2286234570.livedoor.blog/archives/2024-01-02.html
2023年05月25日
「みんなの銀行」個人ローン伸び悩む…ふくおかFG、黒字化2年先送り
https://ss2286234570.livedoor.blog/archives/2023-05-25.html
2022年07月10日
意識高い系スマホ銀行「みんなの銀行」 3年以内に黒字化可能か?
https://ss2286234570.livedoor.blog/archives/2022-07-10.html
2022年06月01日
みんなの銀行、1口座当たりの残高はたった5000円?
https://ss2286234570.livedoor.blog/archives/2022-06-01.html
2019年08月09日
地銀のふくおかFGが地銀初のネット銀行参入「みんなの銀行」開業へ
https://ss2286234570.livedoor.blog/archives/2019-08-09.html
ふくおかFGのお荷物「みんなの銀行」赤字底なし沼、累損114億円以上
https://ss2286234570.livedoor.blog/archives/2024-01-02.html
2023年05月25日
「みんなの銀行」個人ローン伸び悩む…ふくおかFG、黒字化2年先送り
https://ss2286234570.livedoor.blog/archives/2023-05-25.html
2022年07月10日
意識高い系スマホ銀行「みんなの銀行」 3年以内に黒字化可能か?
https://ss2286234570.livedoor.blog/archives/2022-07-10.html
2022年06月01日
みんなの銀行、1口座当たりの残高はたった5000円?
https://ss2286234570.livedoor.blog/archives/2022-06-01.html
2019年08月09日
地銀のふくおかFGが地銀初のネット銀行参入「みんなの銀行」開業へ
https://ss2286234570.livedoor.blog/archives/2019-08-09.html
2024年06月18日
「ドコモ銀行」は誕生するのか。NTTドコモが急ピッチで“金融”を強化するわけ
見えてきた「ドコモ銀行」 NTT、トラウマ越え証券参入
https://www.nikkei.com/article/DGXZQOUC04C8I0U3A001C2000000/
2023年10月10日 5:00 日本経済新聞
NTTドコモが証券業への参入を決めた。マネックス証券を子会社化し、携帯キャリアの中で出遅れが鮮明な金融経済圏づくりを急ぐ。電子決済サービスを巡る3年前のとある事件をきっかけに距離を置いてきた金融事業への本格参入。その先には決済など様々な関連サービスの起点となる「ドコモ銀行」も見えてくる。
金融に力を入れるのはドコモだけではない。ライバルを見渡せば、すでにKDDIとソフトバンク、楽天グループはそれぞれ傘下に証券会社や銀行を置く。一方、ドコモはこれまで証券会社も銀行もなかった。なぜか。
きっかけは2020年秋にさかのぼる。ドコモが提供していた電子決済サービス「ドコモ口座」が悪用され、少なくとも2885万円が不正に引き出された。電子メールの認証だけで開設できる仕組みに甘さがあり、銀行との意思疎通の不足も露呈した。その結果として「金融事業には慎重にならざるを得なかった」(NTT幹部)
「何もやらないわけにはいかない」(ドコモ幹部)。それでもマネックスとの提携に踏み切った背景には、通信と金融を組み合わせた経済圏の強さがある。
両者を組み合わせ自社の複数のサービスを使ってもらえれば、顧客を自らの経済圏に囲い込める。一度囲い込めば解約しづらいため長期契約につながりやすく、顧客基盤の安定にもつながる。「官製値下げ」により個人向けの携帯電話事業の成長が見込みにくい今はなおさら魅力的に映る。実際、ライバルは次々と連携策を打ち出す。KDDIは傘下にauじぶん銀行やauカブコム証券を持ち、9月には金利優遇などが受けられる携帯電話の料金プランを導入した。
ソフトバンクも登録者が6000万人超のスマートフォン決済「PayPay」を軸に経済圏づくりを進める。10月にはメインブランド「ソフトバンク」で、PayPayで決済した際のポイント還元率を通常よりも増やすプランを導入した。
井伊社長は4日の会見で銀行業への参入について「現時点で決まっていることはないが、大きなテーマと認識している」と述べた。一方、あるNTT幹部は「時間がかかってもいい」と話し、粘り強く動くとの意向を明らかにした。「ドコモ銀行」はすでに射程に入っている。

「ドコモ銀行」は誕生するのか。NTTドコモが急ピッチで“金融”を強化するわけ
https://www.phileweb.com/news/gadget/202403/14/2612.html
2024/03/14 10:48 PHILE WEB
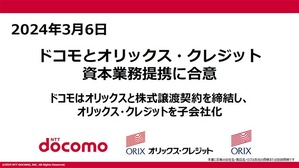
NTTドコモは、先日3月6日に急遽記者発表会を実施。筆者も突然ながらその会見に参加したのだが、その内容はオリックス・クレジットと資本業務提携を締結して、子会社化するというものであった。
オリックス・クレジットは元々オリックスの子会社であり、個人向けローンや住宅ローンなど、個人向けの金融サービスを提供している企業だ。もちろん、携帯電話や通信との直接的な関係性はない。にもかかわらず、NTTドコモが792億円もの金額を出して子会社化しようとしている点からは、NTTドコモの力の入れ具合を見て取ることができるだろう。
ただ、NTTドコモが金融会社を子会社化する動きは、今に始まったものではない。2023年10月にもマネックスグループ、そして証券会社のマネックス証券と資本業務提携を締結。これによってNTTドコモは、マネックス証券を子会社化しており、今回のオリックス・クレジットはそれに次ぐ動きでもある。
なぜNTTドコモが、金融関連事業者の子会社化をそこまで急ピッチで進めているのかというと、金融事業で競合他社に出遅れているためだ。実は現在、国内携帯各社の成長をけん引しているのは、政府による料金引き下げ要請などで稼げなくなった通信ではなく、金融・決済事業なのである。
NTTドコモは、とりわけ手薄となっている金融関連のサービス強化を急ぐべく、実績ある企業に相次いで出資し、子会社化を推し進めているわけだ。島田氏も「顧客の要望に応えられる体制に、できれば来年度くらいにはキャッチアップしたいと思う」と話しているだけに、今後も短期間のうちに大きな動きを進めてくる可能性が高い。
https://www.phileweb.com/news/gadget/202403/14/2612.html
2024/03/14 10:48 PHILE WEB
NTTドコモは、先日3月6日に急遽記者発表会を実施。筆者も突然ながらその会見に参加したのだが、その内容はオリックス・クレジットと資本業務提携を締結して、子会社化するというものであった。
オリックス・クレジットは元々オリックスの子会社であり、個人向けローンや住宅ローンなど、個人向けの金融サービスを提供している企業だ。もちろん、携帯電話や通信との直接的な関係性はない。にもかかわらず、NTTドコモが792億円もの金額を出して子会社化しようとしている点からは、NTTドコモの力の入れ具合を見て取ることができるだろう。
ただ、NTTドコモが金融会社を子会社化する動きは、今に始まったものではない。2023年10月にもマネックスグループ、そして証券会社のマネックス証券と資本業務提携を締結。これによってNTTドコモは、マネックス証券を子会社化しており、今回のオリックス・クレジットはそれに次ぐ動きでもある。
なぜNTTドコモが、金融関連事業者の子会社化をそこまで急ピッチで進めているのかというと、金融事業で競合他社に出遅れているためだ。実は現在、国内携帯各社の成長をけん引しているのは、政府による料金引き下げ要請などで稼げなくなった通信ではなく、金融・決済事業なのである。
NTTドコモは、とりわけ手薄となっている金融関連のサービス強化を急ぐべく、実績ある企業に相次いで出資し、子会社化を推し進めているわけだ。島田氏も「顧客の要望に応えられる体制に、できれば来年度くらいにはキャッチアップしたいと思う」と話しているだけに、今後も短期間のうちに大きな動きを進めてくる可能性が高い。
NTTドコモは基本的に大名商売というか公家商売なのでまあ商売は下手ですよね
後発のソフトバンクにあれほどあった差を詰められてるくらいなので
今さら一から商売を始めたり、赤字の会社を買収して立て直すなんてのは苦手です
最近買収したマネックス証券もオリックス・クレジットもすでに安定した黒字会社
「ノウハウはないし経営は下手だけど、金はあるから黒字会社を買収する」だけの手法。
ドコモみたいな公家商売の会社が一から銀行を作るとはまず思えないし、
そもそも銀行を自前で作れるほどノウハウがあったらあの悪評高い「ドコモ口座」みたいな稚拙な管理であんなしょぼいトラブルを起こすことはないでしょう(´・ω・`)
ノウハウもないし金融事業に明るい人材がろくにいないからトラブルを起こしたわけで
なによりNTTドコモが今から金融事業に明るい人材を外部から一から集めて
どこかの銀行と組んで銀行業の概要を決めて準備会社を設立するなんてどだい無理な話・・・
ただでさえ経営判断が遅くて他社のようにトップダウンで行動できる組織でもないので、
そんなことやってたらシステム開発して開業するまで5〜6年かかってしまいます
NTTドコモ的には金はいくらでもあるんだから出資するか買収するの2択でしょ(´・ω・`)
実際にマネックス証券やオリックス・クレジットも札束積んで買収しただけですし、
自分達で経営するのが苦手なのでわざわざ黒字会社を高値で買い付けてるわけで
黒字で業績の良いネット銀行を数千億円で買収することになるんじゃないでしょうか
なつさんの予想としては業績が良くて株主関係が複雑ではないソニー銀行でそう
そもそもドコモが買収したマネックスもソニー系だしある意味で親類みたいなもの。
少し前にはソニー銀行が設立したソニー証券に証券システムをホワイトラベル的な感じで貸与してたのもマネックス証券なので両者の関係は元からかなり親密ですφ(.. )
(そのほかの部分でもマネックスとソニー銀行はサービスの提携してた気がします)
ソニー銀行は上場するんじゃないかと言われてるソニーフィナンシャルグループの100%子会社ですが、ソニーFGは保険事業がほぼメインなんでソニー銀行はほんの一部。
全体から見たら一部なんで良い値が付くなら売却する可能性だって0%ではないでそう
ただ最近は上場したネット銀行の時価総額が4,000億円以上の値を付けてるので
さすがにNTTドコモが一括で4,000億円近くで買収するとしたらちょっと金額大きすぎ
50%の株式を1,500〜2,000億円くらいで買いつけるくらいなら普通にするやりそうです。
ソニー銀行だけでなくネット銀行全般が非常に大きく成長してる最中でもあるので、
丸ごと4,000億円で買収しても実際には10年先を考えたら割安価格でそうφ(.. )
SBI証券や楽天証券がやってる証券コネクト口座 (銀行連携)みたいなのをマネックス証券とソニー銀行とがやればNTTドコモの出資先であるマネックス証券にも
恩恵があるのでソニー銀行に出資や買収をしてもわりと意味のある投資と言えるでそ
NTTドコモはかつてジャパンネット銀行(現PayPay銀行)に出資をしていたようですが、
いまさらソフトバンクの傘下にあるPayPay銀行に手を出す可能性はまずなさそうです

.
auじぶん銀行はNTTドコモの敵であるKDDIの子会社のauフィナンシャルホールディングスが78%の株式を所有する大株主なのでまず無理でしょうφ(.. )
なにをどう考えてもNTTドコモの付け入るスキはないし、むしろただの敵でしょう楽天銀行は楽天グループ(4755)が大株主なのでNTTドコモは完全に赤の他人です。
というかNTTドコモのライバルでもある楽天モバイルが楽天グループ傘下にあるので、
わざわざ楽天が敵であるNTTドコモに塩を送るようなマネをするとはまったく思えません。
(楽天銀行の株をたくさん買ってる自分としては決して悪いことではないのですが)
セブン銀行はネット銀行というよりATMで稼いでるATM銀行と言える存在です
最近は国内ではなく東南アジアに進出して現地でATMを増やしてるようですφ(.. )
またATM事業だけでなく最近は国内でも資産運用などのもともとのネット銀行事業にも本腰を入れてるのでマネックス証券と協業していくメリットはセブン側にもあります
ただセブン銀行はセブンイレブンの重要な中核を占める存在でもあることは事実なので、
安易にNTTドコモ側に50%近い株式を持たせてくれるかと言ったら怪しいでそう(´・ω・`)
(かといって、NTTドコモ側としたら50%以上の株を持てないなら出資の意味が薄い)
セブン銀行はセブン&�儀呂硫饉劼�大株主に多くて色んな意味で複雑な部分があります。2024年06月11日
ふくおかFG社長、みんなの銀行「年度内に撤退判断」
ふくおかFG社長、みんなの銀行「年度内に撤退判断」
https://www.nikkei.com/article/DGXZQOUB30B1F0Q4A530C2000000/
2024年5月30日 20:39 日本経済新聞
ふくおかフィナンシャルグループ(FG)は傘下のデジタル専業銀行「みんなの銀行」の撤退を検討する。マーケティングにかかる営業経費やシステム費用がかさみ赤字体質から抜け出せないためだ。2027年度の黒字転換が見通せない場合、24年度内にも撤退や事業転換を判断する。
五島久社長(福岡銀行頭取)が28日開いたアナリスト向け説明会で明らかにした。みんなの銀行は21年5月に開業したデジタル銀行で、24年3月期の単独最終損益は54億円の赤字(前の期は43億円の赤字)だった。3期連続の赤字で24年3月末で純資産は20億円まで減った。20日にはふくおかFGを引受先とする90億円の増資を実施していた。

ふくおかFG社長、みんなの銀行「黒字化へ全力尽くす」
https://www.nikkei.com/article/DGXZQOJC314340R30C24A5000000/
2024年5月31日 15:00 日本経済新聞
ふくおかフィナンシャルグループ(FG)の五島久社長(福岡銀行頭取)は31日、赤字が続く傘下のデジタル専業銀行「みんなの銀行」について「2027年度の黒字化に向けて全力を尽くす」と強調した。28日の投資家向け説明会で27年度までに黒字転換が見通せない場合には「撤退や事業転換の検討もあり得る」と説明していた。
31日に福岡市内で記者会見を開いた。五島社長はみんなの銀行の撤退可能性に言及したことを認めた上で「投資家から(みんなの銀行が)うまくいかないときの『プランB』はないのか、ふくおかFG自体の成長を阻害すると困るという質問がある」と説明。「昨年以降そうした声が強まっており、説明させてもらった」と明かした。
五島社長は「いま具体的に撤退を考えているということではない。新規事業は毎年進捗を確認しながら継続を議論しており、みんなの銀行も同じだ」とも話した。その上で「27年度黒字化の目標に変更はない」とし、あくまで黒字化に取り組むのが前提と強調した。
ふくおかFG、24年3月期の利益倍増 みんなの銀行を増資
https://www.nikkei.com/article/DGXZQOJC131H20T10C24A5000000/
2024年5月13日 19:00 日本経済新聞
ふくおかフィナンシャルグループ(FG)が13日発表した2024年3月期の連結決算は、純利益が前の期比96%増の611億円とほぼ倍増した。貸し出し増加などで資金利益が伸びたほか、23年3月期に計上した外国債券の売却損がなくなったことも寄与した。赤字が続く傘下のデジタル専業銀行「みんなの銀行」を90億円増資することも決めた。
みんなの銀行の単独最終損益は54億円の赤字(前の期は43億円の赤字)だった。3月末時点の口座数は前年同月末比60%増の96万件に増えたが、営業経費がかさんだ。ふくおかFGから5月20日付で資本準備金を含む90億円の増資を受け入れる。28年3月期にも黒字化する目標は変えず、財務基盤を強化する。

https://www.nikkei.com/article/DGXZQOUB30B1F0Q4A530C2000000/
2024年5月30日 20:39 日本経済新聞
ふくおかフィナンシャルグループ(FG)は傘下のデジタル専業銀行「みんなの銀行」の撤退を検討する。マーケティングにかかる営業経費やシステム費用がかさみ赤字体質から抜け出せないためだ。2027年度の黒字転換が見通せない場合、24年度内にも撤退や事業転換を判断する。
五島久社長(福岡銀行頭取)が28日開いたアナリスト向け説明会で明らかにした。みんなの銀行は21年5月に開業したデジタル銀行で、24年3月期の単独最終損益は54億円の赤字(前の期は43億円の赤字)だった。3期連続の赤字で24年3月末で純資産は20億円まで減った。20日にはふくおかFGを引受先とする90億円の増資を実施していた。
関係者によると、五島社長は27年度の黒字化が見込めないと判断した場合、「単純撤退とせず知見をふくおかFG内で活用できないか考える」と指摘。そのうえで「撤退を決める場合でも減損損失など大きなコスト発生はない」と説明したという。

https://www.nikkei.com/article/DGXZQOJC314340R30C24A5000000/
2024年5月31日 15:00 日本経済新聞
ふくおかフィナンシャルグループ(FG)の五島久社長(福岡銀行頭取)は31日、赤字が続く傘下のデジタル専業銀行「みんなの銀行」について「2027年度の黒字化に向けて全力を尽くす」と強調した。28日の投資家向け説明会で27年度までに黒字転換が見通せない場合には「撤退や事業転換の検討もあり得る」と説明していた。
31日に福岡市内で記者会見を開いた。五島社長はみんなの銀行の撤退可能性に言及したことを認めた上で「投資家から(みんなの銀行が)うまくいかないときの『プランB』はないのか、ふくおかFG自体の成長を阻害すると困るという質問がある」と説明。「昨年以降そうした声が強まっており、説明させてもらった」と明かした。
五島社長は「いま具体的に撤退を考えているということではない。新規事業は毎年進捗を確認しながら継続を議論しており、みんなの銀行も同じだ」とも話した。その上で「27年度黒字化の目標に変更はない」とし、あくまで黒字化に取り組むのが前提と強調した。
ふくおかFG、24年3月期の利益倍増 みんなの銀行を増資
https://www.nikkei.com/article/DGXZQOJC131H20T10C24A5000000/
2024年5月13日 19:00 日本経済新聞
ふくおかフィナンシャルグループ(FG)が13日発表した2024年3月期の連結決算は、純利益が前の期比96%増の611億円とほぼ倍増した。貸し出し増加などで資金利益が伸びたほか、23年3月期に計上した外国債券の売却損がなくなったことも寄与した。赤字が続く傘下のデジタル専業銀行「みんなの銀行」を90億円増資することも決めた。
みんなの銀行の単独最終損益は54億円の赤字(前の期は43億円の赤字)だった。3月末時点の口座数は前年同月末比60%増の96万件に増えたが、営業経費がかさんだ。ふくおかFGから5月20日付で資本準備金を含む90億円の増資を受け入れる。28年3月期にも黒字化する目標は変えず、財務基盤を強化する。
みんなの銀行の親会社のふくおかフィナンシャルグループの後藤社長が
5/28のアナリスト向けの説明会で、みんなの銀行の撤退や事業展開の可能性もありうると
かなり踏み込んだ発言をしたことが話題として取り上げられています(((( ;゚д゚)))
ちなみに「みんなの銀行」は設立当初から将来性がかなり怪しいと昔も書きました
そもそも地銀がなにがしたくてスマホ銀行を設立したのか経緯が不明なんだおね・・・。
すでに全国規模で商売してる大手のメガバンクやメガ企業が全国規模で
スマホ銀行やネット銀行を設立して展開してくってのならまあ理解はできるんですが、
なんであえて地銀レベルの資本が少ない銀行がスマホ銀行を設立するのかなと(´・ω・`)
そりゃ何百億円でも躊躇なく追加投資できるKDDIだのドコモがスマホ銀行作るとか
(自前の既存顧客がたくさんいるんで集客がしやすいしブランド力も強い)
ネット事業に慣れていて人材や技術が一定以上あってしかも資金力も十分あるような
LINEやサイバーエージェントがネット銀行を設立するってのならまあ納得はできます
全国規模での知名度もブランド力もなく、まして大規模な既存顧客がいるわけでもなく
人材も技術も不足してる地銀クラスがネット銀行やスマホ銀行を作るのは厳しいでそ
今でこそ黒字化してるじぶん銀行だって設立から5年以内に累損500億円近く出しるし
最悪の可能性として年間100億円の赤字を5年間計上しかねないリスクがあるわけでそう考えたら地銀レベルじゃちょっと支えきれないと思うんですよねΣ(・ω・ノ)ノ
ふくおかFG 決算

累損が500億円出るまで耐え続けるとかじゃなく、黒字化を達成できるまでの余裕が
そもそもほとんどないんで経営が側が責任を追及されて撤退を判断するでしょと
サイバーエージェントなんかは創業者=経営者なんで例え500億円の赤字を計上しても
大株主さえ納得させれたら10年でも20年でも赤字に耐えて事業継続できるけど
ふくおかFGみたいなリーマン経営者がそこまで耐えて支援する覚悟があるのかと
そう考えたら資本力の少ないリーマン銀行が手を出すには大きすぎる案件でそ
結局のところ大きな事業ってのは長期で取り組んでいく資金と覚悟が必要なので、
それだけの資金力と経営陣が支援し続けるだけの覚悟が不可欠なんだおね(´・ω・`)
まあぶっちゃけ、吹けば首がすぐ飛ぶようなリーマン経営者が銀行設立したとしても
黒字化達成できる前に増資できなくなって経営総退陣で引責辞任に追いやられるか、
もっとその早い段階で損切りしてさっさと撤退に追い込まれるってことです
ちなみのこの資金力と覚悟という部分については6年前にも同じこと書いてますね
身を切ってでも支援し続ける覚悟がないなら撤退に追い込まれるだろう、と
ちなみに直近のLINE証券とか岡三オンライン証券の事例を見る限りでは
みんなの銀行はすでに一定以上の事業規模と顧客と預かりが増えてしまっているので
いきなり撤退しようとしても預金者が困るのでおそらくそれはできないでしょうΣ(・ω・ノ)ノ
急に撤退するといわれでも口座開設してる預金者はすぐに対応はできないからです
金融庁だって預金者の保護と資産保全の面で撤退してよいなんてまず認めるわけないんで
数年以内に福岡銀行あたりにみんなの銀行が吸収合併されてお終いだと思います。
少なくとも吸収するのであれば預金者は保護されるので金融庁が許すからですφ(.. )
ふくおかFG(8354) 4,325円 −21円 (−0.48%)
https://finance.yahoo.co.jp/quote/8354.T/chart2024年01月02日
ふくおかFGのお荷物「みんなの銀行」赤字底なし沼、累損114億円以上
https://ss2286234570.livedoor.blog/archives/2024-01-02.html
2023年05月25日
「みんなの銀行」個人ローン伸び悩む…ふくおかFG、黒字化2年先送り
https://ss2286234570.livedoor.blog/archives/2023-05-25.html
2022年07月10日
意識高い系スマホ銀行「みんなの銀行」 3年以内に黒字化可能か?
https://ss2286234570.livedoor.blog/archives/2022-07-10.html
2022年06月01日
みんなの銀行、1口座当たりの残高はたった5000円?
https://ss2286234570.livedoor.blog/archives/2022-06-01.html
2019年08月09日
地銀のふくおかFGが地銀初のネット銀行参入「みんなの銀行」開業へ
https://ss2286234570.livedoor.blog/archives/2019-08-09.html
2024年01月02日
ふくおかFGのお荷物「みんなの銀行」赤字底なし沼、累損114億円以上
ふくおかFGのお荷物「みんなの銀行」赤字底なし沼
2024年1月号 BUSINESS FACTA
国内初のデジタルバンク――。この触れ込みで2021年5月に鳴り物入りで事業を開始した「みんなの銀行」。地銀最大手のふくおかフィナンシャルグループ(FG)が傘下に立ち上げた「地銀初」のネット銀行としても注目を浴び、大手紙やネットメディアなどはこぞって同行のビジネスモデルを「銀行の枠を越えたイノベーション」と持て囃した。ところが、その経営実態は目も当てられない惨状を呈している。もともと開業3年目の今期に単年度黒字となる計画だったが、今年度は3期連続となる赤字が決定的。9月期中間決算の最終損益を見ても、前年同期の▲17億円を大きく上回る▲27億円にまで赤字が膨らんでしまっている。単年度黒字の達成時期は開業5年目の25年度に先送りされていたが、いっこうに黒字化が見えないことから、さらに2年後の27年度に再延期。
みんなの銀行に新機能「サークル」 資産運用や非金融サービスにつながる
2023年12月15日 15:52 Impress Watch
みんなの銀行は、新サービス「Circle(サークル)」を12月19日から開始する。BaaS事業におけるパートナー企業などと連携し、「みんなの銀行」アプリから新たな情報や特典にアクセスできるサービスとなる。第1弾として、「資産運用・保険」「ライフスタイル」「トラベル」「ラーニング」の4カテゴリー11社と、パートナー支店4支店との連携から開始。みんなの銀行アプリの「サークル」から、各サービスにアクセスすると、お得に利用開始できる仕組み。
資産運用・保険は、積立年金保険の「AHARA」や大和コネクト証券、貸付投資の「ファンズ」、FXの「外為どっとコム」、センサー付きの自動車保険「&e(アンディー)」など。ライフスタイルは、モノのシェアリング「アリスプライム」やカーシェアの「タイムズカー」、トラベルは外国為替のRevolut」、海外旅行の「NEWT」(令和トラベル)、旅行の「HafH」(Kabuk Style)、ラーニングは「NewsPicks」が参加する。
最近非常に調子が悪いので有名なみんなの銀行の直近決算を調べてみましたφ(.. )
(ちなみに経常収益はいわゆる売上高のことなので利益とかではないです)
昔から決算が酷いのは知ってました年々業績が悪化して歯止めが利かなくなってます
当期損失で見てしまうと税金の影響で少なく見えてしまいますが、
税引き前損益とほぼ同一である各年度の経常損失で業績を比較するのが正しいでしょう
かなり激しい速さで損失が増えているので2024年度末では経常損失は75億円でしょうか。
2023年2月時点で従業員数が217人とあるので昨年度2023年度の決算で計算すると、
従業員1人あたりの経常損失が2,656万円となりどこかのバイオ銘柄みたいですね(((( ;゚д゚)))
働けば働くほど赤字が増えていくので存在価値がすでによくわからない状況です・・・。
ー57億6,500万円÷217人=2,656万6,820円
初年度の決算がよくわからないですがわかる範囲で計算してみたところ
みんなの銀行の累計損失は114億円に達しており、実際はこれより少し多いと思われるのでおそらく累計損失は116〜117億円くらいだろうと思われますφ(.. )
親会社のふくおかFGがどこまで我慢してみんなの銀行を支援するかにもよりますが、
みんなの銀行 2022年度決算(2021/4/1〜2022/3/31)
経常収益 1億4,300万円
経常損失−48億1,000万円
税前損失−48億1,000万円
当期損失−35億8,600万円
※預金額:58億4,800万円
みんなの銀行 2023年度決算(2022/4/1〜2023/3/31)
経常収益 6億8,800万円
経常損失−57億6,500万円
税前損失−57億6,500万円
当期損失−43億3,600万円
※預金額:227億7,100万円
みんなの銀行 2024年度中間決算(2023/4/1〜2023/9/30)
経常収益 7億7,400万円
経常損失−35億2.100万円
税前損失−35億2.100万円
当期損失−27億1,400万円
※預金額:261億0,900万円


最近非常に調子が悪いので有名なみんなの銀行の直近決算を調べてみましたφ(.. )
(ちなみに経常収益はいわゆる売上高のことなので利益とかではないです)
昔から決算が酷いのは知ってました年々業績が悪化して歯止めが利かなくなってます
当期損失で見てしまうと税金の影響で少なく見えてしまいますが、
税引き前損益とほぼ同一である各年度の経常損失で業績を比較するのが正しいでしょう
かなり激しい速さで損失が増えているので2024年度末では経常損失は75億円でしょうか。
2023年2月時点で従業員数が217人とあるので昨年度2023年度の決算で計算すると、
従業員1人あたりの経常損失が2,656万円となりどこかのバイオ銘柄みたいですね(((( ;゚д゚)))
働けば働くほど赤字が増えていくので存在価値がすでによくわからない状況です・・・。
ー57億6,500万円÷217人=2,656万6,820円
初年度の決算がよくわからないですがわかる範囲で計算してみたところ
みんなの銀行の累計損失は114億円に達しており、実際はこれより少し多いと思われるのでおそらく累計損失は116〜117億円くらいだろうと思われますφ(.. )
親会社のふくおかFGがどこまで我慢してみんなの銀行を支援するかにもよりますが、
これまであまりにも下方修正が激しいので我慢も後もう2年が限界ではないでしょうか
とは言えいきなり吸収合併して廃業とかまで踏み込むと色々言われてしまうので、
2年以内に経営陣に責任をとって詰め腹切らせて、交代した新経営陣がさらに2年続けて上昇がないと判断されたら打ち切り獄門の刑ってところでそか
正直なところこのままあと4年も増資に応じてくれるのかはかなり怪しいところ(´・ω・`)
https://www.fukuoka-fg.com/investorimage/data/20210118_ir.pdf
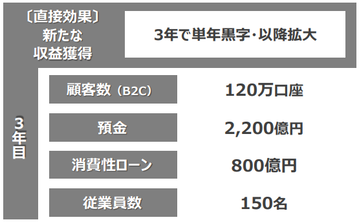
因みにみんなの銀行は当初開業3年目で預金額2,200億円を計画していたようですが、
2024年3月で5年目ですけどまだ預金額は200億円台をウロウロしているような状況です
仮にうまくいって2024/3末に300億円に達しても計画の1/7以下の惨敗です
口座数は2023年3月末で67万口座なので仮に2023年9月末で75万口座と仮定すると
預金残高が261億0,900万円なので1口座あたりの預金額はたった3万4,000円ですおね
銀行の預金というより小学生の1年のお年玉の合計額くらいしかありません(´・ω・`)
261億0,900万円÷75万口座=34,812円
直近のネット銀行の1口座あたりの預金額と比較するとかなり酷いことが分かります
ちなみにネット銀行で一番預金額が少ないPayPay銀行でも約1兆8,000億円あるので、
みんなの銀行の261億円というのは一般的に考えて一桁少ないように思われます。
大和ネクスト銀行 256万4,367円
住信SBIネット銀行 131万4,916円
じぶん銀行 55万8,894円楽天銀行 66万4,578円
PayPay銀行 22万9,762円
みんなの銀行 3万4812円
みんなの銀行が失敗した要因は、過去にも同じこと書きましたが非常に明白です
お金を持ってない10〜20代の若年層をターゲットの銀行にしたからですφ(.. )
この失敗はLINE証券にも同じことが言えますが、10〜20代は確かに20年後には有望な顧客層になりますが、今現在は金を持ってないのでほとんど無価値です。
本来なら30〜50代前半くらいまでの資産を十分持っている顧客層をターゲットにして
まずは預かり資産を増やしてから、その後に若年層を追加すれば足りるはずφ(.. )
そもそも金を持ってない若年層を必死にとりこんでも利益を生まなければ無意味だおね
まずは黒字化して余裕ができてから若年層の取り込みを検討すれば足りる話でしょ。
このへんの最初のボタンを掛け違えた金融機関は軒並み消滅すると予測してます(´・ω・`)
LINE証券とかがそれで、次回はPayPay証券やみんなの銀行になると予想してます
そもそも親会社やベンチャーキャピタルなどの出資者は5年以内に結果を出すようせかすので、累損600億円出して20年後に黒字化できますと説明しても相手にされません
資産を持ってない年齢層をターゲットにした証券や銀行をいくら設立したところで、
預かり資産が増えなければ金融機関として利益を生まないので親会社に屠殺されるだけ
親会社に出資拒否されて首ちょんぱ🐔されて絞められておしまいにでそう(((( ;゚д゚)))
とは言えいきなり吸収合併して廃業とかまで踏み込むと色々言われてしまうので、
2年以内に経営陣に責任をとって詰め腹切らせて、交代した新経営陣がさらに2年続けて上昇がないと判断されたら打ち切り獄門の刑ってところでそか
正直なところこのままあと4年も増資に応じてくれるのかはかなり怪しいところ(´・ω・`)
https://www.fukuoka-fg.com/investorimage/data/20210118_ir.pdf

因みにみんなの銀行は当初開業3年目で預金額2,200億円を計画していたようですが、
2024年3月で5年目ですけどまだ預金額は200億円台をウロウロしているような状況です
仮にうまくいって2024/3末に300億円に達しても計画の1/7以下の惨敗です
口座数は2023年3月末で67万口座なので仮に2023年9月末で75万口座と仮定すると
預金残高が261億0,900万円なので1口座あたりの預金額はたった3万4,000円ですおね
銀行の預金というより小学生の1年のお年玉の合計額くらいしかありません(´・ω・`)
261億0,900万円÷75万口座=34,812円
直近のネット銀行の1口座あたりの預金額と比較するとかなり酷いことが分かります
ちなみにネット銀行で一番預金額が少ないPayPay銀行でも約1兆8,000億円あるので、
みんなの銀行の261億円というのは一般的に考えて一桁少ないように思われます。
大和ネクスト銀行 256万4,367円
住信SBIネット銀行 131万4,916円
じぶん銀行 55万8,894円
PayPay銀行 22万9,762円
みんなの銀行 3万4812円
みんなの銀行が失敗した要因は、過去にも同じこと書きましたが非常に明白です
お金を持ってない10〜20代の若年層をターゲットの銀行にしたからですφ(.. )
この失敗はLINE証券にも同じことが言えますが、10〜20代は確かに20年後には有望な顧客層になりますが、今現在は金を持ってないのでほとんど無価値です。
本来なら30〜50代前半くらいまでの資産を十分持っている顧客層をターゲットにして
まずは預かり資産を増やしてから、その後に若年層を追加すれば足りるはずφ(.. )
そもそも金を持ってない若年層を必死にとりこんでも利益を生まなければ無意味だおね
まずは黒字化して余裕ができてから若年層の取り込みを検討すれば足りる話でしょ。
このへんの最初のボタンを掛け違えた金融機関は軒並み消滅すると予測してます(´・ω・`)
LINE証券とかがそれで、次回はPayPay証券やみんなの銀行になると予想してます
そもそも親会社やベンチャーキャピタルなどの出資者は5年以内に結果を出すようせかすので、累損600億円出して20年後に黒字化できますと説明しても相手にされません
資産を持ってない年齢層をターゲットにした証券や銀行をいくら設立したところで、
預かり資産が増えなければ金融機関として利益を生まないので親会社に屠殺されるだけ
親会社に出資拒否されて首ちょんぱ🐔されて絞められておしまいにでそう(((( ;゚д゚)))
・みんなの銀行の失敗の要因
�,�金を持ってない顧客層(10〜20代)をメインターゲットにしてしまったこと。
�△�金持ってないってことはお金も借りてくれにくいんで収益性が見通しにくい。
��そもそもユーザーにとって口座開設する意味やメリットがよくわからない。
ふくおかFG(8354) 3,327円 −3円 (−0.001%)
https://finance.yahoo.co.jp/quote/8354.T/chart
2023年05月25日
「みんなの銀行」個人ローン伸び悩む…ふくおかFG、黒字化2年先送り
2022年07月10日
意識高い系スマホ銀行「みんなの銀行」 3年以内に黒字化可能か?
2022年06月01日
みんなの銀行、1口座当たりの残高はたった5000円?
2019年08月09日
地銀のふくおかFGが地銀初のネット銀行参入「みんなの銀行」開業へ
2023年05月25日
「みんなの銀行」個人ローン伸び悩む…ふくおかFG、黒字化2年先送り
ネット銀で最後発「GMOあおぞら」が迎える正念場
黒字化を2年後ろ倒し、親会社との連携もカギ
黒字化を2年後ろ倒し、親会社との連携もカギ
2023/01/17 8:20 東洋経済
渋谷駅西口に立つオフィスビル「渋谷フクラス」。ベンチャーなどが集積するハイテクの街に本店を構えるのが、インターネット専業のGMOあおぞらネット銀行(GANB)だ。ネット銀としては最後発組の同行が今、正念場を迎えている。
GANBは2018年7月に営業を開始し、当初は開業5年目の2023年3月期の黒字化をもくろんでいた。だが、想定通りに利益が伸びず、このほど黒字化目標を2025年3月期に後ろ倒しした。2022年10月には、親会社のあおぞら銀とGMOグループから約87億円の資本増強を受けることも決まった。
同業が着々と業績を伸ばす中、いまだ投資先行のGANB。収益が伸び悩んだ背景には、固有のビジネスモデルの下での誤算と課題があった。
スマホ専用「みんなの銀行」個人ローン伸び悩む…ふくおかFG、黒字化2年先送り
2023/05/23 16:57 読売新聞オンライン
ふくおかフィナンシャルグループ(FG)は22日、傘下のスマートフォン専用「みんなの銀行」の新たな経営計画を公表した。収益の柱である個人向けローンの残高が伸び悩んでおり、黒字化の目標を当初の2025年度から27年度に見直す。知名度の向上が課題で、収益強化に向けて他社との提携を拡大する。
みんなの銀行は21年5月、業界の先駆けとして開業した。ただ昨年7月に始めた個人向けローンは22年度末の残高が47億円で、22年5月時点の目標(250億円)の5分の1にとどまった。このため、24年度末の残高目標を950億円から240億円に下方修正する。
口座数も目標より20万少ない60万で、同行は「残高は右肩上がりで着実に積み上がっているが、顧客への認知度向上が遅れている」としている。
見込んでいたローンの利息収入の伸び悩みで、システム関連会社と合算した事業利益は22年度に112億円の赤字となり、黒字化目標を先送りした。ふくおかFGも23年3月期連結決算で、関連事業として44億円の特別損失を計上しており業績の足を引っ張っている。
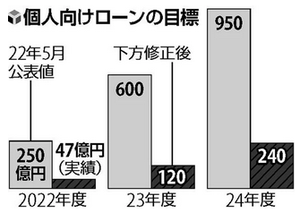
わりと最近になってネット銀行に参入してきたのがあらためて記事を書いてみます
2行とも参入してきてまだ日も浅いのでどちらも赤字なのでそこにはしばらく触れません。
しかし、「みんなの銀行」は業績以外の目標に未達が非常に多いのが気になります
みんなの銀行の目標未達状況
�ヽ�業1年目の預金目標額が250億円だったのが1/4の65億円だった
��24年3月期の預金目標額を2,500億円から950億円に大幅下方修正した
��2022年度末の個人ローン残高が当初目標の250億円が47億円の1/5の未達だった
��2024年度の個人向けローンの目標額を950億円から240億円に1/4に下方修正
��25年3月に人員を当初計画の3倍にあたる400人に増やす
一番気になるのが、わざわざ親会社のふくおかFGの社長が「個人向けローンの収益化に期待する」とまで強いプレッシャーかけられた目標がすでに失敗したことです
2022年末の個人向けローンの残高は250億円だったのがたったの47億円でした(((( ;゚д゚)))
目標額に少し足りなかったとかなら許されるかもしれないけど、1/5はマズイでしょ。
おそらくこのまま行けば2024年度(つまり2025年3月末)の目標である個人向けローンの残高950億円も、再度下方修正して2年後に経営陣の首が飛んで更迭されてそうですよね
預金残高も開業1年目の目標額が250億円だったのが結果は65億円とたったの1/4でした。
2024年3月期(つまり2025年3月末)の預金残高の目標値を2,200億円を950億円の
半分以下に落としたのにその目標ですら達成できるのかかなり怪しいものです(´・ω・`)
赤字覚悟で定期預金の金利を引き上げまくればおそらく目標の達成は出来るでしょうけど
その代わり金利が逆鞘になって赤字が膨らんで経営を圧迫するとかになるかもです
極めつきに良くないのが当初計画の3倍にあたる400人に人員を増やすという部分です
みんなの銀行は限られた機能と限られたサービスで展開してるスマホ銀行なので
人員を目標の3倍に増やすと人件費も3倍に膨れ上がるので収益を著しく悪化させます
本来なら新規参入した銀行は3年以内に黒字化を達成しなければならないルールがあり
このルールを守れないと退出、つまり銀行免許取り消しという厳しい掟があります。
調べたところ、みんなの銀行は2020年12月に銀行業免許を取得したとありますが
2021年5月に開業してから3年以内に黒字化とかまず無理なんじゃないでしょうか
記事によるとみんなの銀行は黒字化の目標を当初の2025年度から2027年度へと
2年間先送りするとあるので「3年以内に黒字化」ルールは緩和されてるのかもしれません。
じぶん銀行は開業当初から大赤字でしたが、最終的には何百億円と親会社が増資して
その増資した資金で親会社の三菱UFJフィナンシャルグループから黒字会社を買い取って
無理やりこじつけて黒字化を達成させて退場を免れたという逸話がありますφ(.. )
もしこのまま行けばみんなの銀行もじぶん銀行と同じ事態に追い込まれそうですね
まあ増資に応じて赤字の尻拭いをするのもすべて親会社のふくおかFGなので
みんなの銀行にしたら痛くもかゆくもないので他人事で済む話かもしれませんが、
見返りとしてみんなの銀行の経営陣の首がすべて飛ばされて切腹とかはあるかもです
一方のGMOあおぞらネット銀行は旧銀行名があおぞら信託銀行で銀行名を改名しただけなので、そもそも3年以内に黒字化しないというルールそのものの適用外のようです。
つまり黒字化に多少時間がかかったとしても銀行免許取り消しとかは回避できます。
ある程度は長期的に腰を据えて経営に取り組む余裕を持っているってことですφ(.. )
与えられてる条件が大きく違うので、みんなの銀行は色んな意味で厳しい立場ですおね
ふくおかFG(8354) 2,620円 −17円 (−0.6%)
https://kabutan.jp/stock/chart?code=8354
https://finance.yahoo.co.jp/quote/8354.T/chart
スマホ専業の「みんなの銀行」1周年 100万DL突破で次の一手は?
2022年05月31日 07時00分 ITmedia
アプリケーションダウンロード数は105万、口座数は40万口座。そして預金残高は58.5億円となった。この結果に、永吉健一頭取は「思惑通りには集まらなかったのは残高くらいだ」と胸を張る。
口座開設が順調な一方で、振るわなかったのは預金残高だ。当初、目標として250億円を掲げていたが、届かなかった。58.5億円を口座あたりに直すと約5000円。ほとんどのユーザーが、口座にお金を入れていない。
ふくおかFG社長「みんなの銀行、ローン収益化に期待」
2022年5月30日 14:00 日本経済新聞
ふくおかフィナンシャルグループ(FG)の五島久社長は日本経済新聞のインタビューで、傘下のデジタル専業銀行、みんなの銀行について「デジタルネーティブの顧客が口座を作ってくれたことが大きな収穫」と開業から1年の手応えを語った。
ふくおかFGの25年3月期までの中期経営計画で、みんなの銀行の黒字化は重要なテーマだ。五島氏は「なんといっても個人向けローンの収益化を期待する」と力を込める。みんなの銀行の成果にグループの期待がかかる。
ふくおかFGのデジタル銀行1年 今夏にもシステム外販へ
2022年5月30日 14:00 日本経済新聞
ふくおかフィナンシャルグループ(FG)が2021年5月に立ち上げたデジタル専業銀行「みんなの銀行」は、今夏にもシステムの外部販売に乗り出す。まず預金残高などの情報を家計簿アプリなどで表示できるようにする仕組みをつくり、ネット決済機能を低価格で提供する。自行の顧客向けには新たにローン商品を投入するなど、開業2年目を迎え、稼げる事業モデルの具体化を急ぐ。
「唯一想定と違った」(永吉頭取)のが個人の預金の伸び悩みだ。開業1年時点で65億円と、初年度の目標だった250億円を大きく下回る。新たな中期経営計画では黒字化を目指すとしている24年3月期の預金獲得目標について、開業当初の2200億円から950億円へ大幅に下方修正した。
みんな銀の成否はふくおかFGの針路にも影響する。同行への積極投資の結果、ふくおかFGの22年3月期の純利益は1割程度押し下げられた。五島久社長は「顧客が必要とする機能を提供できる仕組みをつくること。それができれば利用が増えるし、BaaSの付加価値も上がる」と期待する。
2年目以降は「もっとスピードを上げて新サービスや商品の開発を進める」(永吉頭取)ために投資を増やす。25年3月期に人員を当初計画の3倍にあたる400人とするほか、システムを中心に3年間の累計で125億円を投資する。異業種や新興企業の金融への参入が相次ぐなか、競争力のあるサービスを生み出せるか。手腕が問われる1年となりそうだ。
2023年03月30日
みずほ・LINEの新銀行、開業断念へ 〜金融事業の失敗が確定〜
LINE およびみずほフィナンシャルグループ、
新銀行開業に向けたプロジェクトの中止に関するお知らせ
新銀行開業に向けたプロジェクトの中止に関するお知らせ
2023.03.30
LINE株式会社と株式会社みずほフィナンシャルグループは、両社傘下のLINE Financial株式会社および株式会社みずほ銀行の共同出資により、2019年5月にLINE Bank設立準備株式会社(本社:東京都品川区、代表取締役社長Co-CEO:齊藤 哲彦、以下「LINE Bank設立準備会社」)を設立し、銀行開業に向けた準備を進めてきましたが、この度プロジェクトを中止することを決定しましたのでお知らせします。
中止に至った理由
LINE Bank設立準備会社では、「LINE」の月間利用者数9,400万人を超えるユーザーベース、ユーザビリティの高いUI/UXと、みずほ銀行が培ってきた銀行業におけるノウハウを活かし、LINEアプリ上で全ての銀行サービスが完結する他にはない“スマホ銀行”の提供を予定していました。
今般、社会・経済環境における金融DXの進展や、提供サービスの安全性への関心の高まりなどを踏まえ、両社で慎重に検討した結果、安全・安心で利便性の高いサービス提供には、更なる時間と追加投資が必要であり、お客さまのご期待に沿うサービスのスムーズなご提供が、現時点では見通せないとの両社見解に至りました。
2023年03月30日 10時20分 ITmedia
LINEとみずほフィナンシャルグループ(FG)は、両社がグループ会社を通じて準備していた銀行開業を中止すると発表した。当初は2020年開業を目指していたが22年に延期。22年内の開業もかなわなかった。
2019年、LINE Financial(LINEとみずほFGの共同出資)とみずほ銀行が共同で、「LINE Bank設立準備会社」を設立。2020年内に、LINEのユーザーベースやUXを生かした銀行設立を目指していた。だが、2020年中にはかなわず、設立目標を2022年に延期。経営体制を変更し、両社が追加出資していたが、22年中の設立も実現できなかった。23年3月時点のLINE Bank設立準備会社の資本金と資本準備金合計は255億円に上る。
みずほ・LINEの新銀行、開業断念へ システム開発難航
2023年3月29日 21:08 日本経済新聞
みずほフィナンシャルグループ(FG)とLINEが共同で設立を目指してきた新銀行「LINEバンク」の開業を断念する方針を固めたことが29日、わかった。スマートフォン専業銀行で若者の取り込みを狙う新事業だったが、システム開発が難航し競争環境も大きく変化した。みずほにとってはデジタル戦略の仕切り直しになる。
みずほは単独ではアプローチしにくかった若年層を開拓する狙いだった。システム対応やマネーロンダリング(資金洗浄)対策の強化などで準備は遅れ、延期を繰り返した結果、開業に必要なコストは膨れ上がった。みずほ銀行で21年にシステム障害が相次ぐなど逆風も影響した。
LINEは対話アプリの利用者から預金を集め、銀行機能を提供することを目指していた。しかし、19年にはヤフーとLINEが統合に合意し、Zホールディングス(HD)が誕生した。ZHD傘下にはすでにPayPay銀行(旧ジャパンネット銀行)があり、グループ戦略の見直しで停滞した側面もある。


みずほとLINE、迷走の末に新銀行の開業を中止する英断
予想していた通りにLINE銀行の開業が中止されて死産で終わる結果になりました
本来は2018年に準備会社を立ち上げて、2020年に開業を予定していたわけですから
それから3年もたってから今さら開業中止するとかあまりにも遅すぎる判断でした(´・ω・`)
これまでネット銀行はどこも2年以内に設立して開業していたので、システム開発が難航を極めたので開業を見送ったという説明は思いっきり嘘っぽいとわかります
そもそもLINEはタイと台湾で2020年頃にスマホ銀行をとっくに開業してますからね
今後はLINEはインドネシアでもスマホ銀行を設立するという風に記事には書いてあります。
LINE証銀行が開業できなかった理由
�,澆困朸箙圓療拿鼎覆襯肇薀屮襪妊螢宗璽垢�喰われて開発の着手が大いに遅れた。
�△澆困朸箙圓�処分されたとばっちりでLINE銀行の営業許認可が下りなかった。
��LINE自身がZホールディングスに統合されたのでグループ内でのカニバリ問題が発生
��Zホールディングス内でLINE銀行の処遇がはっきりせず2年近く判断を放置していた
�コ�発費がかさんで開業も遅れまくったので開業意欲が低下して中止に決まった。
おそらくは� 銑イ里垢戮討�要因ではないでしょうか
実際のとこ、LINE銀行は1〜2年前からすでにシステム開発そのものを中止してたっぽいし、開業後のための人材採用すら実質的に停止していたのは知ってました
採用を止めてるってことは開業の予定がないって認めてるようなもんですからね(´・ω・`)
LINEやLINEを辞めた知り合いから聞いても準備そのものが頓挫というか停止してるって感じだったので、本来ならばとっくの昔に計画の中止を発表すべきでした。
1年以上前からおそらくLINE銀行開業は中止になるだろうと薄々知ってはいましたが
そうはいってもこのBlogで書くことはずっと控えていたのですがφ(.. )
最終的には「やっぱりな」という結果が今頃出てきたのには少し驚かされました
Zホールディングスの決算資料には「LINE銀行は2023年春に開業予定」と書いてあったのに
2月になっても3月になっても開業の話が一切なにも告知されていなかった段階で
「開業中止が決まってるんだな」と確信してましたけどあまりに情報開示が遅いですね
ヤフーとLINEが統合されてZホールディングスの傘下に収まると決まってしまったことで
両社の子会社同士が喰い合いを起こしてしまうので、その判断も遅れていたのでしょう。
例えば、Zホールディングスのスマホ決済事業では圧倒的にPayPayが主流になってますが、
なぜかいまだに赤字を垂れ流しているLINEPayは営業中止になっていません(´・ω・`)
これも本来ならとっくの昔にLINEPayを吸収合併か廃業にすると決定すべきなのですが、
Zホールディングスに統合されてからはとにかく判断の遅れが顕著になってますおね
組織が膨らんでしかも子会社同士が対立しているのでどちらが譲るのかという、組織内の対立や綱引きに時間がとられてしまい、社内での調整がうまくできてないのでしょう
ヤフーもLINEも組織が肥大化してしまいとにかくスピード感が全くないですよねΣ(゚д゚;)
同じような組織が社内に並立して存在し、社内での調整すらできてないんでしょう。
これからも判断の遅れがさらなる損失の発生につながっていくものと予想しています
例えば、Zホールディングス傘下にはヤフーとソフトバンクが出資してるPayPay証券と
LINEが出資してるLINE証券が2つもあって、しかもどちらも大赤字を垂れ流しです
本来ならこれも、統合させるか、どちらかを廃業させるか、両方廃業させるのか
こういった両社にまたがる判断をするのがとにかく遅いのが今のZホールディングスです。
本来ならさっさとZホールディングス主導でPayPay証券もLINE証券も廃業判断すべきで、判断をとにかく早くしておかないとズルズルと赤字を垂れ流すだけの結果を招きます

さすがに3年以内にはZホールディングスも重い腰を上げて判断すると思いますが
その3年間にさらに300億円近い赤字を垂れ流すだけの結果になるでしょうΣ(´д`;)
LINEは2018年に2019〜2021年に1000億円投じて金融事業を強化する計画を立てました
しかしその核となるべきLINE銀行がすでに開業すらできずに損失だけ計上して退場
LINEPayは今でも毎年赤字で、しかもPayPayがあるので時間の問題で吸収か終了でしょう。
仮想通貨事業のBITBOXは毎年赤字でいつ撤退・身売りになってもおかしくありません
大赤字だったFOLIOは立て直しできずにSBIグループにすでに身売りしました(´・ω・`)
「LINEほけん」はPayPay保険を優先したので2021年にサービス終了して身売り済み。
LINE証券は開業してすでに205〜300億円以上の累損を計上して退場間近です。
辛うじてまだ可能性が残ってるのは個人ローン事業のみという悲惨さですΣ(´д`;)
今回のLINE銀行の開業中止で2018年に立てた金融事業計画が実質的に破綻しました。
残念ながら金融事業への参戦は大失敗が確定。1000億円をドブに捨てただけでした
最終的にはLINEのサービスのみ残って解体されてヤフーに吸収されてお終いでは

LINEの銀行参入、メガ流に一石 「顧客目線に勝算」
2018/11/27 20:30 日経電子版
LINEは海外進出より国内の利用頻度を高めることを重視。生活に密着した様々なサービスをスマートフォン(スマホ)に集約する戦略にカジを切っている。
その柱の一つが利用者と中長期の関係を築ける金融分野。10月には保険やテーマ型投資などのサービスを相次ぎ始めた。11月にはスマホ決済できる場所を100万に増やした。
ただ18年7〜9月期の金融事業を含む戦略事業の営業損益は88億円の赤字と、前年同期から赤字幅が45億円拡大した。2019〜21年には約1000億円を投じる計画だ。出沢社長は「金融事業は2〜3年の中期の時間軸で考えている」というが市場関係者の不安は小さくない。銀行業への参入を受け27日の同社株の終値は3840円と1割以上上げたが1年前に比べ依然2割低い水準だ。
「LINE Bank開業断念」がみずほ銀行とLINEの金融戦略に与えるインパクト
30, 2023, 12:55 PM Business Insider Japan
LINEとみずほフィナンシャルグループ(FG)は3月30日、両社が進めていた新銀行・LINE Bank開業に向けたプロジェクトの中止を正式に発表した。今回のプロジェクト中止発表は、この期限となる2023年3月末の直前のタイミングであり、再延期はなく、設立準備会社はそのまま清算に向かう。
しかし、今回のプロジェクト中止発表に至る4年半の間に、グループ戦略自体が大きく変化している。LINEはソフトバンク系のZホールディングスと経営統合し、2018年当時はスマホ決済の世界でトップランナーの1社だったLINE Payのコード決済市場は、実質的にPayPayに飲み込まれた。
前述のようにシステム開発失敗が理由として連想されるが、「システム開発自体は多少の遅延はあったが目処は立っており、むしろそれ以外の対応に時間とコストが取られる点が懸案だった」(LINE/みずほFG)と述べている。
2023年02月15日
LINE証券、2023年度4-12月の決算は推定約48.6億円の赤字
2022年11月29日
LINEの金融事業は 丸焦げの全滅、全面撤退になりそう(´・ω・`)
2020年04月19日
ベンチャーキャピタルの死体置き場、スマホ証券の未来
2019年02月12日
LINEフィナンシャルに牟田口中将なみの名将が就任!
https://ss2286234570.livedoor.blog/archives/2018-11-29.html
2018年11月28日
LINEとみずほが「LINE 銀行」設立へ、2020年に開業を目指す
2022年12月30日
みずほ銀行がまたもシステムトラブル LINE銀行開業また遅延するか?
みずほ銀行、法人向けネットバンキングの接続障害解消
2022/10/17 12:55 読売新聞
みずほ銀行で17日、一部の法人向けのサービスに接続しづらい状況が発生したが、みずほ銀行広報によると、不具合は17日正午頃に解消された。
みずほ銀によると、不具合があったのは、インターネットバンキングシステム「みずほビジネスWEB」など五つのサービスで、17日午前9時30分頃から、つながりにくい状況が続いていた。
みずほ、デジタル巻き返し 7年ぶり大型投資は楽天証券
2022年10月7日 20:00 日本経済新聞
21年はみずほ銀行でシステム障害が相次ぎ、1年ほどは対応に追われた。首脳陣が一斉退陣し、顧客の信頼回復とシステムの安定稼働が最優先事項となるなか再発防止に経営資源を集中させた。アプリのリニューアルも遅れ、新規事業の開発の多くは後回しになっていた。木原正裕社長率いる新体制の大きな課題がデジタル分野での巻き返しだった。
みずほは協業先を1つに絞らず幅広く連携するスタンスだ。ネット証券ではソフトバンクとPayPay証券に共同出資し、LINEと開業準備を進めているLINE銀行はシステムの開発が遅れているが、22年度内の設立を目指す方針を掲げている。「魅力的な経済圏へのアクセスは色々持っておきたい」(みずほ幹部)と複数のデジタル経済圏に触手を伸ばす。


実は最近一番驚いたニュースはLINE銀行の設立計画がいまだに存在していたことです
Yahoo!とLINEが合併してZホールディングス傘下に収まるという事件があったんで
てっきりLINE銀行の計画はとっくに破断したと思っていたのでかなり衝撃でしたΣ(・ω・ノ)ノ
そもそもLINE銀行は今から4年も前に設立計画が発表されたスマホ銀行ですが
LINEとYahoo!との統合が持ち上がってLINE銀行の話自体が延期になりました(´・ω・`)
なぜならYahoo!にはジャパンネット銀行(現PayPay銀行)が存在していたので
同じ企業グループ内に2個も銀行を作るのは非合理だし無駄になる可能性があったから。
今までのネット銀行の設立記事を色々見てきたので自分でもわかりますが
ネット銀行が設立準備から開業までに至るまでの期間は通常は2年間しかかかりません。
しかし、LINE銀行は紆余曲折やグループ内の揉め事もあってすでに4年も経ってます
みずほ銀行側の発表にも2022年度内つまり2023年3月までに開業予定とあるし、
Zホールディングスの決算資料にも同じことがやはり書いてありますφ(.. )
個人的な予想ですけど下記のような理由があったんではないでしょうか
��Zホールディングス内でLINE銀行の設立が揉めた。スケジュール調整で揉めた。
�△澆困朸箙圓�行政処分喰らってLINE銀行の許認可がいまだに降りていない
https://www.z-holdings.co.jp/ja/ir/library/linkList/02/link/jp2022q2_presentation.pdf

図にもありますがZホールディングス傘下のLINEは金融業に先行投資してて
国内でLINE銀行設立するだけでなく、台湾やインドネシアでも銀行を作ってます
ただ正直なところLINE銀行は国内でも海外でも全部失敗する可能性が高いでそ
なぜならあまりにも同時に手を広げすぎて優秀な人材やエンジニアが散らばってしまい
ここぞという部分に集中的にヒト・モノ・金を投資できてないからです(´・ω・`)
同時期に全方位的に手を広げ過ぎたので各戦線で全敗するだろうという予想です
ちなみにLINEは2018年11月に金融事業に本格参戦すると大々的に発表したものの
金融事業の多角化を急ぎすぎたせいもあり、ヒト・モノ・カネが各所に散らばってしまい
ほぼすべての事業において大赤字を垂れ流して損失計上させまくっているようです
��LINE証券:毎年100億円以上の赤字たれ流しが続く。撤退の可能性が高まる。
�▲好沺璽氾蟷�FOLIO:大赤字を立て直せずにSBI証券に売却・撤退済み。
�2樵枋眠�BITBOX:国内の仮想通貨会社は赤字。海外の仮想通貨会社は赤字で撤退。
��LINEPay:すでにPayPayが主流となり存在価値が低下。撤退かPayPayに吸収。
��LINEローン:貸付金額は増えてるけどけっこうな大赤字。唯一可能性がある?
��LINE保険:2018年11月に開始して2022年4月にいきなり終了。PayPay保険に統合。
��LINE銀行:開業までに時間がかかって累損増加。開業後も赤字が続きそう。
このBlogで2018年11月に予想した通り、金融事業は既に壊滅的状況ですにょ(σ´∀`)σ
調整せずに突っ走ったもんだからPayPayとバッティングして終了したものもあり。
このままLINE銀行作っても赤字が膨らんでPayPay銀行に吸収されるだけでは
まともな計画も立てずに人数だけ増やしながら各戦線に雑に逐次投入していけば
各戦線にヒト・モノ・金がばらばらに散らばってどの戦線でも勝てなくなります。
ちなみにナポレオンは「戦力を一極に集中して敵の戦線を破れ」といってますが
LINEはその真反対をやって、戦線をひたすら拡大したのであらゆる戦場で全敗です
LINEの戦略はウクライナに攻め込んだロシア軍と同じ戦略をやってるとも言えます。
最終的には戦線が拡大して伸びきっしまい前線がボロボロになりますね(´;ω;`)
敵兵がいる最前線に兵士・食料・医療・弾薬を十分送れなくなるので
戦力が寸断されて各個撃破されてほぼすべての戦線が崩壊して全面撤退になるでしょう。
日本軍が太平洋戦争でやったのと同じ戦略なので勝てる可能性は0.0001%もないでそ
最終的にはLINE自体がボロボロになってバラバラにされてZHDに吸収されて消滅でそ。日本軍が太平洋戦争でやったのと同じ戦略なので勝てる可能性は0.0001%もないでそ
Zホールディングス(4689) 331.3円 +2.6円 (+0.79%)
https://kabutan.jp/stock/chart?code=4689
https://finance.yahoo.co.jp/quote/4689.T/chart
2021年02月01日
LINE銀行さん、いきなり暗礁に乗り上げ。開業できるかも不透明
2019年09月21日
LINE系ローン会社から個人情報流出 LINE系金融グループ全滅へ
2018年11月29日
LINEの金融部門は戦線拡大しすぎのせいで失敗するでそ
2018年11月28日
LINEとみずほが「LINE 銀行」設立へ、2020年に開業を目指す
【悲報】みずほのデスマ現場、ガチで監獄並だった。末端は7次受けで時給900円