撤退・廃業
2026年09月27日
成功確率73%のジャングリア沖縄さん、ただの破綻寸前だった…
ジャングリア、最終赤字173億円 沖縄公庫がつなぎ融資30億円
https://www.nikkei.com/article/DGXZQOJC243Q00U6A920C2000000/
2026年9月25日 5:00 日本経済新聞
沖縄県のテーマパーク「ジャングリア沖縄」は開業後初となる2026年6月期の決算が173億円の最終赤字となった。パーク側が25日の株主総会で説明した。政府系の沖縄振興開発金融公庫が新たに30億円を融資する。スポンサー探しも始まった。
前期は株式の評価損もあり、最終赤字となった。7、8月も赤字が続いている。この日の総会では決算の承認手続きを取らず、1カ月後をめどに継続会を開くという。
厳しい状況を受けて、運営会社のジャパンエンターテイメント(同県名護市)は損益分岐点を年間90万人から60万人へ下方修正する計画を銀行団へ示した。運営効率化を進め「保守的な水準として年間55万人でも利益がでる構造を検証中だ」という。
ただ金融機関の関心はすでに収益性から「いつ資金不足へ陥るか」へと移っている。8月時点で「4月の追加融資だけでは(資金が)足りなくなるだろう」と想定していた銀行もある。入出金の情報をたどると、8月1日時点で10億円あった資金が10月11日に底をつく計算になったという。
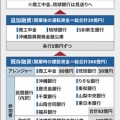
沖縄公庫は資金繰り維持へつなぎ融資として10月上旬に単独で30億円を融資する見通しだ。開業時には366億円の協調融資へ参画し、4月には商工組合中央金庫(商工中金)や琉球銀行などと計20億円を追加融資していた。ジャパンエンターテイメントは各行へつなぎ融資を依頼したが、なかなか同意を得られなかった。開業時の協調融資を幹事(アレンジャー)として率いた商工中金と琉球銀は、4月の追加融資には応じたものの今回は手を引いた。
これまでジャングリアは担保なしで融資を受けてきた。事業性の評価に重要な営業収入が十分ではないなかで融資を繰り返せば、「善管注意義務違反」に問われる可能性もある。銀行側にとって容易な判断ではない。
運営会社は新たな出資者探しを始めている。5月ごろから追加出資を依頼していた既存株主からは前向きな回答がなく、新規開拓に切り替えた。商工中金の関根正裕社長は4月の追加融資時に「次は投資家の出番だ」と述べ、融資だけに頼らず出資で事業基盤を補完するよう求めていた。
現在の筆頭株主は刀だ。銀行団は資本構成について「抜本的な見直しが必要だ」(主要行幹部)とし、新スポンサーへの刷新を求める声がある。運営会社側もまとまった資本が得られる出資企業を求めている。沖縄公庫のつなぎ融資は、新たな出資を得るまでの延命措置だ。現在は新規投資家との最終契約を26年中に結ぶことを目指している。それまでパーク側は人員削減など様々なコストカット策でしのぐ方針だ。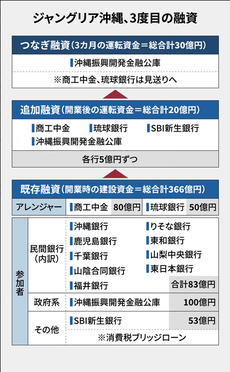
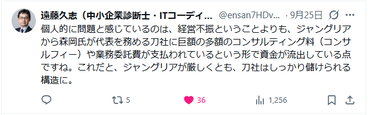
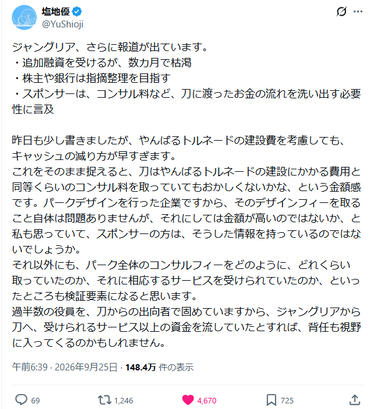
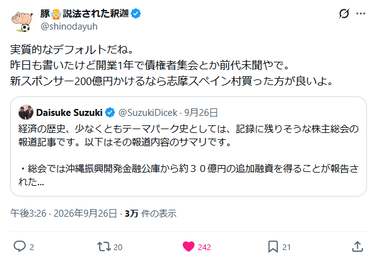
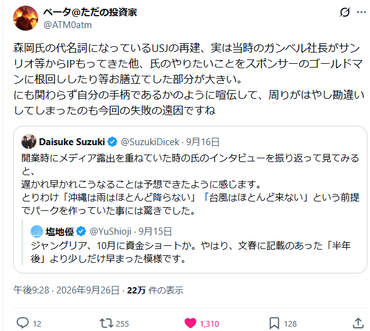
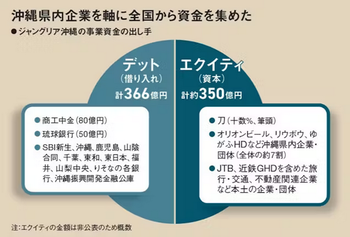
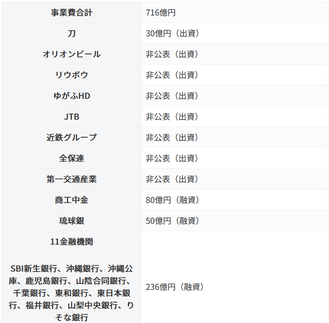
半年以内に追加増資が必須っぽいので残った選択肢は上記の2つくらいでそφ(.. )
ただし正直なところ�△料�択肢なんてまずありえないだろと思いますし、まずないでそ
株式会社刀に140億円出資してる大和証券グループがまず「刀」に100億増資して、その後に「刀」自身がジャパンエンターテイメントに100億追加出資するしかないでそ
https://www.nikkei.com/article/DGXZQOJC243Q00U6A920C2000000/
2026年9月25日 5:00 日本経済新聞
沖縄県のテーマパーク「ジャングリア沖縄」は開業後初となる2026年6月期の決算が173億円の最終赤字となった。パーク側が25日の株主総会で説明した。政府系の沖縄振興開発金融公庫が新たに30億円を融資する。スポンサー探しも始まった。
前期は株式の評価損もあり、最終赤字となった。7、8月も赤字が続いている。この日の総会では決算の承認手続きを取らず、1カ月後をめどに継続会を開くという。
厳しい状況を受けて、運営会社のジャパンエンターテイメント(同県名護市)は損益分岐点を年間90万人から60万人へ下方修正する計画を銀行団へ示した。運営効率化を進め「保守的な水準として年間55万人でも利益がでる構造を検証中だ」という。
ただ金融機関の関心はすでに収益性から「いつ資金不足へ陥るか」へと移っている。8月時点で「4月の追加融資だけでは(資金が)足りなくなるだろう」と想定していた銀行もある。入出金の情報をたどると、8月1日時点で10億円あった資金が10月11日に底をつく計算になったという。
沖縄公庫は資金繰り維持へつなぎ融資として10月上旬に単独で30億円を融資する見通しだ。開業時には366億円の協調融資へ参画し、4月には商工組合中央金庫(商工中金)や琉球銀行などと計20億円を追加融資していた。ジャパンエンターテイメントは各行へつなぎ融資を依頼したが、なかなか同意を得られなかった。開業時の協調融資を幹事(アレンジャー)として率いた商工中金と琉球銀は、4月の追加融資には応じたものの今回は手を引いた。
これまでジャングリアは担保なしで融資を受けてきた。事業性の評価に重要な営業収入が十分ではないなかで融資を繰り返せば、「善管注意義務違反」に問われる可能性もある。銀行側にとって容易な判断ではない。
運営会社は新たな出資者探しを始めている。5月ごろから追加出資を依頼していた既存株主からは前向きな回答がなく、新規開拓に切り替えた。商工中金の関根正裕社長は4月の追加融資時に「次は投資家の出番だ」と述べ、融資だけに頼らず出資で事業基盤を補完するよう求めていた。
現在の筆頭株主は刀だ。銀行団は資本構成について「抜本的な見直しが必要だ」(主要行幹部)とし、新スポンサーへの刷新を求める声がある。運営会社側もまとまった資本が得られる出資企業を求めている。沖縄公庫のつなぎ融資は、新たな出資を得るまでの延命措置だ。現在は新規投資家との最終契約を26年中に結ぶことを目指している。それまでパーク側は人員削減など様々なコストカット策でしのぐ方針だ。
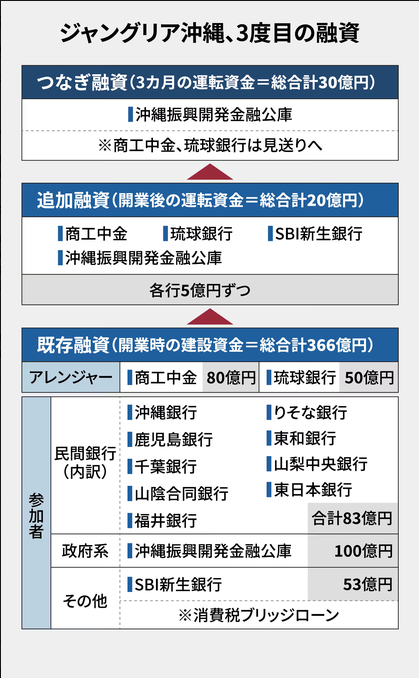
あと2年もしないうちに破綻するとは思ってましたが、開業1年で破〇しそうですね
早ければ10月11日に手元資金が底をつく計算」とまで書かれてるようじゃ・・・(´・ω・`)
8月1日に残っていた10億円が2ヶ月と10日で底をつく計算ってことのようなので
一応、沖縄公庫が公的資金で30億円融資してることから考えると6〜7ヶ月くらいはしばらく耐え忍ぶことができそうって計算ですが、あまり信用しすぎない方が良さそうφ(.. )
ジャングリア沖縄(の運営会社)に無担保融資してきた地銀は回収不能の可能性高まるし
業績の改善の目途がまったく見えない状況で追加融資なんてまずありえないでそ
過去にあれだけ森岡毅氏が率いる株式会社「刀」に説得されて大きな融資をしただけに、
むしろ「騙された」と感じて反感と怒りを強くしてる最中じゃないでしょうか
(すでに銀行団は株式会社「刀」への信頼を完全に失って交代を主張しています)
株式会社ジャパンエンターテイメントの大株主には「刀」もいますがそれは一部です。
「刀」が出資してるのは350億円の資本のうちの30%で十数%であると記載があります
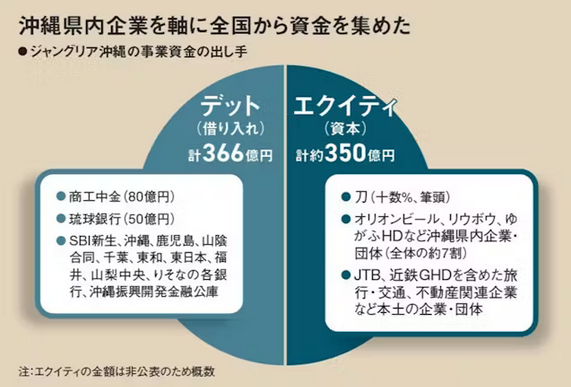
一見するとジャングリアン沖縄には「刀」自身が30億円出資したように見えますが、
「刀」は140億円の一部の30億円を株式会社ジャパンエンターテイメント出資てます
つまり、実質的には大和証券グループがジャングリアン沖縄に投資してるとも言えます
ちなみに投資が下手すぎて酷評の嵐のクソファンド「クールジャパン」はジャングリアン東京には直接投資してませんが、「刀」には80億円も投資してるようです・・・
正直なところジャングリアン沖縄を運営してるジャパンエンターテイメントには金がなく
このままの状態が続けば最短で数か月〜7か月で破〇しかねない切羽詰まった状況でそ
(ジャパンエンターテイメントの取締役のほとんどは株式会社刀の出身者が占めてる)
銀行団は新しいスポンサーを探すか、既存株主の誰かが大型追加出資を希望してるようですが、JTBや近鉄GHDが大きな追加増資に応じるとはあまり思えません(´・ω・`)
<ジャングリアン沖縄がこの先助かるには>
�仝世そ个靴辰擇粒�式会社刀が責任とって70〜100億円くらい追加出資する。
�△修谿奮阿離好櫂鵐機爾�手を挙げて100億円くらい出資して会社を立て直す。
半年以内に追加増資が必須っぽいので残った選択肢は上記の2つくらいでそφ(.. )
ただし正直なところ�△料�択肢なんてまずありえないだろと思いますし、まずないでそ
株式会社刀に140億円出資してる大和証券グループがまず「刀」に100億増資して、その後に「刀」自身がジャパンエンターテイメントに100億追加出資するしかないでそ
(実質的には大和証券グループの経営陣の判断ですべて決まるだろうと推測してます)
森岡毅氏率いる刀、ジャングリアで700億円調達の内幕
https://www.nikkei.com/article/DGXZQOUC096CJ0Z00C25A4000000/
2025年4月22日 2:00 日本経済新聞
7月25日、沖縄北部にテーマパーク「ジャングリア沖縄」が開業する。事業を主導するのは、有力マーケターの森岡毅氏が率いる刀(大阪市)。
資金調達を先頭に立って進めたのが刀の創業メンバーの1人、ジャパンエンターテイメントの加藤健史最高経営責任者(CEO)だ。
加藤氏らが奮闘するさなか、社内の異論を説き伏せ、出資を決断したのは大和証券グループ本社だった。20年1月、当時専務執行役だった荻野明彦社長が主導して刀に140億円を出資すると決めた。刀はそれを原資にジャパンエンターテイメントに30億円を出資した。大和証券Gの参画によってメガバンクに代わる「大きな信用力が付いた」と加藤氏は振り返る。
メガバンク不在の中、意地を見せたのが地元の琉球銀行と商工組合中央金庫(商工中金)だった。両社は協調融資の主幹事に名乗り出た。
大和証券グループ本社(8601) 1,845.5円 +45円 (+2.50%)
SBI新生銀行(8303) 1,619円 +46円 (+2.29%)
SBI新生銀行と琉球銀行は危険な案件に追加投資したのが見事に裏目に出ましたね
ただ銀行の規模が大きいので53億円の融資は決算にそれほど影響しないと考えますφ(.. )
全額無担保融資で全て焦げ付いたとしても実質的な業績への影響はほぼなさそう
もし今回の件で変に売り込まれたら押し目で買うのもありかなと考えてます。
(そもそも9月の利上げによって今後の業績が上振れる可能性が非常に高いので)
琉球銀行(8399) 3,430円 +50円 (+1.70%)
銀行の規模のわりにジャングリアン沖縄にのめり込んで融資しすぎたように思いますしかし地元だからってよくこんなクソ遊園地に無担保で50億円も貸し付けましたね(´・ω・`)
規模に対して影響度が大きいので今後の業績や株価に影響してきそうです
(売った価格より株価は上がってますがとっくに利確済みです)
2026年07月24日
成功確率73%のジャングリア沖縄さん、ただの赤字経営だった…
https://ss2286234570.livedoor.blog/archives/2026-07-24.html
成功確率73%のジャングリア沖縄さん、ただの赤字経営だった…
https://ss2286234570.livedoor.blog/archives/2026-07-24.html
2026年01月30日
成功確率73%のジャングリア沖縄さん、平日は2000人しか来ない・・・
2026年01月22日
ジャングリア沖縄さん、あと2年も営業継続できるんかな?
2025年12月30日
【悲報】森岡毅さん運営のイマーシブ・フォート東京が2年で廃業、銀行にも噛みついて喧嘩売る・・・

2026年07月24日
成功確率73%のジャングリア沖縄さん、ただの赤字経営だった…
「ジャングリア沖縄」開業から1年 売り上げ100億円を超える見通し
2026年7月25日 15:55 日テレニュース
沖縄本島北部のテーマパーク「ジャングリア沖縄」が、開業から1年を迎えました。運営会社のCEOは会見で、この1年間での売り上げが100億円を超える見通しだと明らかにしました。今帰仁村と名護市にまたがるゴルフ場跡地に建設された「ジャングリア沖縄」は、オフロード車で肉食恐竜から逃げ回るアトラクションなどが人気のテーマパークです。
開業から1年となった25日、運営会社「ジャパンエンターテイメント」の加藤健史CEOは会見で、この1年間で併設のスパを含めた入場者数はおよそ100万人、売り上げは100億円を超える見通しだと明らかにしました。
ジャングリア沖縄が開業1年、伸び悩む集客 反転のカギは「沖縄らしい体験」とリピーター
2026/7/25 13:25 産経新聞
沖縄県初の本格的なテーマパーク「ジャングリア沖縄」が25日、開業から1年を迎えた。沖縄本島北部の今帰仁村(なきじんそん)と名護市にまたがる山あいに鳴り物入りで誕生。観光立県を牽引(けんいん)する新たな起爆剤として期待されたが、来場者数は伸び悩み、苦戦を強いられている。
「残念ながら、思うような数字に至らない結果となっている」。開業1周年の記者会見で、運営会社ジャパンエンターテイメントの加藤健史CEO(最高経営責任者)はこう述べた。
目標値は開示されていないが、ジャングリア側は当初、沖縄美ら海水族館(年間300万人超)の半分程度に当たる年間150万人以上でも採算が取れるとしていた。しかし、実際の来場者は併設するスパの利用者を含めても100万人と3分の2にとどまった。売上高は100憶円を超える見通しとしている。
ジャングリア沖縄の集客数が年間100万人と伸び悩んでいるようですφ(・ω・`)
ちなみに当初予定では沖縄美ら海水族館の300万人の半分の150万人の集客があれば採算が取れて黒字化は可能と予定していたので現状でいえば失敗でそう(´・ω・`)
(じゃあ今後も赤字のままなら増資や資金調達はどうすんのって話です)
ちなみにUSJの年間集客数が1,600万人くらいっぽいのでその1/10以下ですね
集客しやすい関西のど真ん中にあるUSJと比較するのは確かに酷とも言えますが、
沖縄にわざわざテーマパークを作ろうと言い出したのは株式会社刀自身なので、今更そんな泣き言を言ったところでどうしようもないというのが事実です

ちなみに年間100万人ってことは1日当たり2,739人なので思ったよりショボいです(´・ω・`)
前回書いた記事ではジャングリア沖縄の1日当たりの平均来場者数が2,000人あったので
開園当時は1日3,000〜4,000人来場してたのが尻すぼみに減った
 ってことでそφ(・ω・`)
前にも書いた通り、株式会社「刀」には大和証券グループが140億円も出資しており
株式会社「刀」そのうちの30億円をジャングリア沖縄に出資してるだけの関係です
ぶっちゃけ、大和証券グループの判断一つでジャングリア沖縄の未来が決まります
<今後検討する必要のあるリスク>
�ヽ�式会社「刀」は出資比率が低いので最終的な責任者とは言いにくい。
�∈念�の場合、株式会社「刀」自身もバックレる可能性も否定できない。
�B舅他攘凜哀襦璽廚�株式会社「刀」経由で増資に応じないと一気に厳しくなる。
今のところ大和証券グループが何一つ発言をしないとこが気になります(´・ω・`)
もし大和証券グループが追加出資を渋って逃げだしたら誰が追加出資するんでそか
集客数うんぬんはどうでもよくて、日々増えていく累積赤字と減っていく資本額
そして誰が増資に応じるのか
が極めて重要な判断材料になるでしょうφ(・ω・`)前にも書きましたが、大和証券グループは株式会社刀に140億円の出資をしており
その140億円の中から株式会社刀がジャングリアン沖縄に30億円を出資しています
その他、オリオンビール・JTB・近鉄グループが大口出資者に名を連ねており、琉球銀行が50億円の融資をしており、その他の地銀が融資先に並んでいますφ(.. )
ちなみに現在は琉球銀行、おきなわFG、山陰合同銀行、千葉銀行、山梨中央銀行の株に投資して保有してるので、そう遠くないうちに売却しないといけないかもです
含み益はたくさんあるんですが、あまり長く持ちすぎるとリスキーかなと思うため、
上がったところでいずれ少し早めに手放しておこうと検討していますφ(・ω・`)
ちなみに現在は琉球銀行、おきなわFG、山陰合同銀行、千葉銀行、山梨中央銀行の株に投資して保有してるので、そう遠くないうちに売却しないといけないかもです
含み益はたくさんあるんですが、あまり長く持ちすぎるとリスキーかなと思うため、
上がったところでいずれ少し早めに手放しておこうと検討していますφ(・ω・`)
大和証券グループ本社(8601) 1,857.5円 −10.5円 (−0.56%)
近鉄グループホールディングス(9041) 3,479円 +66円 (+1.93%)
SBI新生銀行(8303) 1,423.5円 −26円 (−1.79%)
IPOに当たった人すら全員含み損というおめでたい銘柄になりました🌸🌸🌸
そもそも住信SBIネット銀行や楽天銀行はアメリカ地銀破綻の金融危機に怯える時期に上場したので、当初予定売出価格を30%近く引き上げてバーゲンセールで上場しました

とんでもない安値で売り出したので自分も必死になって集金してありったけ買いましたが
SBI新生銀行はかなりバブリーで割高価格で売り出してるので割安感はありません(´・ω・`)
何かの拍子に1,000〜1,200円に下げたら買ってもいいですが、今は正直興味0%です
前にも書いた通り割安で業績のいい地銀株を買った方が100倍マシだからです

酷い言い方になってしまいますが、SBI新生銀行を買った人はマヌケってことでそ
「煽り」筆頭 次期頭首就任予定:禅院SBIさん「酷いなあ、SBIは人の心とかないんか?」
琉球銀行(8399) 2,999円 +50円 (+1.70%)
2026年01月30日
成功確率73%のジャングリア沖縄さん、平日は2000人しか来ない・・・
2026年01月22日
ジャングリア沖縄さん、あと2年も営業継続できるんかな?
2025年12月30日
【悲報】森岡毅さん運営のイマーシブ・フォート東京が2年で廃業、銀行にも噛みついて喧嘩売る・・・
2026年06月11日
みんなの銀行開業5年連続で大赤字、28年3月期の黒字化はほぼ絶望的に・・・
「みんなの銀行」開業5年、黒字化いまだ達成できず…
メルカリなど他業種との協業・システム外販に力を入れる
https://www.yomiuri.co.jp/local/kyushu/news/20260527-GYS1T00001/
2026/05/27 10:54 読売新聞
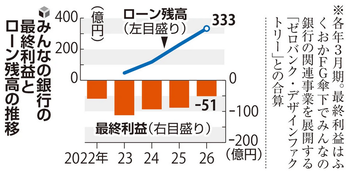
ふくおかフィナンシャルグループ(FG)傘下のスマートフォン専用銀行「みんなの銀行」は28日、開業から5年を迎える。当初、3年目を目標としていた黒字化はいまだ達成できず、最終利益は2026年3月期まで5期連続の赤字が続く。新たに設定した「28年3月期の黒字化」という目標に向け、他社との協業による新規口座の獲得や、システムの外販などに注力している。
主な顧客として全国の若年層を想定し、行名から地銀色を消した。しかし、口座数の伸びは緩く26年3月末時点で161万件にとどまる。収益源となる個人向けローンの残高も同時点で333億円と、開業3年目の目標とした800億円の半分以下だ。背景には、知名度の高いネット銀行などとの競争激化で独自性や新鮮さが薄れたことがある。
ふくおかFGは24年、当面の運転資金などとして90億円の追加出資を決め、黒字化の目標を28年3月期に先延ばしした。しかし、新たな目標の達成も簡単ではない。黒字化に必要なローン残高は1500億円程度と見込んでおり、残り2年で今年3月末の4.5倍に増やす必要がある。
https://www.yomiuri.co.jp/local/kyushu/news/20260527-GYS1T00001/
2026/05/27 10:54 読売新聞
ふくおかフィナンシャルグループ(FG)傘下のスマートフォン専用銀行「みんなの銀行」は28日、開業から5年を迎える。当初、3年目を目標としていた黒字化はいまだ達成できず、最終利益は2026年3月期まで5期連続の赤字が続く。新たに設定した「28年3月期の黒字化」という目標に向け、他社との協業による新規口座の獲得や、システムの外販などに注力している。
主な顧客として全国の若年層を想定し、行名から地銀色を消した。しかし、口座数の伸びは緩く26年3月末時点で161万件にとどまる。収益源となる個人向けローンの残高も同時点で333億円と、開業3年目の目標とした800億円の半分以下だ。背景には、知名度の高いネット銀行などとの競争激化で独自性や新鮮さが薄れたことがある。
ふくおかFGは24年、当面の運転資金などとして90億円の追加出資を決め、黒字化の目標を28年3月期に先延ばしした。しかし、新たな目標の達成も簡単ではない。黒字化に必要なローン残高は1500億円程度と見込んでおり、残り2年で今年3月末の4.5倍に増やす必要がある。
みんなの銀行5年、ローン残高は黒字化目安の2割どまり 九州外に活路
https://www.nikkei.com/article/DGXZQOJC256BG0V20C26A3000000/
2026年4月20日 4:00 日本経済新聞
ふくおかフィナンシャルグループ(FG)傘下のデジタルバンク、みんなの銀行がサービスを始めて5月で5年を迎える。収入源の個人向けローンは黒字化目安の2割にとどまり赤字が続く。メルペイとの提携などで新たな収益モデルを模索している。
みんなの銀行は若者開拓を狙い2021年5月28日にサービスを始めた。3年での黒字化を掲げたものの、苦戦が続く。売上高にあたる単体経常収益は25年3月期に34億円で、広告宣伝費やシステム費などの経常費用107億円を大きく下回る。
26年3月期の最終損益(システム開発子会社との合算)は基幹システムの外販で赤字幅が縮小したものの、50億円の赤字(前の期は88億円の赤字)となったもようだ。
誤算の一つが顧客の利用状況だ。永吉健一頭取は「グループの既存銀行の情報を基にしたローン商品や審査モデルは、若い顧客層にフィットしなかった」と話す。みんなの銀行の顧客は30代以下が7割を占める。1人当たりの借入額が想定より小さく、当初は貸し倒れも多かった。
黒字化の目標時期を27年度へ先送りし、24年には膨らんだ損失を補うため、ふくおかFGが90億円を増資した。みんなの銀行のローン残高は25年12月末時点で303億円で、ふくおかFGが損益分岐点の目安とする1500億円との差は大きい。
メルカリ「即時出金」、口座開設2倍 みんなの銀行収益化の突破口に
https://www.nikkei.com/article/DGXZQOJC265BS0W6A320C2000000/
2026年4月21日 4:00 日本経済新聞
同行は2025年12月、メルカリのスマホ決済サービス「メルペイ」に金融サービスの提供を始めた。メルカリ経由で顧客が流入するようになった。連携の前後1カ月で口座の開設件数を比べると、1日当たり約500〜1000件だったのが倍増した。
メルペイにもメリットがある。通常は売上金が顧客の銀行口座へ振り込まれるまでに少なくとも1営業日かかり、送金コストもかかる。
メルカリのアプリにみんなの銀行の機能の一部を組み込ませ、メルペイと顧客が口座を設けて互いに連携すれば、同じ銀行内での取引となる。決済コストを下げられる。
顧客は銀行口座への入金が一瞬でできるようになった。「特にメルカリの利用頻度が高い方や出金ニーズのある方に好評」(メルペイ)だという。
こうした事業はBaaS(バンキング・アズ・ア・サービス)と呼ぶ。預金や決済といった銀行の機能を事業会社や金融機関に提供し、対価としてサービス利用料を受け取る。みんなの銀行の提携先は30社を超えた。
BaaS事業の拡大に向けて開発スピードを上げるためシステムの内製化を進めている。みんなの銀行の社員数はふくおかフィナンシャルグループのシステム開発子会社と合わせて5年で3.2倍の362人(3月時点)に増えた。7割強を中途採用で占める。
赤字が続くなか、事業の風向きに転機もあった。25年5月、三菱UFJフィナンシャル・グループが26年度後半に開業予定のデジタルバンクにみんなの銀行の基幹システムを導入することが明らかになった。
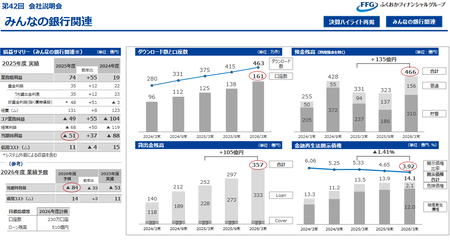
みんなの銀行は単体決算はまだ開示してませんが、親会社のふくおかフィナンシャルグループが先行して決算を開示したのでおおよその決算の着地は判明しています
ふくおかFG傘下でみんなの銀行のシステム開発を担っているゼロバンク・デザインファクトリーと合算するとみんなの銀行関連事業では2025年3月期が51億円の赤字しかもみんなの銀行関連事業では来期の2026年3月期で81億円の赤字見込みです
https://www.fukuoka-fg.com/investorimage/data/20260521_IR.pdf#page=52
下記の動画では黒字化目標について語ってますが、そもそも来年の2026年3月期決算が81億円の赤字見込みの状態で黒字化なんてありえるんでしょうか
記事にもありますが、赤字とかどうとかそれ以前の問題として、みんなの銀行は売上高(=経常収益)が少なすぎて経常費用がバカでかいので救いようありません
そもそもみんなの銀行と同じ傘下のゼロバンク・デザインファクトリーと合算すると従業員が2026年3月末時点で362人の規模に膨れ上がってるようです
黒字ならともかく赤字の会社がこうも従業員を増やし続けたらコストが膨れ上がるだけで
経費が高すぎて黒字化の可能性なんてまったく無いんじゃないんでしょうかφ(.. )
ちなみに三菱UFJフィナンシャルグループはゼロバンク・デザインファクトリーの技術提供というかほぼOEMでスマホ銀行を設立し開業予定だそうです
みんなの銀行自体は明らかに大失敗でしたが、技術的な部分だけは三菱UFJフィナンシャルグループ向けに転用されて新しいスマホ銀行に設立・運用に利用されるんでそ
最終的にはみんなの銀行は福岡銀行に吸収され、顧客の口座はすべて福岡銀行に移管されて、ゼロバンク・デザインファクトリーだけを三菱UFJFGが買い取ると思います
このまま行けばみんなの銀行関連事業の累積損失は500〜600億円に膨らむだろうし、
その損失を少しでも回収するためにゼロバンク・デザインファクトリーの技術と技術者を100〜150億円くらいで三菱UFJFGに売却すると予想してます(´・ω・`)
すると予想してます(´・ω・`)ふくおかFG(8354) 6,690円 −170円 (−2.48%)
ふくおかFG自体は九州に半導体会社とその関連会社の一大集積地ができつつありそこに資金提供している銀行事業は非常に好調なようですφ(.. )
なつさんも個人的に株主で長期的に保有してアホールドをしてますにょ(σ´∀`)σ
(あまりに急騰すると一旦売却して、その後また買い戻すこともありますが)
今のままみんなの関連事業でダラダラと赤字垂れ流すのってほんと無意味でそ
何の手も打たずあと2年も赤字のまま放置するとかいい加減すぎですね
株主目線でいえば、みんなの銀行事業なんてただの損失生産マシーンでしかないので
さっさと損切りして売却しても少しでも業績回復させて増配してほしいです(´・ω・`)
2025年07月09日
みんなの銀行単体では54億円の赤字、みんなの銀行関連総額では88億円の赤字
https://ss2286234570.livedoor.blog/archives/2025-07-09.html
みんなの銀行単体では54億円の赤字、みんなの銀行関連総額では88億円の赤字
https://ss2286234570.livedoor.blog/archives/2025-07-09.html
2025年03月20日
じぶん銀行をKDDに盗られた三菱UFJがスマホ新銀行を設立 26年にも、便利さでZ世代照準
https://ss2286234570.livedoor.blog/archives/2025-03-20.html
2025年01月30日
みんなの銀行2024年度は赤字54億円、2025年9月で累損300億円手前か?
https://ss2286234570.livedoor.blog/archives/2025-01-30.html
じぶん銀行をKDDに盗られた三菱UFJがスマホ新銀行を設立 26年にも、便利さでZ世代照準
https://ss2286234570.livedoor.blog/archives/2025-03-20.html
2025年01月30日
みんなの銀行2024年度は赤字54億円、2025年9月で累損300億円手前か?
https://ss2286234570.livedoor.blog/archives/2025-01-30.html
2024年01月02日
ふくおかFGのお荷物「みんなの銀行」赤字底なし沼、累損114億円以上
https://ss2286234570.livedoor.blog/archives/2024-01-02.html
2023年05月25日
「みんなの銀行」個人ローン伸び悩む…ふくおかFG、黒字化2年先送り
https://ss2286234570.livedoor.blog/archives/2023-05-25.html
2022年07月10日
意識高い系スマホ銀行「みんなの銀行」 3年以内に黒字化可能か?
https://ss2286234570.livedoor.blog/archives/2022-07-10.html
■ふくおかフィナンシャルグループ・五島久社長
「2027年度の黒字に向けて今年度もしっかり機能の改善・拡張も含めて進めていきますので、いま具体的に撤退を考えていることはありません。」
「みんなの銀行」は赤字が続いていますが、五島社長は2027年までに、黒字化に向けた経営体制の強化や大口顧客との協業を推進していくとしています。
「2027年度の黒字に向けて今年度もしっかり機能の改善・拡張も含めて進めていきますので、いま具体的に撤退を考えていることはありません。」
「みんなの銀行」は赤字が続いていますが、五島社長は2027年までに、黒字化に向けた経営体制の強化や大口顧客との協業を推進していくとしています。
2026年04月03日
カブコム証券(三菱UFJeスマート証券)、6/1からSOR注文の国内株式手数料を無料化
岡三証券が株ネット取引から撤退 安全対策費が重荷、SBIに譲渡
https://www.nikkei.com/article/DGXZQOUB266DX0W6A320C2000000/
2026年3月26日 18:41 日本経済新聞
金融庁は口座乗っ取り事件の対策として、株のネット取引時に生体認証などの高度な多要素認証を必須とするよう監督指針を改定した。証券各社は指紋や顔の認証で端末内に暗号鍵を生成する「パスキー」などの導入で費用がかさむ。岡三オンラインではパスキーは未導入だ。
ネット証券は手数料競争が激化している。23年秋にSBIと楽天証券が国内株の売買手数料無料化を発表。26年5月からは三菱UFJ eスマート証券も無料化に追随する予定だ。売上高が上がりづらくなり、ネット証券サービスの競争環境は激しさが増す。
国内株式取引手数料を無料化(2026年5月18日(月)予定)
〜 SOR注文選択で無料化。加えて、信用取引の金利も引き下げ 〜
https://kabu.com/company/pressrelease/20260324_2.html
2026年3月24日 三菱UFJ eスマート証券
当社は、2026年5月18日(月)より、SOR(スマート・オーダー・ルーティング)[1]注文(以下、「SOR注文」[2])を選択された場合の国内株式取引手数料を無料化します(予定)。
当社は2024年6月、大口取引のお客さまやNISA(少額投資非課税制度)のご利用者などを対象に、売買手数料を無料化しました。加えて、2025年3月、モルガン・スタンレーの株式取引執行基盤を活用した「SOR注文」を導入し、多くのお客さまがこれを通じて、国内株式の売買取引で好条件を享受されています。
今回は、「SOR注文」を利用された場合に、国内株式取引手数料を一律で無料とする点で従来とは異なるものです。なお、これまでの「SOR注文」では選択できなかった執行条件(寄成・引成・不成・IOCなど)の選択も可能とします。また、「プチ株R」(単元未満株取引[3])は、「SOR注文」の対象外ですが、これも売買手数料を一律で無料とします(従来、「プチ株R」はNISAのみ無料)。
https://kabu.com/pdf/Gykpdf/accountingline/shihanki2025_12.pdf
2026年03月06日
ネット証券2026年3月期3Q(2025年4月〜2025年12月) 四半期業績比較
カブコムはそもそも利益率が低くて利益額も他のネット証券より低いのが特徴です
もしSOR注文の国内株式手数料を無料化して委託手数料収入が14〜15億円減少したら
そもそも今さらSOR注文の手数料を無料化したくらいでは、顧客の流出は食い止めることができても、顧客の圧倒的な増加にはつながらないと思うんですよね
2026年03月28日
岡三証券が株ネット取引から撤退、岡三オンラインをSBI証券に譲渡
https://ss2286234570.livedoor.blog/archives/2026-03-28.html
https://www.nikkei.com/article/DGXZQOUB266DX0W6A320C2000000/
2026年3月26日 18:41 日本経済新聞
金融庁は口座乗っ取り事件の対策として、株のネット取引時に生体認証などの高度な多要素認証を必須とするよう監督指針を改定した。証券各社は指紋や顔の認証で端末内に暗号鍵を生成する「パスキー」などの導入で費用がかさむ。岡三オンラインではパスキーは未導入だ。
ネット証券は手数料競争が激化している。23年秋にSBIと楽天証券が国内株の売買手数料無料化を発表。26年5月からは三菱UFJ eスマート証券も無料化に追随する予定だ。売上高が上がりづらくなり、ネット証券サービスの競争環境は激しさが増す。
国内株式取引手数料を無料化(2026年5月18日(月)予定)
〜 SOR注文選択で無料化。加えて、信用取引の金利も引き下げ 〜
https://kabu.com/company/pressrelease/20260324_2.html
2026年3月24日 三菱UFJ eスマート証券
当社は、2026年5月18日(月)より、SOR(スマート・オーダー・ルーティング)[1]注文(以下、「SOR注文」[2])を選択された場合の国内株式取引手数料を無料化します(予定)。
当社は2024年6月、大口取引のお客さまやNISA(少額投資非課税制度)のご利用者などを対象に、売買手数料を無料化しました。加えて、2025年3月、モルガン・スタンレーの株式取引執行基盤を活用した「SOR注文」を導入し、多くのお客さまがこれを通じて、国内株式の売買取引で好条件を享受されています。
今回は、「SOR注文」を利用された場合に、国内株式取引手数料を一律で無料とする点で従来とは異なるものです。なお、これまでの「SOR注文」では選択できなかった執行条件(寄成・引成・不成・IOCなど)の選択も可能とします。また、「プチ株R」(単元未満株取引[3])は、「SOR注文」の対象外ですが、これも売買手数料を一律で無料とします(従来、「プチ株R」はNISAのみ無料)。
三菱UFJ、eスマート証券とウェルスナビ合併 資産形成強化へ27年度
https://www.nikkei.com/article/DGXZQOUB235PD0T20C26A3000000/
2026年3月24日 12:00 日本経済新聞
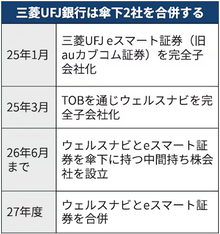
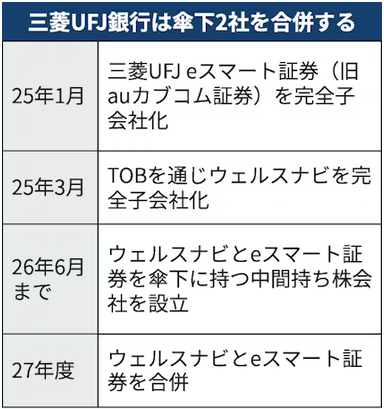
三菱UFJ銀行は24日、完全子会社でインターネット証券の三菱UFJ eスマート証券とロボットアドバイザー国内最大手のウェルスナビを2027年度中に合併すると発表した。個人向け金融サービスブランド「エムット」の中核会社と位置付け、スマホ利用を前提にAI(人工知能)を標準装備した新たなデジタル資産形成サービスを提供する。
金融庁からの認可を前提に、統合に向けた司令塔役として6月末までに銀行傘下に2社を束ねる中間持ち株会社を立ち上げる。27年度に2社を合併する。合併後の会社名は未定という。合併を通じて、ロボアドと幅広い証券機能を備えたデジタル資産形成サービス会社に一新する考えだ。
三菱UFJはauフィナンシャルホールディングスが保有していた株式を買い取り、25年1月に三菱UFJ eスマート証券(旧auカブコム証券)を完全子会社にした。25年3月にはウェルスナビを完全子会社化している。外部に払うコストなどが減る分は競争力の高い金利や手数料、ポイントなどで顧客に還元する予定だ。先駆けてeスマート証券は5月中旬から日本株売買手数料を無料にすると発表した。
岡三証券がネット取引サービス部門である「岡三オンライン」をSBI証券に譲渡
その際同じ記事の中にカブコムが6/1から国内株式手数料無料化を開始とありました
東証への注文は引き続き有料ですが、SOR注文については無料化に踏み切るみたいです。
どうやらカブコムは三菱証券系の会社にSOR注文を流す仕組みになっているようで
東証に注文を流すとコストが高くつくものの、同じグループ会社にSOR注文を流せばコストが安くつくので、今回の国内株式無料化に踏み切ったとありましたφ(.. )
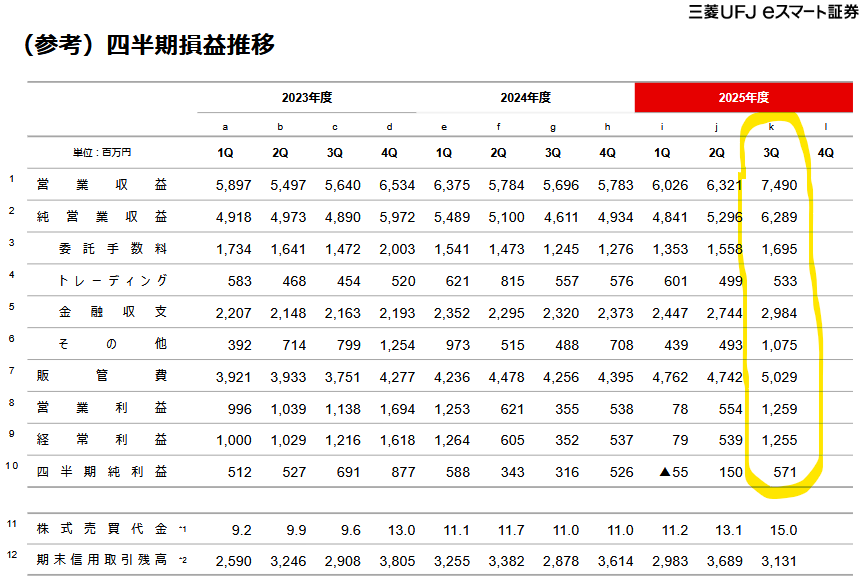
カブコムと他のネット証券を比較するとめちゃくちゃ業績悪いしずっと低迷してます
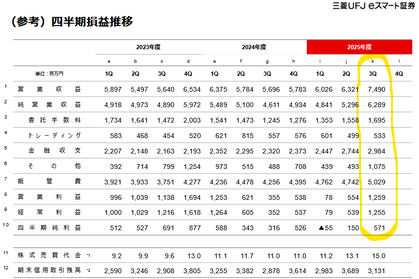
上記のカブコムの四半期損益推移の図を見ながら純営業収益の細かく調べてみます。
するとまだまだ手数料収益に依存してるビジネスモデルであることがわかります(´・ω・`)
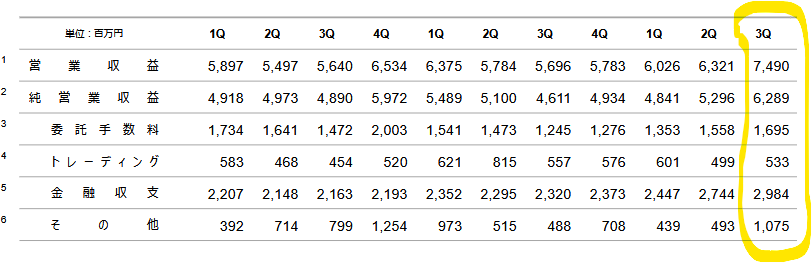
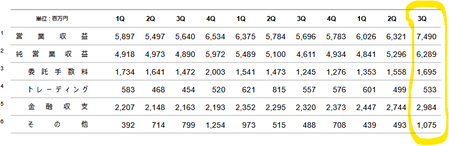
純営業収益(=売上高)の内訳を細かく書いてみるとこんな感じですねφ(.. )
2025年第三4半期決算(2025/4/1〜2025/12/31)
純営業収益 62億8,900万円
------------------------------------------
内訳
委託手数料 16億9,500万円 (株式手数料などの収益) 26.9%
トレーディング 5億3,300万円 (FXや債券などのトレーディング収益) 8.4%
金融収支 29億8,400万円 (信用金利や信託銀行からの金利収益) 47.4%
その他 10億7,500万円 (その他は不明) 17.0%
前回の記事でも書きましたが最近は利上げにより金利のある世界に変化しており、
証券会社が顧客から預かっている預託金を信託銀行などに預けて管理しているので
金利が上がると信託銀行に預けてる顧客資産から金利収入が入ってくるようです
カブコムの金融収支が伸びてきてるのも恐らくは日銀の利上げの影響でしょう。
の影響でしょう。またカブコムは、収入源のよくわからないその他収益が割と多いのが特徴です。
カブコムはフロントオフィス・バックオフィスを内製化してるので、証券サービスなどを他社にOEMで提供することで何らかの収益を上げている可能性が考えられます
たしか同じグループ内の三菱証券などにバックオフィスシステムを提供してグループ内で内製化することで「三菱証券のコストを削減し、カブコムがシステム提供収益を上げる」
みたいな決算資料を昔読んだ気がするのでその収益が「その他」なのかもしれません
純営業収益の内訳を詳細に調べると明らかに株式手数料依存度がまだ高いですね(´・ω・`)
もし国内株式のSOR注文を無料化して、顧客の注文のほとんどが東証からSORに切り替わったら、確かに東証への注文が減るのでコスト的には販管費が減りますが
営業収益(=売上高)の中の委託手数料がほぼごっそり消えてしまう事を意味します
委託手数料には投信の手数料や米国株の手数料もすべて含まれているのでφ(.. )
SOR注文の取引手数料を無料化しても、手数料収益がすべて消えるわけではないですが
ざっくりですが16億9,500万円のうち15億円くらいは減る可能性が考えられるでそ
(割合でいうと14〜15億円委託手数料が減ったら−82%〜88.5%のダメージですね)
カブドットコム 2026年3月期 第3四半期通期(2025/4〜2025/12)決算
営業収益 198億3,800万円(+11.1%)
営業利益 18億9,200万円(−15.1%)
経常利益 18億7,400万円(−15.7%)
当期利益 6億6,600万円(−46.6%)
※純営業収益は164億2,700万円
ネット証券2026年3月期3Q(2025年4月〜2025年12月) 四半期業績比較
カブコムはそもそも利益率が低くて利益額も他のネット証券より低いのが特徴です
もしSOR注文の国内株式手数料を無料化して委託手数料収入が14〜15億円減少したら
販管費のコストが圧倒的に減るようなメリットがなければ赤字転落しそうです(´・ω・`)
例え販管費が2〜3億円減少したとしても先々で悲惨な決算になるでそφ(.. )
もし純営業収益(=売上高)の委託手数料収益が四半期ベースで−82.5〜88.5%減収だと
2025/4〜2025/12までの9か月間累計では推定37億7,600〜40億7,600万円の減収だおね
その一方で、カブコムは2025/4〜2025/12の純営業収益164億2,700万円しかないので、
ここから手数料無料化で37億7,600〜40億7,600万円の減収になったらクソ赤字ですお
超楽天的なケースで販管費が第三4半期で8〜10億円のコスト削減になったとしても
委託手数料収入が37.7億円〜40.7億円も減ったらどう計算しても黒字化は無理でそ
実際にはSOR注文しか使わない人の割合は6/1以降から徐々に増えて行くと考えてもいずれは業績を直撃して万年赤字に転落可能性が高いんではないでそか
そもそも今さらSOR注文の手数料を無料化したくらいでは、顧客の流出は食い止めることができても、顧客の圧倒的な増加にはつながらないと思うんですよね
三菱UFJフィナンシャルグループ(8306) 2,761.5円 +1.5円 (+0.05%)
時価総額:32兆7,727億円
2026年03月28日
岡三証券が株ネット取引から撤退、岡三オンラインをSBI証券に譲渡
https://ss2286234570.livedoor.blog/archives/2026-03-28.html
2023年06月17日
LINE証券の撤退に続いて、PayPay証券も1〜2年以内に撤退でそ
2023年06月12日
LINE、証券業務から撤退 株式部門を野村証券に移管
2023年05月13日
LINEヤフー統合で、大赤字のPayPay証券とLINE証券はどうなる?
2022年04月23日
マルサントレードも身売り、SBI証券の手数料無料化で地獄の蓋が開く
2026年03月28日
岡三証券が株ネット取引から撤退、岡三オンラインをSBI証券に譲渡
岡三証券が株ネット取引から撤退 安全対策費が重荷、SBIに譲渡
https://www.nikkei.com/article/DGXZQOUB266DX0W6A320C2000000/
2026年3月26日 18:41 日本経済新聞
岡三証券は26日、株式のネット取引サービスをSBI証券へ譲渡すると発表した。証券総合口座や少額投資非課税制度(NISA)口座など約46万口座を移管する。2025年に急増した口座乗っ取り事件を受けたセキュリティー対策の強化が重荷となり、事業の採算が合わなくなった。
2026年10月13日、ネット証券サービス「岡三オンライン」をSBIに移す。譲渡額は両社で今後協議する。業界大手である外国為替証拠金取引(FX)や差金決済取引(CFD)は岡三で存続する。対面営業の顧客に利用してもらうネット取引はサービスも残す。
岡三証券、株式ネット取引をSBI証券に譲渡
https://www.watch.impress.co.jp/docs/news/2096722.html
2026年3月27日 08:00 Impress Watch
SBI証券と岡三証券は26日、「岡三オンライン証券」事業の一部をSBI証券に譲渡する吸収分割契約を締結した。「岡三オンライン証券」のうち、証券総合取引口座とNISA口座、信用取引口座に関する資産などをSBI証券が承継。10月13日を効力発生日とし、岡三オンラインの取引口座をSBI証券へ移管し、以降はSBI証券にて継続して取引可能とする。
岡三証券では、ネット証券における国内株式取引などでは、手数料競争が激化しており、「高い付加価値を継続的に提供することが困難」と説明。岡三証券は、今後も岡三オンライン証券を発展させるためには、豊富な実績と強固なシステム基盤をもつSBI証券に事業の一部を承継させることが必要と判断したという。
パスキーを導入するとログイン経路ごとすべてに対応が必要になるおねφ(.. )
ひとつの商品でもPCブラウザ、PCツール、スマホブラウザ、スマホアプリと最低でも4つくらいはログイン経路があるんで、すべてにパスキー対応が必要になります
岡三オンラインは主要な商品が4つあるんでパスキー対応が広範囲ですおね
https://www.nikkei.com/article/DGXZQOUB266DX0W6A320C2000000/
2026年3月26日 18:41 日本経済新聞
岡三証券は26日、株式のネット取引サービスをSBI証券へ譲渡すると発表した。証券総合口座や少額投資非課税制度(NISA)口座など約46万口座を移管する。2025年に急増した口座乗っ取り事件を受けたセキュリティー対策の強化が重荷となり、事業の採算が合わなくなった。
2026年10月13日、ネット証券サービス「岡三オンライン」をSBIに移す。譲渡額は両社で今後協議する。業界大手である外国為替証拠金取引(FX)や差金決済取引(CFD)は岡三で存続する。対面営業の顧客に利用してもらうネット取引はサービスも残す。
金融庁は口座乗っ取り事件の対策として、株のネット取引時に生体認証などの高度な多要素認証を必須とするよう監督指針を改定した。証券各社は指紋や顔の認証で端末内に暗号鍵を生成する「パスキー」などの導入で費用がかさむ。岡三オンラインではパスキーは未導入だ。
※「岡三オンライン」は社名ではなく岡三証券のネット取引サービス名ですφ(.. )
岡三証券、株式ネット取引をSBI証券に譲渡
https://www.watch.impress.co.jp/docs/news/2096722.html
2026年3月27日 08:00 Impress Watch
SBI証券と岡三証券は26日、「岡三オンライン証券」事業の一部をSBI証券に譲渡する吸収分割契約を締結した。「岡三オンライン証券」のうち、証券総合取引口座とNISA口座、信用取引口座に関する資産などをSBI証券が承継。10月13日を効力発生日とし、岡三オンラインの取引口座をSBI証券へ移管し、以降はSBI証券にて継続して取引可能とする。
岡三証券では、ネット証券における国内株式取引などでは、手数料競争が激化しており、「高い付加価値を継続的に提供することが困難」と説明。岡三証券は、今後も岡三オンライン証券を発展させるためには、豊富な実績と強固なシステム基盤をもつSBI証券に事業の一部を承継させることが必要と判断したという。
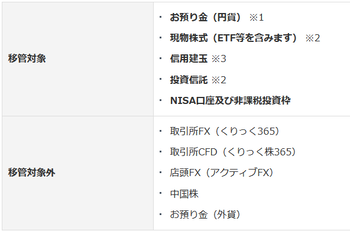
なお、業界トップシェアクラスとなる岡三証券の取引所FX(くりっく365)と取引所CFD(くりっく株365)、および店頭FX、中国株、ECFなどは今回の譲渡の対象外。岡三証券は今後、対面コンサルティングを核とするデジタル戦略領域を強化し、経営資源を重点的に投入していく。
このブログでも何度も書いてますが、岡三オンライン証券はサービス開始から黒字化を達成することがまったくできず、目途もないため親会社の岡三証券グループに吸収されました
累損が数百億円に達し、累損の回収目途が立たなかったことが要因と思われます(´;ω;`)
(赤字を垂れ流すたびに増資に応じるより岡三オンラインを吸収した方が管理が楽なので)
しかし、吸収されたといっても岡三オンラインの顧客が岡三証券に移ったわけではなく
フロントオフィスもバックオフィスもまったく別立て並列運用を続けていたようです
システム統合してもないのでランニングコストはずっと2重に発生し続けます(´・ω・`)
そのシステムコストの負担についに耐えかねたってことじゃないでそか
もしシステム統合をしてたら岡三証券と岡三オンラインは取扱商品も統一されてるはずで
手数料体系も信用金利も商品ラインナップもすべて統一されてるはずですからねφ(.. )
そもそもの話、岡三オンラインを岡三証券のシステムに統合してなかったからこそ、岡三オンラインの顧客口座をSBI証券に譲渡できたわけですし
<岡三証券グループの選択肢>
�_�三オンライン証券を岡三証券に吸収、システム統合して株式手数料10倍引き上げ
(金利や貸株料、信用管理費や名義書き換え料なども大幅に引き上げされる)
��岡三オンライン証券をシステム統合せずに赤字垂れ流しで放置
��手数料が安い他のネット証券に売却して譲渡
かつて大赤字になって行き詰まったジョインベスト証券(野村ジョイン証券)があって
毎年のように−80〜100億円もの赤字を垂れ流しまくってどうしようもないので、
野村證券に吸収合併させてシステム統合して手数料が10倍に引き上げされました
もし岡三オンラインサービスを岡三証券にシステム統合したら同じことが起きるでそ
そもそも同一の会社の中で複数の手数料体系を継続させるのは非常に難しいですし
(物理的に出来なくはないけど、めちゃくちゃ開発費と運用費用や人手がかかる)
特に金利とか貸株料みたいな計算は複雑なんで、岡三証券の中で岡三オンラインとそれぞれ別系統の金利計算や貸株料の計算をするのは複雑になりすぎるのでまず無理
(物理的に出来なくはないけど、システム改修費や運営費用が激増するから)
岡三証券のネット手数料はとんでもなく高いんで、この手数料に統合されてしまったら
岡三オンラインに残っている利用者は一人残らず他社に移ってしまうでそφ(.. )
それ以外にも、信用取引管理費や名義書換料、信用の権利処理手数料、株式移管手数料もすさまじくボッタくり価格なので岡三オンラインの全顧客が逃げ出してしまうおね
岡三証券のネット株式手数料
その他の手数料および手続料
<岡三オンラインの失敗要因>
�,困辰叛峪�なのにやたら取扱商品増やしすぎてパスキー導入のハードルを上げた
�∪峪�なんで岡三証券が吸収してシステム統合してもほぼ何のメリットもない
�2�三証券のシステムに統合したら手数料が超値上げになって顧客はほぼ流出してしまう
�ぅ轡好謄狹�合してもパスキー統合後の運用費用やモニタリングコストが高い
パスキーを導入するとログイン経路ごとすべてに対応が必要になるおねφ(.. )
ひとつの商品でもPCブラウザ、PCツール、スマホブラウザ、スマホアプリと最低でも4つくらいはログイン経路があるんで、すべてにパスキー対応が必要になります
岡三オンラインは主要な商品が4つあるんでパスキー対応が広範囲ですおね
株だけで取引ツールが4つ。PCブラウザとスマホブラウザを分けたらログイン経路が6つ。
店頭FXは専用ツールが2つでWEB版ツールが1つ、スマホアプリツールとiPadツールが2つ。ここにPCブラウザとスマホブラウザの2つを足したら合計7つ。
くりっく365(取引所FX)はPCのツールが2つ、スマホアプリツールとiPadツールが2つ。これにPCブラウザとスマホブラウザを2つ足したらログイン経路は合計6つ。
くりっく株365(取引所CFD)は取引ツールが4つ。PCブラウザとスマホブラウザを2つ足したらこちらもログイン経路は合計6つありそうなんでかなり複雑ですね
パッと見で岡三オンラインのサービスにはログイン経路が合計25こもありますΣ(゚д゚;)
25個のログイン経路にパスキー用意するだけでも大変だし開発費が嵩むでしょう
(パスキーなんて既に存在してるサービスなんで導入費なんてせいぜい高くて1〜2億)
開発費だけなら一時費用で済みますが、25このログイン経路を24時間体制で365日監視してモニタリング体制を敷けばその運遺影費用や人件費が膨大に発生します
そうなれば赤字解消どころか永久に赤字解消など絶対できない可能性が高いでそ最終的に岡三オンラインのサービスを統合するメリットが岡三証券側になにも無く
統合費用や今後の運営費やモニタリングが嵩むだけと判断して損切りしたってことですね
唯一評価できるのは手数料が無料のSBI証券に顧客を譲渡したことでしょうφ(.. )
野村ジョイン証券(旧ジョインベスト証券)の時は最終的に野村證券に統合したので
いきなり取引手数料が10倍に値上がりするという悲惨な事態をまねきましたが、
岡三オンラインの利用者はSBI証券に譲渡されるのでむしろ手数料無料化でお得です
岡三証券は何だかんだで最低限の誠意は見せたと言えるでしょう(*´∀`*)ムフー
岡三証券グループ(8609) 821円 −2円 (−0.24%) ※3/31の終値
2023年06月17日
LINE証券の撤退に続いて、PayPay証券も1〜2年以内に撤退でそ
2023年06月12日
LINE、証券業務から撤退 株式部門を野村証券に移管
2023年05月13日
LINEヤフー統合で、大赤字のPayPay証券とLINE証券はどうなる?
2022年04月23日
マルサントレードも身売り、SBI証券の手数料無料化で地獄の蓋が開く
2021年07月31日
証券界の肥溜めこと、LINE証券さんがついに赤字153億円を計上!
2019年12月25日
ネット証券、手数料無料化で「体力勝負」突入へ 業界再編の可能性も
2018年06月29日
岡三オンライン証券が赤字拡大!開業して黒字は1回、赤字は11回
2026年01月30日
成功確率73%のジャングリア沖縄さん、平日は2000人しか来ない・・・
ジャングリア半年、平日来場者2000人 沖縄観光の起爆剤いまだ不発
https://www.nikkei.com/article/DGXZQOJC141QH0U6A110C2000000/
2026年1月23日 5:00 日本経済新聞
沖縄県今帰仁村のテーマパーク「ジャングリア沖縄」が25日、開業から半年を迎える。投資額を抑えた結果、アトラクションの弱さを指摘する声もあり、来場者数が伸び悩んでいる。パークの位置する沖縄本島北部の2025年11月の宿泊者数は前年同月比で微増にとどまる。観光の起爆剤としてまだ芽を出せずにいる。
「ガラガラで良かった」。1月中旬の平日に来場者に聞くと、同じような声が聞かれた。午後には主力アトラクション「ダイナソーサファリ」で待ち列が一切見られなくなる場面もあった。来場者数は非公表だが、関係者によると足元では平日で2000人程度で、目標値に達していないという。沖縄観光コンベンションビューロー(那覇市)の全地球測位システム(GPS)に基づく分析では、25年8〜11月に33万3000人が国内からジャングリアを訪れた。11月は8万6000人と8月から7%減った。訪日客は含まず単純比較はできないものの、年間360万人近くが訪れる沖縄美ら海水族館の3割の水準だ。3時間を超す待ち時間が発生していた開業直後の8月でも、1日当たり3000人程度だった。開業時から大きく減ったというよりも当初から伸び悩んでいるもようだ。
https://x.com/gihuboy/status/2013436238314041541
そう考えるとジャングリアン沖縄の平日来場者数2,000人は少なすぎだおね(´・ω・`)
2026年5月から「やんばるトルネード」という新アトラクションを追加するようですが
上記の問題点をまず解消しないとこの先も非常に厳しいように思われますφ(.. )
https://www.nikkei.com/article/DGXZQOJC141QH0U6A110C2000000/
2026年1月23日 5:00 日本経済新聞
沖縄県今帰仁村のテーマパーク「ジャングリア沖縄」が25日、開業から半年を迎える。投資額を抑えた結果、アトラクションの弱さを指摘する声もあり、来場者数が伸び悩んでいる。パークの位置する沖縄本島北部の2025年11月の宿泊者数は前年同月比で微増にとどまる。観光の起爆剤としてまだ芽を出せずにいる。
「ガラガラで良かった」。1月中旬の平日に来場者に聞くと、同じような声が聞かれた。午後には主力アトラクション「ダイナソーサファリ」で待ち列が一切見られなくなる場面もあった。来場者数は非公表だが、関係者によると足元では平日で2000人程度で、目標値に達していないという。沖縄観光コンベンションビューロー(那覇市)の全地球測位システム(GPS)に基づく分析では、25年8〜11月に33万3000人が国内からジャングリアを訪れた。11月は8万6000人と8月から7%減った。訪日客は含まず単純比較はできないものの、年間360万人近くが訪れる沖縄美ら海水族館の3割の水準だ。3時間を超す待ち時間が発生していた開業直後の8月でも、1日当たり3000人程度だった。開業時から大きく減ったというよりも当初から伸び悩んでいるもようだ。
大型テーマパークでは数千億円規模の投資が珍しくないなか、700億円でパークを完成させた事業計画は出資者への魅力となった。しかし同時にアトラクションへかけるコストが制限された。
積極的な広告宣伝と相まって「想像と違う」との声が相次いだ。県経済界からは「刀はマーケティングではプロだが、コンテンツを創り出す力は欠けていた」との指摘も上がる。開業前から指摘されていたアクセスの悪さも弱点になった。パーク周辺は片側1車線の道が続き、那覇空港(那覇市)から車で1時間半、リゾート地の恩納村からも50分ほどかかる。宿泊地へ戻ろうと夕方前の早い時間にパークを出るケースが相次ぐ。
https://x.com/gihuboy/status/2013436238314041541
業界紙などでマーケティングの神様といあれた株式会社刀の森岡氏が構想20年を経て
ついに開業した『ジャングリアン沖縄』ですが、まだ半年も経ってないのに
平日来場者が2,000人しかいないという厳しい状況にあると日経に書かれました(´・ω・`)
ちなみに国内セブンイレブンの1日あたり平均来店人数が800〜900人だそうなので、
セブンイレブン1店舗と張り合っているテーマパークというのは寂しい限りですね・・・
ちなみに同じテーマパークで比較するために調べてみましたところ
ユニバーサルスタジオジャパンの年間来場者数は2024年時点で1,600万人だそうです。
1,600万人を365日で割ると1日あたりの来場者数は43,000人以上と計算されますが、
平日はもっと少なく推測ですが1日あたり30,000〜35,000人くらいではないでしょうか
ちなみにハロウィンやクリスマス、週末や春休みになると50,000〜60,000人かもです。
ディズニーランド&シーは年間来場者数がもっと多く2,700万人になるそうですΣ(゚д゚;)
2,700万人を365日で割ると1日あたりの来場者数は約74,000人と計算されます。
ちなみに1パークあたりの入場者上限は60,000人だそうなので2パークでは12万人です。
平日であれば推定ですが1日あたりの来場者数は50,000〜60,000人くらいで、ハロウィンやクリスマスや春休み・連休になると2パーク合計で80,000〜120,000人でしょうか
そう考えるとジャングリアン沖縄の平日来場者数2,000人は少なすぎだおね(´・ω・`)
2025年8月〜11月の4か月間の来場者数合計が33万3,000人とあるので、1日あたりで計算すると33万3,000人を122日で割ると1日あたりの来場者数は2,729人と非常に少ないです
開業当初の2025年8月ですら1日あたりの来場者数は3,000人しかいなかったと書いてあり、
たった3,000人しか来場者がいないのに3時間待ちが発生してたということは
そもそもジャングリアン沖縄の運用そのものに大きな欠陥があるということです
もし来場者が増えても捌ききれるだけの仕組みになってないってことですし(´・ω・`)来場者を増やしたいけど来場者を捌くだけの運用が不可ってのは終わってますね
現在のジャングリアン沖縄はガラガラに空いてて待ち時間も発生しないようなので、
おそらく現在の1日あたりの来場者数は平日2,000人で週末や連休が2,500人くらい
空いてるのは良いですが運用側としては極めて厳しい状況でそ(((( ;゚д゚)))
<現在の問題点>
�‘畴洞�港から片側1車線の道が続くのでアクセスがかなり悪い。
�⇒莨貅埒瑤�もし増えても3,000人近くだと待ち時間が3時間を超えてパンク。
��そもそも他にない希少性のあるコンテンツがないんで沖縄までくる意味がない。
2026年5月から「やんばるトルネード」という新アトラクションを追加するようですが
上記の問題点をまず解消しないとこの先も非常に厳しいように思われますφ(.. )
ディズニーランドやUSJのように電車で大量輸送できるアクセスのよい場所ではなく、
車でしか来れなくてアクセスの悪い場所に大規模なテーマパークを作った時点で
計画段階からかなり大きなハンデというか大欠陥があったんではないでそうか
(しかもジャングルでも何でもない、ただのゴルフ場の跡地を安く買い取って作った)
前にも書きましたが、大和証券グループは株式会社刀に140億円の出資をしており
その140億円の中から株式会社刀がジャングリアン沖縄に30億円を出資しています
その他、オリオンビール・JTB・近鉄グループが大口出資者に名を連ねており、琉球銀行が50億円の融資をしており、その他の地銀が融資先に並んでいますφ(.. )
大和証券グループ本社(8601) 1,503.5円 +5.5円 (+0.37%)
近鉄グループホールディングス(9041) 3,207円 +33円 (+1.04%)
SBI新生銀行(8303) 1,851.5円 −82.5円 (−4.27%)
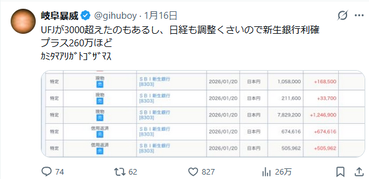
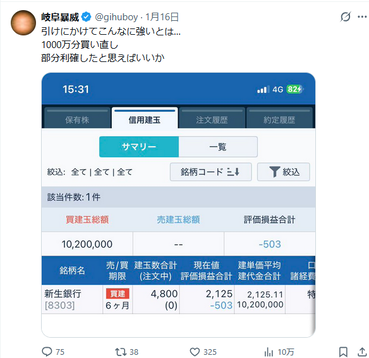
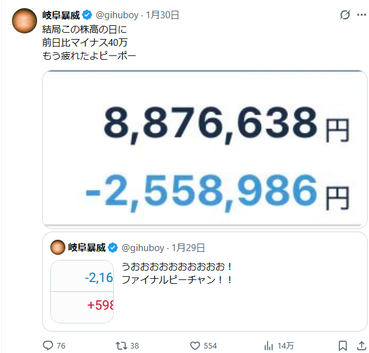
SBI新生銀行は「岐阜銘柄」として最近やふう掲示板でも話題になってるようです(´・ω・`)岐阜暴威は1/16に1万株を262万円利益確定して一時は大きく勝っていたようですが、
その日のうちに高値2,125円で約5,000株買いなおして現在は131円の含み損状態っぽい。
それ以外にも東電などを高見掴みしているらしくその合計含み損が−255万らしい
琉球銀行(8399) 2,200円 +26円 (+1.20%)
2025年12月30日
【悲報】森岡毅さん運営のイマーシブ・フォート東京が2年で廃業、銀行にも噛みついて喧嘩売る・・・
https://ss2286234570.livedoor.blog/archives/2025-12-30.html
【悲報】森岡毅さん運営のイマーシブ・フォート東京が2年で廃業、銀行にも噛みついて喧嘩売る・・・
https://ss2286234570.livedoor.blog/archives/2025-12-30.html
2026年01月22日
成功確率73%のジャングリア沖縄さん、すでに破綻寸前だった…
「マーケティングの神様」森岡毅氏の誤算…“累積62億円赤字”
「イマーシブ・フォート東京」失敗の元凶“処理能力の設計ミス”でささやかれる「ジャングリア2年寿命」説の根拠
https://gendai.media/articles/-/162448
2026.01.09
世間が騒いだ「24億円」という数字は、あくまで第8期(2024年11月期)の初期報道に過ぎない。その後の修正で、第8期の最終赤字は55億円超へ膨れ上がっていたことが判明している。さらに、閉鎖を発表した第9期(変則7ヶ月)でも13億円の純損失を垂れ流した。結果、株式会社刀の利益剰余金(累積赤字)はマイナス62億3,700万円に達している。ここで残酷なまでに浮き彫りになったのは、「コンサル(持たざる経営)」と「事業運営(持つ経営)」の決定的な違いだ。
これまでの刀は、他人のカネで相撲を取り、成功報酬をもらう「ノーリスク・ハイリターン」な商売だった。だが、自ら借金を背負い、在庫を抱え、スタッフを雇う「装置産業」に手を出した途端、この有り様だ。「戦略は完璧だが、戦術が悪い」などという言い訳は通用しない。現場の泥臭いオペレーションと固定費の重みに耐えきれず、62億円を溶かした。それが全ての答えだ。
USJがなぜ再生できたのか。それは「ハリー・ポッター」や「マリオ」という超強力なIPがあり、アトラクションで興奮した客が、原価率の低いグッズを狂ったように買い漁ったからだ。物販こそが利益の源泉なのだ。しかし、完全オリジナルのJUNGLIAにはそれがない。弱いグッズ、財布を開く場面の欠如。チケット代と飲食だけで数百億円の投資を回収するなど、土台無理な話だ。筆者は断言する。このままではイマーシブ・フォート東京と同様に2年もたない。即座に利益率の高い強力なIPを導入するか、あるいは遠方のリゾート施設として高単価な企画商材を売るモデルへ転換しなければ、資金ショートは時間の問題だ。
ニュースを日々読んでると株式会社「刀」さんと、ジャングリアン沖縄を運営してる
株式会社ジャパンエンターテイメントがかなり苦境に陥ってそうです
森岡毅氏率いる刀、ジャングリアで700億円調達の内幕
https://www.nikkei.com/article/DGXZQOUC096CJ0Z00C25A4000000/
2025年4月22日 2:00 日本経済新聞
7月25日、沖縄北部にテーマパーク「ジャングリア沖縄」が開業する。事業を主導するのは、有力マーケターの森岡毅氏が率いる刀(大阪市)。
パークを運営するのは、このプロジェクトのため2018年に設立されたジャパンエンターテイメント(沖縄県名護市)。刀が筆頭株主で、オリオンビールなど地元3社のほか、JTBや近鉄グループホールディングス(HD)なども出資する。
資金調達を先頭に立って進めたのが刀の創業メンバーの1人、ジャパンエンターテイメントの加藤健史最高経営責任者(CEO)だ。
加藤氏らが奮闘するさなか、社内の異論を説き伏せ、出資を決断したのは大和証券グループ本社だった。20年1月、当時専務執行役だった荻野明彦社長が主導して刀に140億円を出資すると決めた。刀はそれを原資にジャパンエンターテイメントに30億円を出資した。大和証券Gの参画によってメガバンクに代わる「大きな信用力が付いた」と加藤氏は振り返る。
メガバンク不在の中、意地を見せたのが地元の琉球銀行と商工組合中央金庫(商工中金)だった。両社は協調融資の主幹事に名乗り出た。
「イマーシブ・フォート東京」失敗の元凶“処理能力の設計ミス”でささやかれる「ジャングリア2年寿命」説の根拠
https://gendai.media/articles/-/162448
2026.01.09
世間が騒いだ「24億円」という数字は、あくまで第8期(2024年11月期)の初期報道に過ぎない。その後の修正で、第8期の最終赤字は55億円超へ膨れ上がっていたことが判明している。さらに、閉鎖を発表した第9期(変則7ヶ月)でも13億円の純損失を垂れ流した。結果、株式会社刀の利益剰余金(累積赤字)はマイナス62億3,700万円に達している。ここで残酷なまでに浮き彫りになったのは、「コンサル(持たざる経営)」と「事業運営(持つ経営)」の決定的な違いだ。
これまでの刀は、他人のカネで相撲を取り、成功報酬をもらう「ノーリスク・ハイリターン」な商売だった。だが、自ら借金を背負い、在庫を抱え、スタッフを雇う「装置産業」に手を出した途端、この有り様だ。「戦略は完璧だが、戦術が悪い」などという言い訳は通用しない。現場の泥臭いオペレーションと固定費の重みに耐えきれず、62億円を溶かした。それが全ての答えだ。
USJがなぜ再生できたのか。それは「ハリー・ポッター」や「マリオ」という超強力なIPがあり、アトラクションで興奮した客が、原価率の低いグッズを狂ったように買い漁ったからだ。物販こそが利益の源泉なのだ。しかし、完全オリジナルのJUNGLIAにはそれがない。弱いグッズ、財布を開く場面の欠如。チケット代と飲食だけで数百億円の投資を回収するなど、土台無理な話だ。筆者は断言する。このままではイマーシブ・フォート東京と同様に2年もたない。即座に利益率の高い強力なIPを導入するか、あるいは遠方のリゾート施設として高単価な企画商材を売るモデルへ転換しなければ、資金ショートは時間の問題だ。
ジャングリアの「刀」累積損失62億円 イマーシブ・フォート東京撤退で露呈した“死角
https://www.itmedia.co.jp/business/articles/2601/15/news036.html
2026年01月15日 10時06分 ITmedia
マーケティング界の寵児として、またユニバーサル・スタジオ・ジャパン(USJ)をV字回復に導いた最大の功労者として知られる森岡毅氏率いる株式会社「刀」(以下、刀)が、かつてない経営の崖っぷちに立たされている。
刀の財務状況を詳細に分析すると、その危機的な水準が鮮明になる。
第8期(2024年決算)において計上された55億4600万円という巨額の最終赤字は、テーマパーク建設に伴う初期投資と解釈できる。しかし深刻視すべきは、施設が開業し、収益を生むフェーズにあったはずの第9期(2025年決算)においても、13億700万円の最終赤字を継続している点だ。
ニュースを日々読んでると株式会社「刀」さんと、ジャングリアン沖縄を運営してる
株式会社ジャパンエンターテイメントがかなり苦境に陥ってそうです
ちなみに株式会社ジャパンエンターテイメントは「刀」の子会社という訳ではありません。
株式会社ジャパンエンターテイメントの大株主には「刀」もいますがそれは一部です。
「刀」が出資してるのは350億円の資本のうちの30%で十数%であると記載があります
一見するとジャングリアン沖縄には「刀」自身が30億円出資したように見えますが、
「刀」は140億円の一部の30億円を株式会社ジャパンエンターテイメント出資てます
つまり、実質的には大和証券グループがジャングリアン沖縄に投資してるとも言えます
ちなみに投資が下手すぎて酷評の嵐のクソファンド「クールジャパン」はジャングリアン東京には直接投資してませんが、「刀」には80億円も投資してるようです・・・
さらに言うとなつさんが投資してる琉球銀行も株式会社ジャパンエンターテイメントに対して50億円融資してるのでこの先何か起きる可能性は考えられる出そう(((( ;゚д゚)))
琉球銀行はPERが低くて業績が良いので非常に惜しい銘柄なのでとても悲しいですが、
あまり長期で持ちすぎずどこかでさっさと売却した方がよさそうだなと考えてますΣ(゚д゚;)
このままいくと株式会社ジャパンエンターテイメントは資本が枯渇しそうになると思われ
時間の問題で追加出資を迫られる事態になるだろうと予想していますφ(.. )
その際は、主要株主である「刀」がっさらに数十億円もの追加増資をすることになり、
それはつまり大和証券グループやクールジャパンの金を出資するという意味でそ
さらにはJTBや近鉄GHDなどの大企業も追加出資に迫られる可能性は大ですね(´・ω・`)
株式会社ジャパンエンターテイメントにはメガバンクが最初から融資をしておらず、
商工中金とか地銀が多く融資してるのでわりと後々になって影響が出るかもしれません
SBI新生銀行は規模がでかいのでそれほど影響してくるとは思えませんが、規模の小さい地銀にとっては融資の返済に支障が出る可能性があることを知っておくべきでそ(((( ;゚д゚)))
大和証券グループ本社(8601) 1,516円 +6.5円 (+0.43%)
近鉄グループホールディングス(9041) 3,258円 +12円 (+0.37%)
SBI新生銀行(8303) 1,925円 +35円 (+1.85%)
琉球銀行(8399) 2,276円 +83円 (+3.78%)
森岡毅氏率いる刀、ジャングリアで700億円調達の内幕
https://www.nikkei.com/article/DGXZQOUC096CJ0Z00C25A4000000/
2025年4月22日 2:00 日本経済新聞
7月25日、沖縄北部にテーマパーク「ジャングリア沖縄」が開業する。事業を主導するのは、有力マーケターの森岡毅氏が率いる刀(大阪市)。
パークを運営するのは、このプロジェクトのため2018年に設立されたジャパンエンターテイメント(沖縄県名護市)。刀が筆頭株主で、オリオンビールなど地元3社のほか、JTBや近鉄グループホールディングス(HD)なども出資する。
資金調達を先頭に立って進めたのが刀の創業メンバーの1人、ジャパンエンターテイメントの加藤健史最高経営責任者(CEO)だ。
加藤氏らが奮闘するさなか、社内の異論を説き伏せ、出資を決断したのは大和証券グループ本社だった。20年1月、当時専務執行役だった荻野明彦社長が主導して刀に140億円を出資すると決めた。刀はそれを原資にジャパンエンターテイメントに30億円を出資した。大和証券Gの参画によってメガバンクに代わる「大きな信用力が付いた」と加藤氏は振り返る。
メガバンク不在の中、意地を見せたのが地元の琉球銀行と商工組合中央金庫(商工中金)だった。両社は協調融資の主幹事に名乗り出た。
2025年12月30日
【悲報】森岡毅さん運営のイマーシブ・フォート東京が2年で廃業、銀行にも噛みついて喧嘩売る・・・
https://ss2286234570.livedoor.blog/archives/2025-12-30.html
【悲報】森岡毅さん運営のイマーシブ・フォート東京が2年で廃業、銀行にも噛みついて喧嘩売る・・・
https://ss2286234570.livedoor.blog/archives/2025-12-30.html
2025年07月19日
PayPay証券は2025年第3四半期までの業績は推定21.26億の赤字
PayPay証券を連結子会社に PayPay、出資比率75%へ
https://www.nikkei.com/article/DGXZQOUB102E20Q5A210C2000000/
2025年2月10日 14:05 日本経済新聞
スマホ決済大手のPayPayは10日、35.0%を出資するPayPay証券を連結子会社にすると発表した。出資比率を75.2%に引き上げる。スマホ決済と証券サービスの連携を深め、顧客基盤の拡大など一段の成長を図る。親会社のソフトバンクとLINEヤフーからPayPay証券の株式を譲り受けるとともにPayPay証券が実施する第三者割当増資を引き受ける。いずれも払い込みは4月1日を予定しており、取引金額は非開示としている。
ソフトバンクの出資比率は30.6%から0.0%に、LINEヤフーは0.4%から0.0%に下がるが、両社はPayPay証券を連結子会社に位置づける。連結子会社であるPayPayを通じてPayPay証券の株式を間接保有するためだ。みずほ証券の出資比率は34.0%から24.8%に下がる。みずほ証券からも賛同を得ており、今後も協働することで合意した。
PayPayは総合金融アプリを目指して金融サービスの連携を強化している。金融庁の認可を前提に4月1日にPayPay銀行を子会社にする予定だ。今後は約6700万人の利用者にPayPay証券のサービス利用を促し、PayPay傘下のPayPayカードなどとの連携も深める。
PayPayがPayPay証券を子会社化
ソフトバンクとLINEヤフーから株式取得+第三者割当増資で
ソフトバンクとLINEヤフーから株式取得+第三者割当増資で
2025年02月10日 14時30分 ITmedia
PayPayは2月10日、ソフトバンクとLINEヤフーが保有するPayPay証券の株式を全て取得することと、同証券が実施する第三者割当増資を引き受けることを発表した。一連の取引は4月1日付で実施される予定で、これによりPayPay証券はPayPayの連結子会社となる。
一連の取引後、PayPay証券の出資比率はPayPayが75.2%、みずほ証券が24.8%となる。PayPay証券の直接的な親会社はPayPayに変わるが、現在の親会社であるソフトバンクも連結会計基準により引き続き親会社となり、LINEヤフーも連結会計基準により新たに親会社となる。
代表取締役社長の異動について
2025.04.01
年々赤字額が拡大してしまって歯止めが効かな過ぎてヤバイPayPay証券ですが
昨年の2024年3月度の決算は過去最大の48億円を上回るクソ赤字に終わりました。
なんせ2023年度と2024年度のたった2年で合計赤字額が93億7,767万円なので100億手前
このまま赤字額が増えて行くとたった4年間で190〜200億の損失が発生する計算
そもそもPayPay証券って2年に1回くらいの頻度で80〜100億円くらい増資してるんで、
1年単位の赤字額が50億円を超えると2年間では赤字100億円を超えちゃうんだおね
そうなるとこのクソ赤字会社にさらに無駄な増資額を加算しなきゃいけなくなってしまうし
ほ永久的に100%回収不能な累損が桁違いなスピードで増えはじめてしまいます(´・ω・`)
PayPay証券 ディスクロージャー
https://www.paypay-sec.co.jp/corporate/discloser/
2024年3月度通期決算(2023/4〜2024/3)
https://www.paypay-sec.co.jp/corporate/pdf/discloser/results_202407.pdf
営業収益 19億7,899万円
営業利益 −43億9,774万円
経常利益 −44億0836万円
当期利益 −48億1,794万円
2023年3月度通期決算(2022/4〜2023/3)
https://www.paypay-sec.co.jp/pub-web/corporate/discloser/pdf/results_202307.pdf
営業収益 13億5,012万円
営業利益 −33億7,838万円
経常利益 −33億8,287万円
当期利益 −45億5,973万円
2022年3月期通期決算(2021/4〜2022/3)
https://www.paypay-sec.co.jp/pub-web/corporate/discloser/pdf/results_202207.pdf
営業収益 9億9,762万円
営業利益 −31億2,334万円
経常利益 −31億5,414万円
当期利益 −31億5,794万円
2021年3月期通期決算(2020/4〜20213)
https://www.paypay-sec.co.jp/pub-web/corporate/discloser/pdf/results_202107.pdf
営業収益 7億5,007万円
営業利益 −16億8,592万円
経常利益 −16億8,597万円
当期利益 −16億7,736万円
次に四半期ごとのPayPay証券の自己資本規制比率のデータを見ていきますφ(.. )
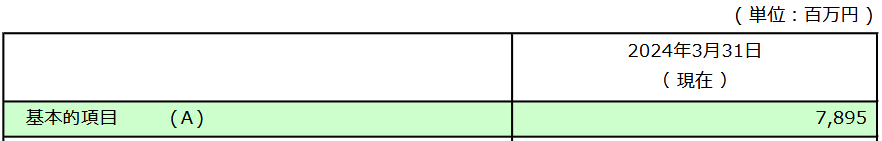
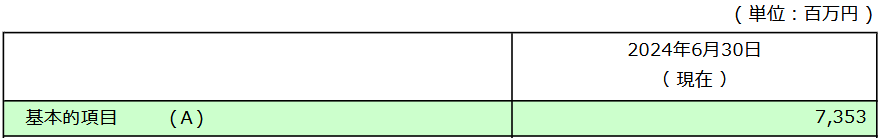
自己資本規制比率 【2024年9月30日現在】
https://www.paypay-sec.co.jp/corporate/pdf/discloser/car202409.pdf
https://www.paypay-sec.co.jp/corporate/pdf/discloser/car202409.pdf
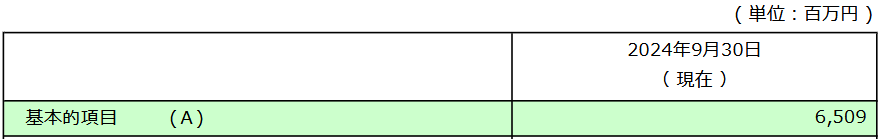
自己資本規制比率 【2024年12月30日現在】
https://www.paypay-sec.co.jp/corporate/pdf/discloser/car202412.pdf
自己資本規制比率 【2025年3月31日現在】
https://www.paypay-sec.co.jp/corporate/pdf/discloser/car202412.pdf
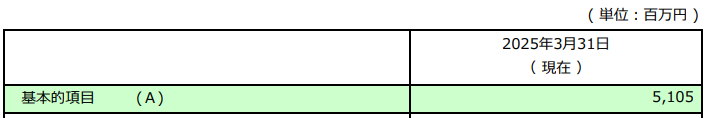
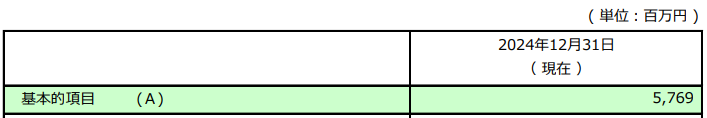
上の図にあるよう2024年3月末から2024年6月末の第1四半期においては
78億9,500万円から73億5,300万円に残存資本が減少してるので赤字額が推定できます
ちなみに1年前の2024年4〜6月の第1四半期は−6.77億円の赤字だったので少し減ってます。
4〜6月の四半期業績:65億0,900万円−78億9,500万円=−5億4,200万円の赤字
さらに上の図を参考に2024年3月末から2024年9月末までの第2四半期においては
78億9,500万円から65億0,900万円へと残存資本が減ってるので赤字額が推定できます第1四半期は−5.42億円でしたが、第2四半期だけでいえば赤字が−8.42億円の赤字。
したがって2024年4月〜9月の半期決算でいえば−13億8,600万円の赤字という計算ですね
ちなみに1年前の2023年4〜9月の第2四半期は−10.68億円の赤字だったので、またしても今期の決算の赤字額が過去最高値を更新してるという悲惨さです
4〜9月の四半期業績:73億5,300万円−78億9,500万円=−13億8,600万円の赤字
さらに2024年3月末から2024年12月末までの第3四半期においては、
78億9,500万円から57億6,900万へに残存資本が減って第3四半期の赤字は−21億2,600万円
細かく見ていくと第3四半期(10〜12月)だけで赤字が−7.40億円の赤字でした。
4〜12月の四半期業績:57億6.900万円−78億9,500万円=−21億2,600万円の赤字
少しだけましなのは、2023年4〜12末までの第3四半期決算は−31.25億円の赤字でしたが
2024年4〜12月までの第3四半期決算は−21.26億円の赤字となり少し赤字が減ってました
ちなみに上の図にあるようPayPay証券の2025年3月末の残存資本は51億0,500万円ですが
2025年2月に増資をしていて、しかもその増資額が非開示なので通期での業績は不明です
2024年4〜12月までの第3四半期決算は−21.26億円の赤字となり少し赤字が減ってました
ちなみに上の図にあるようPayPay証券の2025年3月末の残存資本は51億0,500万円ですが
2025年2月に増資をしていて、しかもその増資額が非開示なので通期での業績は不明です
増資をすると増資した金額がわからないと残存資本の計算ができません(´・ω・`)
ただ一つだけ言えることは、2025年1〜3月の第4四半期において、
最低でも6億円程度の資本が減少してるので最小6億円の赤字は発生してるってこと
https://www.paypay-sec.co.jp/corporate/pdf/discloser/car202412.pdf
ちなみに未上場の銀行・証券でもどんなに遅くても3月末決算の場合は必ず7月末までにただ一つだけ言えることは、2025年1〜3月の第4四半期において、
最低でも6億円程度の資本が減少してるので最小6億円の赤字は発生してるってこと
https://www.paypay-sec.co.jp/corporate/pdf/discloser/car202412.pdf
決算報告書を開示して、HPに掲載しないといけないようなのであと10日後に判明します。
LINE証券は毎年大赤字だったんで、毎年7/30か7/31に決算を開示してましたΣ(・ω・ノ)ノ
ついでに、数年以内にPayPay証券の黒字化を目指すと半年前に言っていたはずの
PayPay証券の社長がいきなり退社してソニー銀行に転職したってニュースにありますね
おそらくですが会社の赤字の責任取らされて首になったんではないでしょうか
LINEヤフー(4689) 539.8円 +1.8円 (+0.33%)
2025年01月25日
PayPay証券2024年度は48.1億円の赤字、さらに2025年第2四半期は13.8億の赤字
https://ss2286234570.livedoor.blog/archives/2025-01-25.html
PayPay証券2024年度は48.1億円の赤字、さらに2025年第2四半期は13.8億の赤字
https://ss2286234570.livedoor.blog/archives/2025-01-25.html
2024年07月04日
PayPay証券、2024年3月期は推定48億円の赤字、累損は推定220億円を突破!4〜12月では31.25億円の赤字
2024年03月08日
PayPay証券、2024年第3四半期は13.8億の赤字 累損202億円突破!
https://ss2286234570.livedoor.blog/archives/2024-03-08.html
2023年11月24日
PayPay証券、2024年第3四半期は13.8億の赤字 累損202億円突破!
https://ss2286234570.livedoor.blog/archives/2024-03-08.html
2023年11月24日
PayPay証券、2024年第2四半期は10.68億の赤字、累損もうすぐ200億円
2023年08月11日
PayPay証券2023年度は45.6億円の赤字、さらに2024年第1四半期は6.77億の赤字
2023年06月17日
LINE証券の撤退に続いて、PayPay証券も1〜2年以内に撤退でそ
2023年05月12日
PayPay証券、2023年度通期決算(2022/4〜2023/3)は推定45.6億円の赤字
2022年07月30日
PayPay証券 2021年赤字16億→2022年31億に倍増ゲーム
2025年07月09日
みんなの銀行単体では54億円の赤字、みんなの銀行関連総額では88億円の赤字
スマホ専用銀行「みんなの銀行」4期連続の赤字…
ふくおかFG3月期連結決算、全体では黒字
https://www.yomiuri.co.jp/local/kyushu/news/20250513-OYTNT50035/
2025/05/13 09:53 読売新聞オンライン
ふくおかフィナンシャルグループ(FG)は12日、2025年3月期連結決算を発表した。傘下のスマートフォン専用銀行「みんなの銀行」関連の最終利益は88億円の赤字(前期は93億円の赤字)となり、同行の開業以来、4期連続の赤字だった。
ふくおかFGの25年3月期、純利益18%増 金利上昇が寄与
https://www.nikkei.com/article/DGXZQOJC1227B0S5A510C2000000/
2025年5月12日 19:30 日本経済新聞
ふくおかフィナンシャルグループ(FG)が12日発表した2025年3月期の連結決算は、純利益が前の期比18%増の721億円だった。日銀の利上げで貸出金利息収入が増加し、資金利益が11%増の2255億円となった。傘下のデジタル専業銀行「みんなの銀行」の単独最終損益は54億円の赤字(前の期は54億円の赤字)とほぼ横ばいだった。25年3月末時点の口座数は前年同月末比30%増の125万件、預金残高は同30%増の331億円だった。
みんなの銀行、貸付額は2倍に成長も依然赤字…黒字化の道筋は?
https://www.businessinsider.jp/article/2507-minnano-ginko-roadmap-to-profitability/
Jul 7, 2025, 6:30 BUSINESS INSIDER
ふくおかフィナンシャルグループ傘下のネット専業銀行「みんなの銀行」は7月4日、今後の事業戦略を発表した。2021年5月のサービス開始から4年が経過し、依然として赤字が続くなか、今後は個人向けローンの拡大に加え、法人領域(BtoB)での収益化を加速させる方針を示した。
みんなの銀行は、2021年5月にネット専業銀行として営業を開始した(銀行免許は2020年12月に取得)。2025年5月には口座数が130万件を突破。2025年3月末時点で預金残高は331億円。貸出金は228億円で、前年比で約90%増加した。
銀行機能を他社サービスに組み込むBaaS(Banking as a Service)事業でも提携先が拡大し、パートナー企業は24社(前年比+13社)に到達した。成長指標は積み上がっているが、収益面では赤字が続く。ふくおかフィナンシャルグループの2025年3月期決算によれば、みんなの銀行関連の最終損失は88億円(前期は93億円)と、依然として大きな赤字を抱えている。
https://www.fukuoka-fg.com/investorimage/data/20250527_ir.pdf#page=16https://www.businessinsider.jp/article/2507-minnano-ginko-roadmap-to-profitability/
Jul 7, 2025, 6:30 BUSINESS INSIDER
ふくおかフィナンシャルグループ傘下のネット専業銀行「みんなの銀行」は7月4日、今後の事業戦略を発表した。2021年5月のサービス開始から4年が経過し、依然として赤字が続くなか、今後は個人向けローンの拡大に加え、法人領域(BtoB)での収益化を加速させる方針を示した。
みんなの銀行は、2021年5月にネット専業銀行として営業を開始した(銀行免許は2020年12月に取得)。2025年5月には口座数が130万件を突破。2025年3月末時点で預金残高は331億円。貸出金は228億円で、前年比で約90%増加した。
銀行機能を他社サービスに組み込むBaaS(Banking as a Service)事業でも提携先が拡大し、パートナー企業は24社(前年比+13社)に到達した。成長指標は積み上がっているが、収益面では赤字が続く。ふくおかフィナンシャルグループの2025年3月期決算によれば、みんなの銀行関連の最終損失は88億円(前期は93億円)と、依然として大きな赤字を抱えている。

みんなの銀行 2022年度決算(2021/4/1〜2022/3/31)
経常収益 1億4,300万円
経常損失−48億1,000万円
税前損失−48億1,000万円
当期損失−35億8,600万円
※預金額:58億4,800万円
みんなの銀行 2023年度決算(2022/4/1〜2023/3/31)
経常収益 6億8,800万円
経常損失−57億6,500万円
税前損失−57億6,500万円
当期損失−43億3,600万円
※預金額:227億7,100万円
みんなの銀行 2024年度決算(2023/4/1〜2024/3/31)
経常収益 18億1,000万円
経常損失−72億5,700万円
税前損失−72億5,700万円
当期損失−54億3,500万円
※預金額:256億4,200万円
みんなの銀行 2025年度決算(2024/4/1〜2025/3/31)
経常収益 34億8,400万円
経常損失−73億1,000万円
税前損失−73億1,000万円
当期損失−54億6,300万円
※預金額:335億8,500万円みんなの銀行の2025年度の決算が発表されていたので調べて記事にしてみました
率直の意見として言うと「非常に厳しい結果」だといえるでそう(´・ω・`)
税金などを加味した後の当期純損益は−54億円で済んでますが、そもそも税引前当期純損益が−73億円もあるので黒字になりそうな気配がまったく感じられません
実際のところ当期純損失よりも税引前純損益の方がある意味も最もリアルな数字なので、
この先において税引前当期損益をプラスにするのは非常に厳しいと感じますΣ(゚д゚;)
前年の2024年度決算比では経常収益(=売上高)が18.1億円から34.8億円(+92.4%)と
差し引き+16.7億円ほど増えてますが、経常費用が90億6,700万円から107億9,500万円へと差し引き+17.2億円増えて、売上高の増加より費用の増加の方が大きいんだおね
たしかに売上高の増加はそれなりに伸びてるけど、費用も同時に増えまくってるわけで
それってつまり冷静に考えたら収入を増やすための支出の方が大きく増えてるので、むしろ業績は悪化してるって意味になってしまうんじゃないでしょうか
つまりふくおかFG側から考えると「みんなの銀行」単体の業績はそれほど重要ではなく、
むしろゼロバンク・ファクトリーとの合算の業績結果が最重要ってことになります
しかもその単体ではなく合算した業績結果がめちゃくちゃ悪いんですよね(´・ω・`)

上記の図がふくおかFGの決算資料に記載されている「みんなの銀行」とそのシステム開発を担ってるゼロバンク・ファクトリーとの合算したみんなの銀行関連の業績の詳細です。
親会社のふくおかFGは「みんなの銀行」と「ゼロバンク・ファクトリー」という
超お荷物子会社を抱えており、2社合算で当期純損益が−88〜ー90億円出てますが、
税引き前の当期純損益はそれどころじゃなくて、この2社を合算すると
−120〜−150億円もの大赤字状態じゃないかなと推測してるんですよね(((( ;゚д゚)))
正直なところ黒字転換の可能性なんてちょっとありえないだろってのが個人的な印象
ちなみにこの記事の最下部にある動画では、ふくおかFG社長が記者会見において
「2027年度には黒字化を目標にしてる」と気が狂ったようなことを言ってますが
2025年3月末が2025年度の決算になってるので残りあと2年も残ってないですおね今すでに2025年6月が終わってるので、実際にみんなの銀行に残された時間は
2年すら残っていなくてあとたったの1年9ヶ月しか残ってないんですよね(´・ω・`)
ルパン三世みたいにどっかの金庫から200億円盗んで利益にするわけじゃあるまいし
残りあと1年9ヶ月で黒字化のハードル達成なんて可能性1%すらあるのって話でそ
って話でそ「冗談は顔だけにしろよ」とアーノルド坊やもブチ切れでしょう
ふくおかFG(8354) 4,043円 +49円 (+1.23%)
2025年03月20日
じぶん銀行をKDDに盗られた三菱UFJがスマホ新銀行を設立 26年にも、便利さでZ世代照準
https://ss2286234570.livedoor.blog/archives/2025-03-20.html
2025年01月30日
みんなの銀行2024年度は赤字54億円、2025年9月で累損300億円手前か?
https://ss2286234570.livedoor.blog/archives/2025-01-30.html
じぶん銀行をKDDに盗られた三菱UFJがスマホ新銀行を設立 26年にも、便利さでZ世代照準
https://ss2286234570.livedoor.blog/archives/2025-03-20.html
2025年01月30日
みんなの銀行2024年度は赤字54億円、2025年9月で累損300億円手前か?
https://ss2286234570.livedoor.blog/archives/2025-01-30.html
2024年01月02日
ふくおかFGのお荷物「みんなの銀行」赤字底なし沼、累損114億円以上
https://ss2286234570.livedoor.blog/archives/2024-01-02.html
2023年05月25日
「みんなの銀行」個人ローン伸び悩む…ふくおかFG、黒字化2年先送り
https://ss2286234570.livedoor.blog/archives/2023-05-25.html
2022年07月10日
意識高い系スマホ銀行「みんなの銀行」 3年以内に黒字化可能か?
https://ss2286234570.livedoor.blog/archives/2022-07-10.html
2022年06月01日
みんなの銀行、1口座当たりの残高はたった5000円?
https://ss2286234570.livedoor.blog/archives/2022-06-01.html
2019年08月09日
地銀のふくおかFGが地銀初のネット銀行参入「みんなの銀行」開業へ
https://ss2286234570.livedoor.blog/archives/2019-08-09.html
ふくおかFG社長が“撤退”報道を否定 デジタル専業銀行「みんなの銀行」2027年度の黒字化を目指す
https://www.youtube.com/watch?v=wG04a0iGj4k
ふくおかフィナンシャルグループ・五島久社長
「2027年度の黒字に向けて今年度もしっかり機能の改善・拡張も含めて進めていきますので、いま具体的に撤退を考えていることはありません。」
「みんなの銀行」は赤字が続いていますが、五島社長は2027年までに、黒字化に向けた経営体制の強化や大口顧客との協業を推進していくとしています。
https://www.youtube.com/watch?v=wG04a0iGj4k
ふくおかフィナンシャルグループ・五島久社長
「2027年度の黒字に向けて今年度もしっかり機能の改善・拡張も含めて進めていきますので、いま具体的に撤退を考えていることはありません。」
「みんなの銀行」は赤字が続いていますが、五島社長は2027年までに、黒字化に向けた経営体制の強化や大口顧客との協業を推進していくとしています。
2025年01月30日
みんなの銀行2024年度は赤字54億円、2025年9月で累損300億円手前か?
260億円の損失「みんなの銀行」大苦戦は必然だ 日本人が学ぶべき「重大すぎる教訓」とは?
https://toyokeizai.net/articles/-/834390
2024/11/04 8:00 東洋経済
「みんなの銀行」は2021年に国内初のデジタルバンク、地銀初のネット銀行として鳴り物入りでスタートし、3年目で単年度黒字化、口座数120万、預金残高2200億円を目標としていました。ところが2024年3月期の決算では93億円の赤字となり(口座数は96万、預金残高は225億円)、開業からの累積損失は260億円といった惨状を呈しています。
もちろん今後、起死回生の一手で劇的に持ち直すかもしれませんし、銀行を売却することにより、ディールの価格次第ではFFGに益をもたらす「孝行息子」になる可能性もないとはいえません。しかし設立当初の目標に照らせば、「みんなの銀行」の経営は現状、「失敗」と言って差し支えないはずです。
撤退観測も飛ぶ「みんなの銀行」は浮上できるか 若年層傾倒が裏目に、タイムリミット残り4年
https://toyokeizai.net/articles/-/760727
2024/06/12 5:40 東洋経済
ふくおかフィナンシャルグループ(FFG)傘下のデジタルバンク「みんなの銀行」が正念場を迎えている。2024年3月期決算は93億円の最終赤字を計上し、開業からの累積損失は約260億円にのぼる。5月末の投資家向け説明会では、FFGの五島久社長が撤退の可能性に言及。直後に火消しに回る場面もあった。
みんなの銀行は、既存の銀行が取り込めていなかった「30代以下の若者」に照準を定めた。だが、その戦略には開業当初から誤算が生じていた。FFGは「2027年度の黒字化」を目標に掲げるが、その道筋は必ずしも見通せない。存続に向けて正念場を迎えている。
「当初は『3年で黒字化』と発表していた。ただ、すべてがゼロからのスタートで、思惑と違うことの連続だった」。みんなの銀行の永吉健一頭取は吐露する。
同行が開業したのは2021年5月。国内初のデジタルバンクと銘打ち、ほかの銀行とは一線を画したビジネスを志向した。事業は2本柱で、1つは銀行としての預金や決済、カードローンだ。スマホで完結する取引を武器に、30代以下のデジタルネイティブ世代に訴求する。もう1つは、API連携を通じて銀行機能を事業会社に提供するBaaS(バンキング・アズ・ア・サービス)やシステムの外販だ。
開業当時の計画では、2年目までは年間50億円程度の赤字が先行するものの、3年目の2023年度に単年度黒字化を果たすと掲げた。FFGにとっても収益源となるだけでなく、取り込めていなかった若年層や九州域外の顧客にも接触できるチャネルとして期待を寄せていた。


当期損失で見てしまうと税金の影響で少なく見えてしまいますが、
税引き前損益とほぼ同一である各年度の経常損失で業績を比較するのが正しいでしょう
かなり激しい速さで損失が増えているので2025年度末では経常損失は66億円でしょうか。
古いですが2023年3月時点で従業員数247人とあるので昨年度2024年度決算で計算すると
従業員1人あたりの経常損失が2,938万円となりどこかのバイオ銘柄みたいですね(((( ;゚д゚)))
働けば働くほど赤字が増えていくので存在価値がすでによくわからない状況です・・・。
−72億5,700万円÷247人=2,938万6,820円
因みにみんなの銀行は当初開業3年目で預金額2,200億円を計画していたようですが、
2024年9月で6年目ですけどまだ預金額は400億円台をウロウロしているような状況です
仮にうまくいって2025/3末に500億円に達しても計画の1/4以下の惨敗です
https://www.fukuoka-fg.com/investorimage/data/20210118_ir.pdf#page=6
親会社のふくおかFGの資料を読むと口座数は2024年9月末で112万口座あり
預金残高が428億と書いてあるので1口座あたりの預金額はたった3万4,000円ですおね
銀行の預金というより小学生の1年分のお年玉の合計額くらいしかありません(´・ω・`)
428億0,000万円÷112万口座=38,214円

みんなの銀行の開示資料はろくなのないけどふくおかFGの資料はまともですね。

https://toyokeizai.net/articles/-/834390
2024/11/04 8:00 東洋経済
「みんなの銀行」は2021年に国内初のデジタルバンク、地銀初のネット銀行として鳴り物入りでスタートし、3年目で単年度黒字化、口座数120万、預金残高2200億円を目標としていました。ところが2024年3月期の決算では93億円の赤字となり(口座数は96万、預金残高は225億円)、開業からの累積損失は260億円といった惨状を呈しています。
もちろん今後、起死回生の一手で劇的に持ち直すかもしれませんし、銀行を売却することにより、ディールの価格次第ではFFGに益をもたらす「孝行息子」になる可能性もないとはいえません。しかし設立当初の目標に照らせば、「みんなの銀行」の経営は現状、「失敗」と言って差し支えないはずです。
撤退観測も飛ぶ「みんなの銀行」は浮上できるか 若年層傾倒が裏目に、タイムリミット残り4年
https://toyokeizai.net/articles/-/760727
2024/06/12 5:40 東洋経済
ふくおかフィナンシャルグループ(FFG)傘下のデジタルバンク「みんなの銀行」が正念場を迎えている。2024年3月期決算は93億円の最終赤字を計上し、開業からの累積損失は約260億円にのぼる。5月末の投資家向け説明会では、FFGの五島久社長が撤退の可能性に言及。直後に火消しに回る場面もあった。
みんなの銀行は、既存の銀行が取り込めていなかった「30代以下の若者」に照準を定めた。だが、その戦略には開業当初から誤算が生じていた。FFGは「2027年度の黒字化」を目標に掲げるが、その道筋は必ずしも見通せない。存続に向けて正念場を迎えている。
「当初は『3年で黒字化』と発表していた。ただ、すべてがゼロからのスタートで、思惑と違うことの連続だった」。みんなの銀行の永吉健一頭取は吐露する。
同行が開業したのは2021年5月。国内初のデジタルバンクと銘打ち、ほかの銀行とは一線を画したビジネスを志向した。事業は2本柱で、1つは銀行としての預金や決済、カードローンだ。スマホで完結する取引を武器に、30代以下のデジタルネイティブ世代に訴求する。もう1つは、API連携を通じて銀行機能を事業会社に提供するBaaS(バンキング・アズ・ア・サービス)やシステムの外販だ。
開業当時の計画では、2年目までは年間50億円程度の赤字が先行するものの、3年目の2023年度に単年度黒字化を果たすと掲げた。FFGにとっても収益源となるだけでなく、取り込めていなかった若年層や九州域外の顧客にも接触できるチャネルとして期待を寄せていた。
ところが、右肩上がりの収益計画はほどなくして歯車が狂い始める。初年度の赤字こそ想定通りだったが、2022年度以降も赤字額が拡大。2023年度に至っては、黒字化はおろか93億円もの赤字に沈んだ。資本はみるみる溶け、5月にはFFGが90億円の増資を行うと発表した。
撤退検討報道で揺れるみんなの銀行、ローンとBaaSが軸も先行きは不透明
https://xtech.nikkei.com/atcl/nxt/column/18/00001/09572/
2024.07.25 日経クロステック
「国内初のデジタルバンク」を標榜し、ふくおかフィナンシャルグループ(FG)の下、2021年5月に開業したみんなの銀行。勘定系システムを含めてゼロから立ち上げ、デジタルネーティブ世代を対象に、スマートフォン経由で預金やローンなどの金融サービスを展開する。金融・非金融の事業者が提供する情報や特典にアプリからアクセスできる「Circle」と呼ばれるサービスも2023年12月に提供を始めた。
ユーザーは10〜30代のデジタルネーティブ層が7割を超える。口座数は96万(2024年3月末時点)で、5月に100万を突破した。2024年度は125万口座を計画している。「マネタイズのドライバー」(永吉氏)と位置付けるローン残高は118億円(2024年3月末時点)。2024年度は2.5倍の300億円を目標に掲げる。
ピボットを繰り返しながら活路を見いだそうとしているみんなの銀行だが、先行きは楽観視できない。5月には、投資家向け説明会におけるふくおかFG社長の五島久氏の発言を基に、「2027年度の黒字転換が見通せない場合、2024年度中にも撤退や事業転換を判断する」との報道が出て、五島氏や永吉氏が緊急記者会見を開いて火消しを急ぐ一幕もあった。
永吉氏は撤退検討報道について「投資家の問いに対し、撤退の考え方は常に持っているということを一般論として伝えたまで」と説明する。とはいえ、2023年度の事業損益は93億円の赤字。2024年度も95億円の赤字を見込む。
収益の柱と位置付けるローン事業も開業時点で掲げていた目標は800億円(2023年度)で、足元の118億円との乖離(かいり)は大きい。ローンと並行して、みんなの銀行が持つ金融機能を切り出して提供するBaaS(Banking as a Service)事業も緒に就いたばかりだ。全口座数に占めるBaaS経由(5万)の割合は5%ほどにとどまっている。みんなの銀行は黒字転換の時期を2025年度から2027年度に遅らせたものの、実現に向けた道筋はいまだ見通せない。
ふくおかFG、24年3月期の利益倍増 みんなの銀行を増資
https://www.nikkei.com/article/DGXZQOJC131H20T10C24A5000000/
2024年5月13日 19:00 日本経済新聞
ふくおかフィナンシャルグループ(FG)が13日発表した2024年3月期の連結決算は、純利益が前の期比96%増の611億円とほぼ倍増した。貸し出し増加などで資金利益が伸びたほか、23年3月期に計上した外国債券の売却損がなくなったことも寄与した。赤字が続く傘下のデジタル専業銀行「みんなの銀行」を90億円増資することも決めた。
https://www.nikkei.com/article/DGXZQOJC131H20T10C24A5000000/
2024年5月13日 19:00 日本経済新聞
ふくおかフィナンシャルグループ(FG)が13日発表した2024年3月期の連結決算は、純利益が前の期比96%増の611億円とほぼ倍増した。貸し出し増加などで資金利益が伸びたほか、23年3月期に計上した外国債券の売却損がなくなったことも寄与した。赤字が続く傘下のデジタル専業銀行「みんなの銀行」を90億円増資することも決めた。
みんなの銀行の単独最終損益は54億円の赤字(前の期は43億円の赤字)だった。3月末時点の口座数は前年同月末比60%増の96万件に増えたが、営業経費がかさんだ。ふくおかFGから5月20日付で資本準備金を含む90億円の増資を受け入れる。28年3月期にも黒字化する目標は変えず、財務基盤を強化する。
みんなの銀行 2022年度決算(2021/4/1〜2022/3/31)
経常収益 1億4,300万円
経常損失−48億1,000万円
税前損失−48億1,000万円
当期損失−35億8,600万円
※預金額:58億4,800万円
みんなの銀行 2023年度決算(2022/4/1〜2023/3/31)
経常収益 6億8,800万円
経常損失−57億6,500万円
税前損失−57億6,500万円
当期損失−43億3,600万円
※預金額:227億7,100万円
みんなの銀行 2024年度中間決算(2023/4/1〜2023/9/30)
経常収益 7億7,400万円
経常損失−35億2,100万円
税前損失−35億2,100万円
当期損失−27億1,400万円
※預金額:261億0,900万円みんなの銀行 2024年度決算(2023/4/1〜2024/3/31)
経常収益 18億1,000万円
経常損失−72億5,700万円
税前損失−72億5,700万円
当期損失−54億3,500万円
※預金額:256億4,200万円
みんなの銀行 2025年度中間決算(2024/4/1〜2024/9/30)
経常収益 15億6,300万円
経常損失−33億4,300万円
税前損失−33億4,300万円
当期損失−24億9,300万円
※預金額:261億0,900万円各紙の記事を丹念に読んでみましたがいまいちよくわからない点が多いですよね(´・ω・`)
仮にですが、もし2024年3月期に累積損失が260億円あったものとして考えたら
東洋経済や日経クロステックの記事と、日本経済新聞の記事とが一致しません
東洋経済や日経クロステックではみんなの銀行の2024年度3月期の決算は93億円の赤字で
開業以来の累積損失は260億円と書いてありますがその根拠がまったく不明のままです
日本経済新聞ではみんなの銀行の2024年度3月期の決算は54億円の赤字とありますφ(.. )
ちなみに個人的に決算を見た限りでは日本経済新聞と同じ54億円の赤字だと思います。
東洋経済ではみんなの銀行は開業以来の累損は260億円とありますがその根拠は不明
まあ開業以前の準備会社の時に発生していた費用が多額にあったのかもしれません。
みんなの銀行自体決算書があまり積極的に情報を開示してないので不明点が多いです
(PRとかはやたら派手に出しますが、増資とか累損とか不明な点が多いですし・・・)
今までいろんな企業を見てきましたが、やたら経営者が意識高い系を気取った輩で
なおかつ意識高い系のキーワードを多用する企業にろくなのはないです(゚д゚)、ペッ
自社に都合のいい情報は積極的に発表するのに、都合の悪いニュースはとにかく隠しまくるし、損失額を確認できそうな書類や資料は開示情報にまったく載せないからです
(都合のいいことと都合のいい資料しか出さない会社に投資すると非常に危険です)
仮にですが、もし2024年3月期に累積損失が260億円あったものとして考えたら
2024年9月時点では+33億4,300万円なので累損額は293億4,300万円と300億円手前です。
年度の後半もこのまま赤字が続けば2025年3月期には税引き前損失が+33億円くらい出て
累積損失はおそらく324億円くらいに達するんではないかと思われますφ(.. )

当期損失で見てしまうと税金の影響で少なく見えてしまいますが、
税引き前損益とほぼ同一である各年度の経常損失で業績を比較するのが正しいでしょう
かなり激しい速さで損失が増えているので2025年度末では経常損失は66億円でしょうか。
古いですが2023年3月時点で従業員数247人とあるので昨年度2024年度決算で計算すると
従業員1人あたりの経常損失が2,938万円となりどこかのバイオ銘柄みたいですね(((( ;゚д゚)))
働けば働くほど赤字が増えていくので存在価値がすでによくわからない状況です・・・。
−72億5,700万円÷247人=2,938万6,820円

因みにみんなの銀行は当初開業3年目で預金額2,200億円を計画していたようですが、
2024年9月で6年目ですけどまだ預金額は400億円台をウロウロしているような状況です
仮にうまくいって2025/3末に500億円に達しても計画の1/4以下の惨敗です
https://www.fukuoka-fg.com/investorimage/data/20210118_ir.pdf#page=6
親会社のふくおかFGの資料を読むと口座数は2024年9月末で112万口座あり
預金残高が428億と書いてあるので1口座あたりの預金額はたった3万4,000円ですおね
銀行の預金というより小学生の1年分のお年玉の合計額くらいしかありません(´・ω・`)
428億0,000万円÷112万口座=38,214円
直近のネット銀行の1口座あたりの預金額と比較するとかなり酷いことが分かります
ちなみにネット銀行で一番預金額が少ないPayPay銀行でも約1兆8,000億円あるので、
みんなの銀行の428億円というのは一般的に考えて一桁少ないように思われます。
大和ネクスト銀行 253万5,610円
住信SBIネット銀行 130万3,833円
じぶん銀行 65万8,894円
楽天銀行 69万0,711円
PayPay銀行 22万5,614円
みんなの銀行 3万8,214円
ちなみにネット銀行で一番預金額が少ないPayPay銀行でも約1兆8,000億円あるので、
みんなの銀行の428億円というのは一般的に考えて一桁少ないように思われます。
大和ネクスト銀行 253万5,610円
住信SBIネット銀行 130万3,833円
じぶん銀行 65万8,894円
楽天銀行 69万0,711円
PayPay銀行 22万5,614円
みんなの銀行 3万8,214円

みんなの銀行の開示資料はろくなのないけどふくおかFGの資料はまともですね。
どうやら株主からみんなの銀行についてかなり厳しい意見が寄せられてるようです(´・ω・`)
https://www.fukuoka-fg.com/investorimage/data/20241127_irQA.pdfふくおかFGの資料を延々読んでたらみんなの銀行について分かったことがあります
みんなの銀行単体では2023年3月期は57億円の赤字で2024年3月期は72億円の赤字ですが
みんなの銀行のシステム開発をしてるゼロバンク・デザインファクトリーの決算を加味すると、2023年3月期は93億円の赤字で2024年3月期は94億円の赤字のようです。
東洋経済や日経クロステックの記事にあった93億円の赤字額は、みんなの銀行単体の赤字額ではなくシステム開発会社ゼロバンク・デザインファクトリーの決算を含んでるようです
ちなみにゼロバンク・デザインファクトリーもふくおかFGの子会社なのは事実なので
ゼロバンク・デザインファクトリーとみんなの銀行が合算で年間93〜94億円の赤字を垂れ流してることなるといよいよ未来は暗いし、明るい未来が一切見えてこないですね👿
みんなの銀行は今現在も2027年3月までに黒字化達成を目指すとかぬかしてますが
現在すでに2025年1月なので残された期間はぶっちゃけ2年2カ月しかないですね
現実的に考えてゼロバンク・デザインファクトリーと合算で発生してる93億円もの赤字を
残りのたった2年2カ月で解消させて黒字化なんてまず無理じゃないでしょうか(´・ω・`)
というかそもそも残り1年切った時点で見切り判断が下ると思うんですけどね・・・
ふくおかFG(8354) 4,237円 +24円 (+0.57%)
https://finance.yahoo.co.jp/quote/8354.T/chart
2024年01月02日
ふくおかFGのお荷物「みんなの銀行」赤字底なし沼、累損114億円以上
https://ss2286234570.livedoor.blog/archives/2024-01-02.html
2023年05月25日
「みんなの銀行」個人ローン伸び悩む…ふくおかFG、黒字化2年先送り
https://ss2286234570.livedoor.blog/archives/2023-05-25.html
2022年07月10日
意識高い系スマホ銀行「みんなの銀行」 3年以内に黒字化可能か?
https://ss2286234570.livedoor.blog/archives/2022-07-10.html
2022年06月01日
みんなの銀行、1口座当たりの残高はたった5000円?
https://ss2286234570.livedoor.blog/archives/2022-06-01.html
2019年08月09日
地銀のふくおかFGが地銀初のネット銀行参入「みんなの銀行」開業へ
https://ss2286234570.livedoor.blog/archives/2019-08-09.html
ふくおかFGのお荷物「みんなの銀行」赤字底なし沼、累損114億円以上
https://ss2286234570.livedoor.blog/archives/2024-01-02.html
2023年05月25日
「みんなの銀行」個人ローン伸び悩む…ふくおかFG、黒字化2年先送り
https://ss2286234570.livedoor.blog/archives/2023-05-25.html
2022年07月10日
意識高い系スマホ銀行「みんなの銀行」 3年以内に黒字化可能か?
https://ss2286234570.livedoor.blog/archives/2022-07-10.html
2022年06月01日
みんなの銀行、1口座当たりの残高はたった5000円?
https://ss2286234570.livedoor.blog/archives/2022-06-01.html
2019年08月09日
地銀のふくおかFGが地銀初のネット銀行参入「みんなの銀行」開業へ
https://ss2286234570.livedoor.blog/archives/2019-08-09.html